猜你想问
这份研报主要分析了哪些内容?
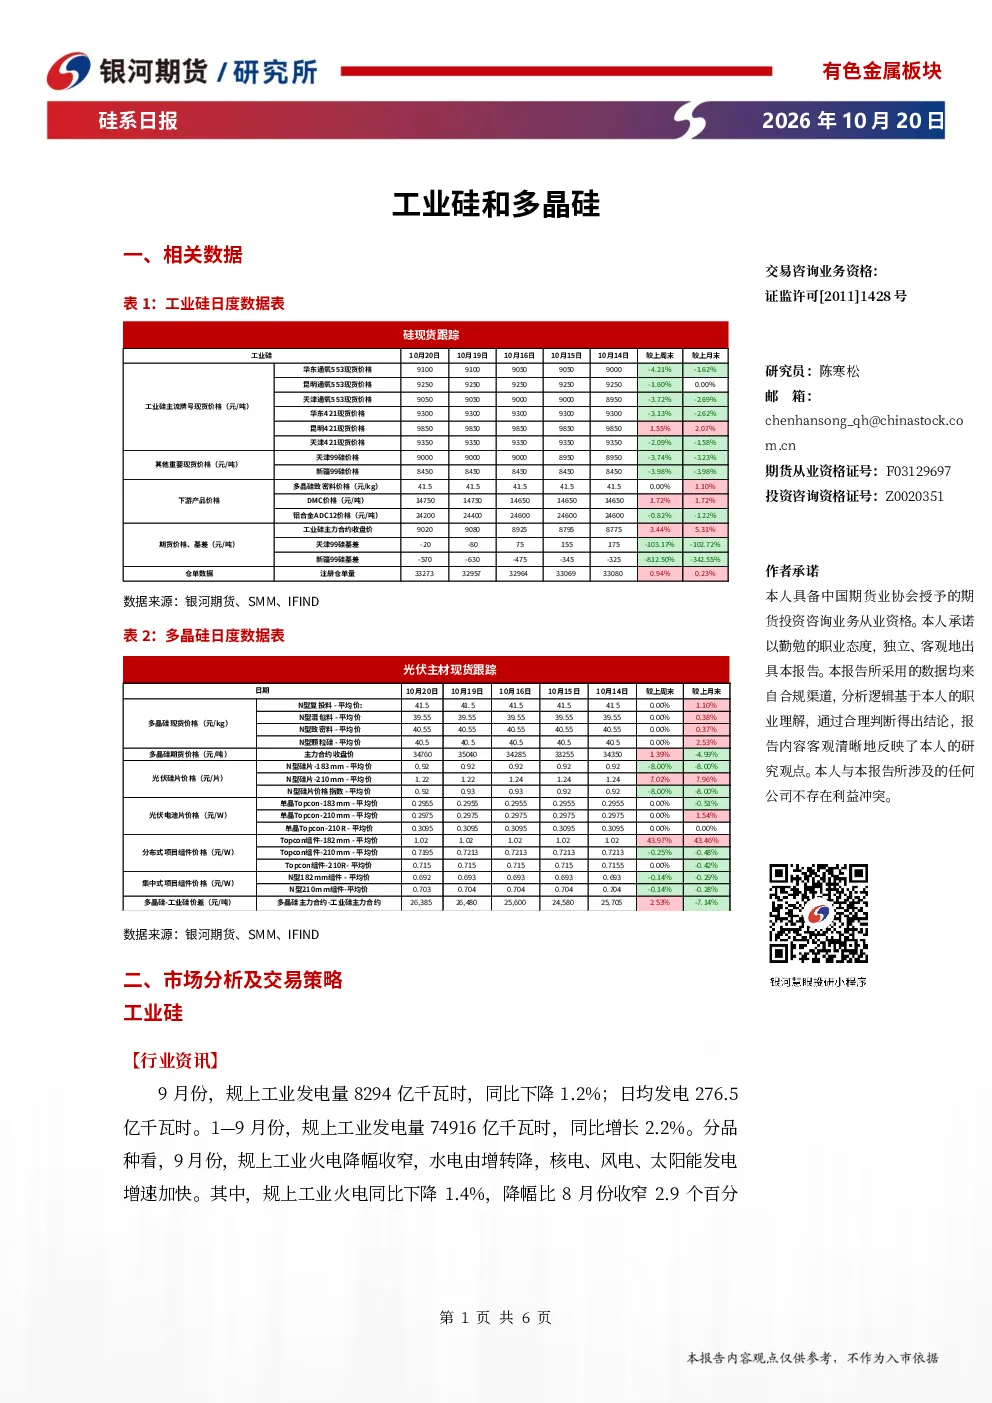
这份研报主要分析了工业硅和多晶硅的市场情况。工业硅方面,报告关注了9月规上工业发电量数据,以及多晶硅企业减产共识对市场的影响。多晶硅方面,报告重点解读了国务院常务会议关于价格法修正草案的内容,以及企业减产对下游市场的影响。整体而言,报告从行业资讯、逻辑分析和交易策略等多个维度对硅系产品进行了全面分析。
工业硅和多晶硅的行业发展趋势如何?
工业硅和多晶硅的行业发展趋势呈现分化。工业硅方面,报告指出多晶硅企业达成减产共识,预计10月工业硅产量将降至30万吨附近,维持去库趋势。中游库存偏低且成本抬升,市场预计工业硅价格将保持稳定。多晶硅方面,国务院常务会议通过《中华人民共和国价格法(修正草案)》,强调依法依规治理低价无序竞争,预计减产后下游反内卷预期强化,现货实际成交价或逐步上行。
研报重点分析了工业硅和多晶硅的哪些方面?
研报重点分析了工业硅和多晶硅的行业资讯、逻辑分析和交易策略。工业硅方面,报告关注了发电量数据、企业减产计划、库存成本以及价格区间。多晶硅方面,报告解读了价格法修正草案内容、企业减产预期、下游市场变化以及期货价格走势。通过这些分析,报告为投资者提供了对硅系产品的全面市场洞察。
当前工业硅和多晶硅的市场现状如何?
当前工业硅和多晶硅市场呈现不同特点。工业硅方面,报告指出云南、四川部分硅厂已减产,预计10月产量降至30万吨附近,市场维持去库趋势。中游库存偏低且成本抬升,预计价格将保持稳定。多晶硅方面,部分企业逐步减产,预计10月产量降至9万吨附近,减产后下游反内卷预期强化,现货实际成交价或逐步上行。
研报提到了哪些风险提示?
研报提示了供需超预期、宏观政策、产业动态和监管变化等风险。供需方面,报告指出市场存在超预期的可能性,可能影响价格走势。宏观政策方面,国家政策调整可能对行业产生影响。产业动态方面,企业减产计划可能发生变化。监管变化方面,价格法修正草案的实施可能带来不确定性。投资者需密切关注这些风险因素。
你可能感兴趣
硅系日报:工业硅和多晶硅
银河期货2026-10-14
硅系日报:工业硅和多晶硅
银河期货2026-10-21
工业硅&多晶硅日评:“反内卷”情绪推动,硅系价格强势上行
宏源期货2025-07-04
工业硅/多晶硅周度行情分析:西南丰水期来临,硅系价格承压运行
海证期货2026-06-05
工业硅&多晶硅日评:“反内卷”情绪推动,硅系价格走势坚挺
有色金属宏源期货2025-07-08
有色金属周报(工业硅&多晶硅):情绪带动,硅系价格走势坚挺
宏源期货2025-07-08
工业硅&多晶硅日评:供给端扰动不断,硅系价格走势坚挺
宏源期货2025-07-16
工业硅&多晶硅日评:“反内卷”情绪推动,硅系价格走势坚挺
有色金属宏源期货2025-07-10
有色金属周报(工业硅&多晶硅):情绪带动,硅系价格走势坚挺
宏源期货2025-08-12
工业硅/多晶硅周度行情分析:硅系价格同步走弱,新单暂观望
海证期货2025-12-05