猜你想问
野村最新印度市场研报核心内容是什么?
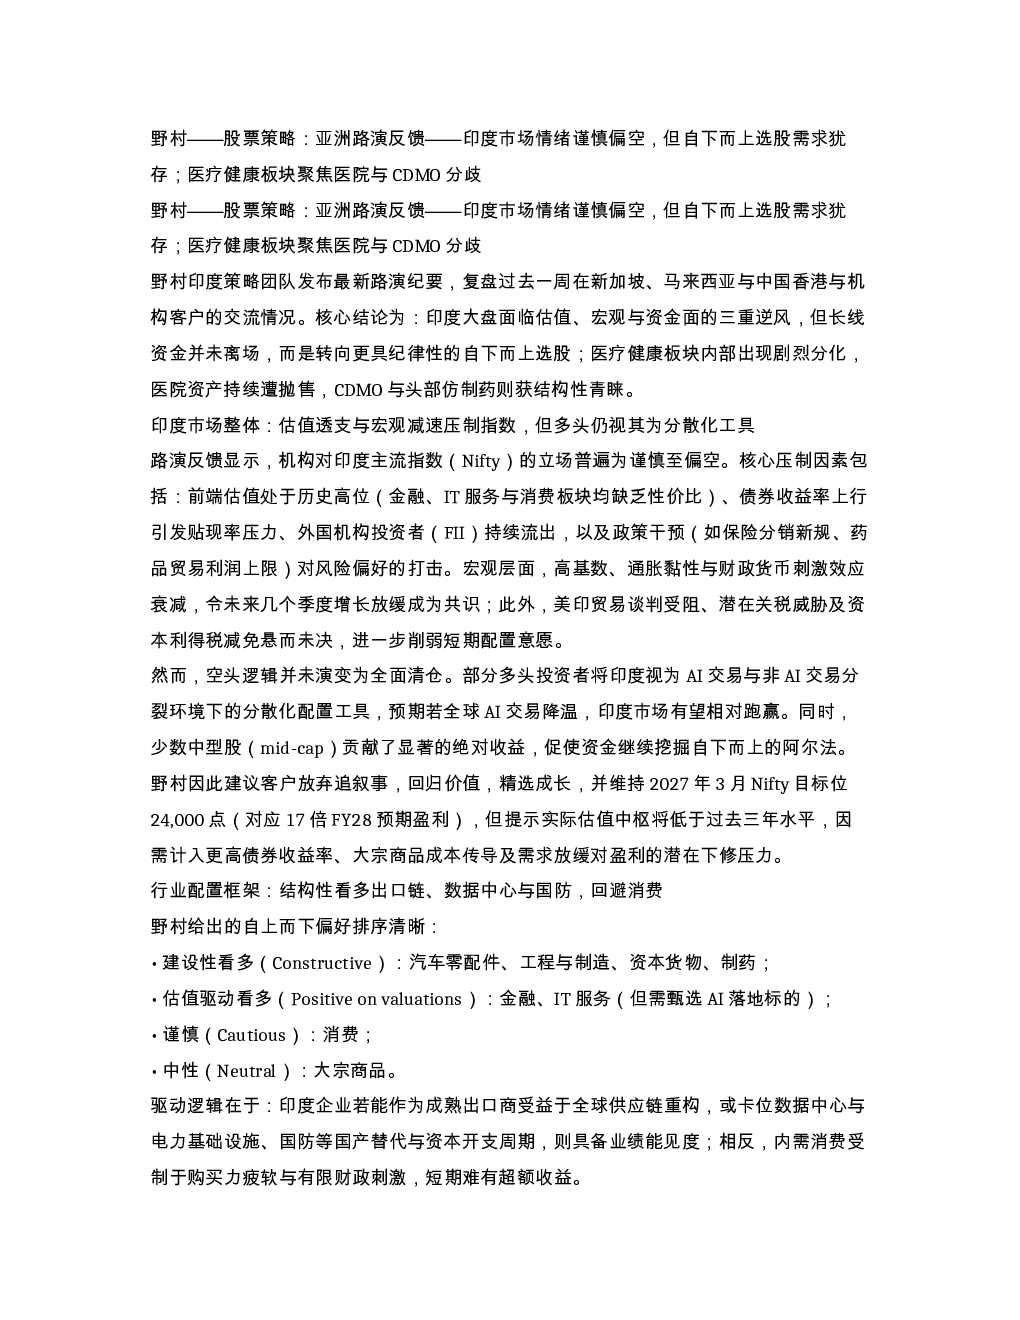
野村在亚洲路演中反馈,印度市场情绪谨慎偏空。主要受估值高位、债券收益率上行、FII持续流出及政策干预压制。机构对Nifty指数立场谨慎至偏空,宏观层面高基数、通胀黏性、财政货币刺激效应衰减导致未来增长放缓。尽管如此,多头仍视印度为分散化配置工具,部分中型股贡献绝对收益,资金挖掘自下而上的阿尔法。野村建议放弃追叙事,回归价值,精选成长,维持2027年3月Nifty目标位24,000点,但实际估值中枢将低于过去三年水平。
印度医疗健康板块的行业发展趋势如何?
印度医疗健康板块呈现分化趋势。医院板块面临监管干预(如药品利润上限扩展)和持仓拥挤风险,短期盈利承压,但预期通过提升服务收费对冲。CDMO板块机构情绪乐观,但野村提示估值已充分定价,未来6-12个月超额收益空间有限。头部仿制药(Frontline Pharma)相对积极,这些公司在印度本土及非美国市场持续强劲增长,并购执行优良,估值安全边际与海外扩张确定性优于医院与CDMO。
野村在研报中对印度市场的重点分析方向是什么?
野村在研报中重点关注印度市场的自下而上选股机会,建议用选股对冲宏观不确定性。聚焦能将增长锚定在北美与欧洲需求、资产负债表稳健的医药与制造类公司。自上而下偏好排序为汽车零配件、工程与制造、资本货物、制药(建设性看多),金融、IT服务(需甄选AI落地标的)(估值驱动看多),消费(谨慎),大宗商品(中性)。
当前印度市场的现状如何被判断?
当前印度市场被判断为处于“宏观悲观、微观精选”阶段。指数层面难有趋势性行情,具备真实海外现金流、并购执行力与监管免疫力的细分龙头已构筑中期底部。机构对主流指数(Nifty)立场谨慎至偏空,受估值高位、债券收益率上行、FII持续流出及政策干预压制。宏观层面高基数、通胀黏性、财政货币刺激效应衰减导致未来增长放缓,美印贸易谈判受阻及潜在关税威胁进一步削弱短期配置意愿。
研报中提示的印度市场相关风险有哪些?
研报提示的印度市场风险包括:政策风险,如保险分销新规、药品贸易利润上限等政策干预可能影响医疗板块盈利;估值风险,部分板块如医院和CDMO估值已较高,存在泡沫风险;宏观风险,高基数、通胀黏性、财政货币刺激效应衰减可能导致未来增长放缓;外部风险,美印贸易谈判受阻及潜在关税威胁可能削弱短期配置意愿。此外,医疗板块需关注监管不利发展和海外市场变化带来的不确定性。