猜你想问
萤石网络26Q3业绩表现如何?
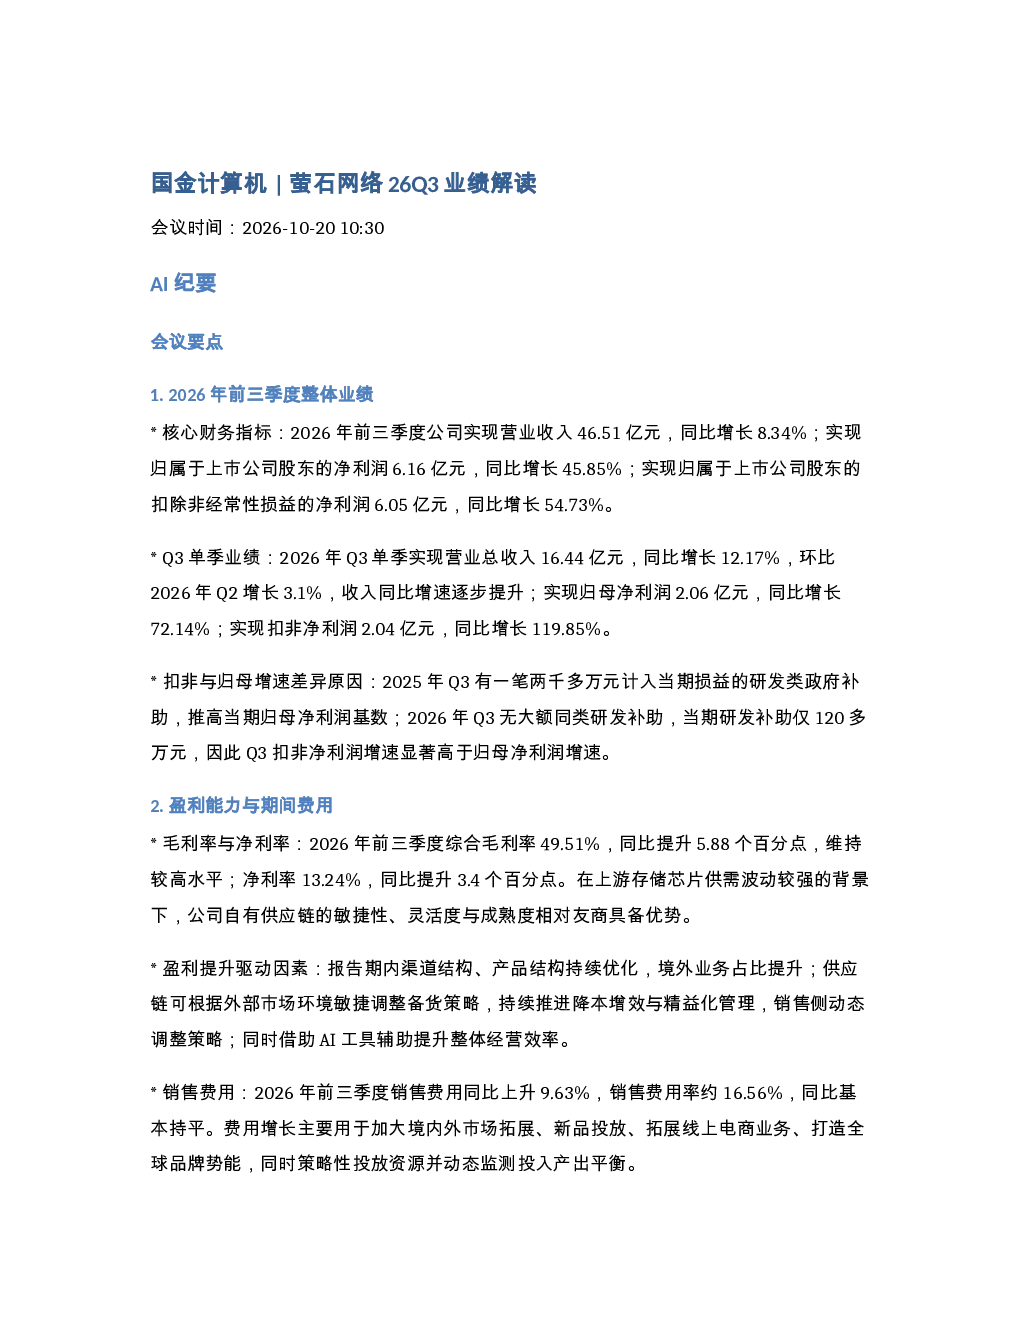
萤石网络2026年前三季度实现营业收入46.51亿元,同比增长8.34%;归属于上市公司股东的净利润6.16亿元,同比增长45.85%;归属于上市公司股东的扣除非经常性损益的净利润6.05亿元,同比增长54.73%。Q3单季实现营业总收入16.44亿元,同比增长12.17%;实现归母净利润2.06亿元,同比增长72.14%;实现扣非净利润2.04亿元,同比增长119.85%。扣非与归母增速差异主要因2025年Q3有研发类政府补助推高归母净利润基数,2026年Q3无大额同类补助。
萤石网络盈利能力及费用情况怎样?
萤石网络2026年前三季度综合毛利率49.51%,同比提升5.88个百分点;净利率13.24%,同比提升3.4个百分点。毛利率提升主要得益于自有供应链优势。盈利提升驱动因素包括渠道结构、产品结构持续优化,境外业务占比提升,供应链敏捷调整备货策略,推进降本增效与精益化管理,销售侧动态调整策略,以及借助AI工具提升经营效率。销售费用同比上升9.63%,主要用于境内外市场拓展、新品投放等;研发费用同比增长5.23%,研发费用率14.66%;管理费用同比上升11.95%,主要因重庆基地折旧与摊销费用增加;财务费用同比增加约1.24亿元,主要因汇率损失及利息收入减少。
萤石网络供应链与库存策略有何特点?
萤石网络截至2026年Q3末库存余额16.7亿元,较2025年末增长121.49%,存货结构中原材料占比上升明显。公司自2025年下半年起调整库存备货策略,以应对上游原材料供需波动。供应链优势在于持续推进降本增效与端到端精益化管理,存货增长主要集中在2025年下半年和2026年Q1,提前备货缓冲了外部涨价压力。在2023年及2026年前三季度上游波动中,萤石作为大品牌、中高端定位厂商,更能体现对比优势,关键在于多次应对周期后形成的市场判断、决策及灵活调整能力。
萤石网络智能家居摄像机业务表现如何?
萤石网络2026年前三季度智能家居摄像机业务保持相对稳健增长。4G电池终身流量摄像机新品类在国内维持较高增速,线上电商渠道是IPC主要增长动力,海外业务增长动力较强并保持较好增速。根据2026年上半年IDC最新数据,萤石消费级摄像头全球出货量保持全球第一。公司通过产品创新和渠道优化,持续巩固市场领先地位。
萤石网络面临哪些风险提示?
萤石网络面临的主要风险包括:上游原材料价格波动风险,地缘政治风险可能导致海外市场拓展受阻,欧盟等地区政策风险可能影响国际业务发展。公司通过多元化市场布局、渠道均衡策略、产品线丰富度提升以及全球合规体系建设来应对这些风险。此外,新业务孵化过程中需关注运营效率和盈利能力平衡,确保整体稳健发展。