猜你想问
这份研报的核心内容是什么?
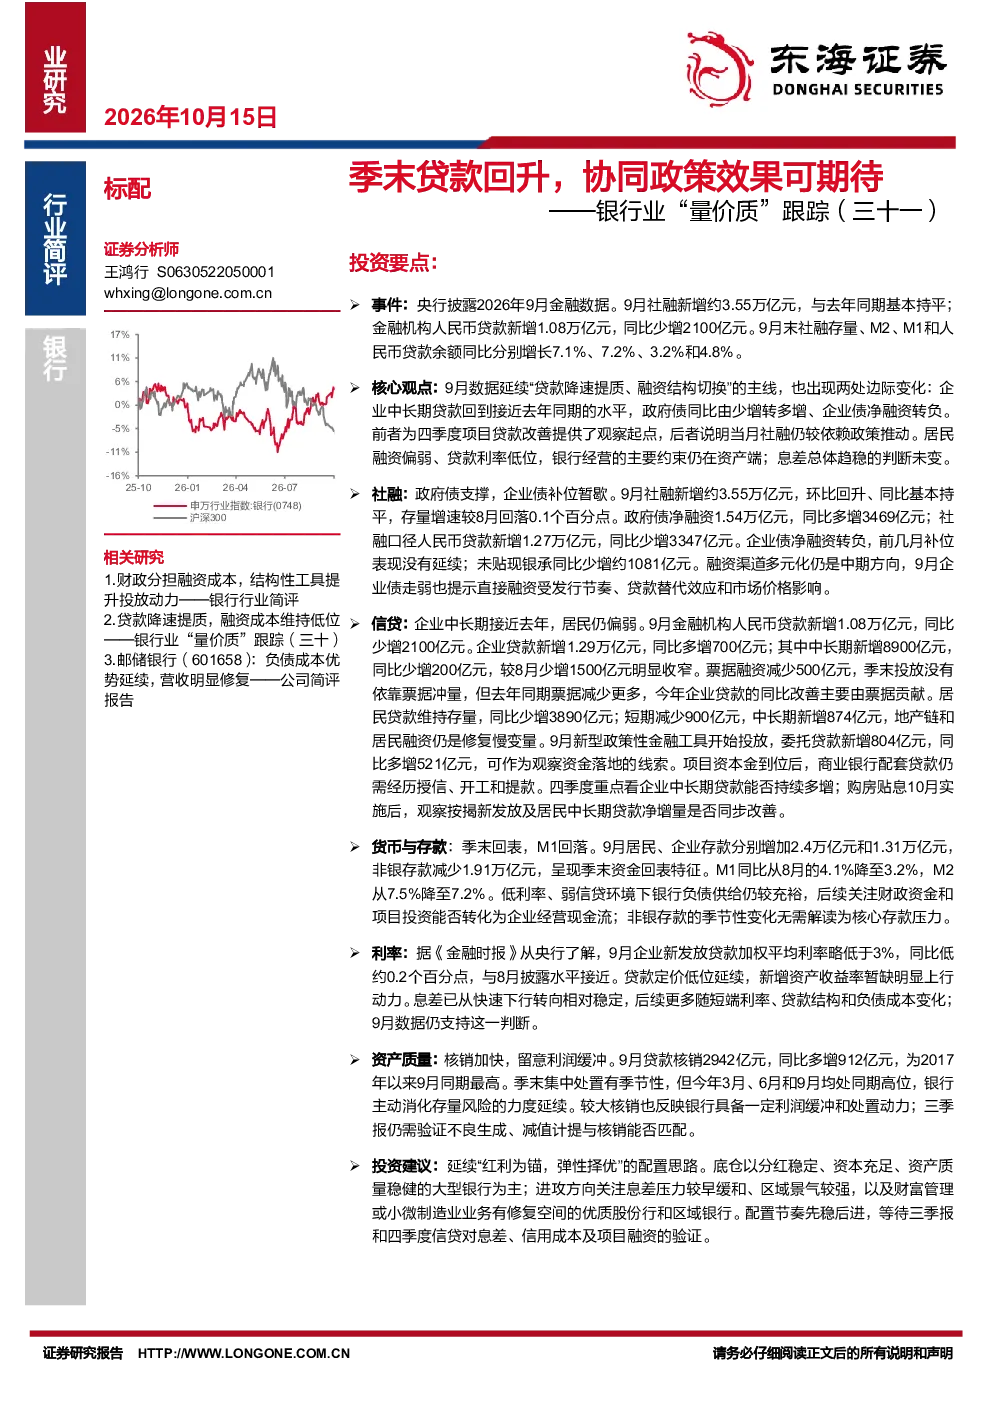
这份研报分析了2026年9月的金融数据,指出社融新增约3.55万亿元,同比持平;人民币贷款新增1.08万亿元,同比少增2100亿元。报告强调贷款降速提质、融资结构切换,企业中长期贷款接近去年同期水平,政府债净融资多增,企业债净融资转负。居民融资偏弱、贷款利率低位,银行经营主要受资产端约束,息差总体趋稳。
银行业未来发展趋势如何?
报告认为融资渠道多元化是中期方向,企业债走弱提示直接融资受发行节奏、贷款替代效应和市场价格影响。四季度需关注企业中长期贷款能否持续多增,购房贴息实施后居民中长期贷款净增量变化。银行经营仍面临资产端压力,需关注财政资金和项目投资能否转化为经营现金流。
研报重点分析了哪些方向?
报告重点分析了社融、信贷、货币与存款、利率和资产质量五个方面。社融方面关注政府债、企业债变化;信贷方面关注企业中长期贷款、居民贷款、新型政策性金融工具;货币与存款分析季末资金回表特征;利率分析贷款定价和息差变化;资产质量关注贷款核销和不良风险。
当前市场现状如何判断?
报告显示当前市场呈现季末资金回表特征,M1、M2增速回落。银行负债供给充裕,但资产端压力仍在,息差从快速下行转向相对稳定。居民融资偏弱,企业贷款同比改善主要来自票据贡献。银行主动消化存量风险力度延续,但需关注不良生成和减值计提情况。
研报提示哪些风险?
报告提示的主要风险包括:贷款利率快速下行导致息差超预期收窄;企业中长期融资改善不及预期;经营贷、企业贷款风险大幅上升。这些风险可能影响银行资产质量和盈利能力,需持续关注相关变化。
你可能感兴趣
银行业“量价质”跟踪(三十一):季末贷款回升,协同政策效果可期待
金融东海证券2026-10-15
银行业“量价质”跟踪(二十八):季末投放回升,融资结构继续切换
金融东海证券2026-07-17
季末投放回升,融资结构继续切换——银行业“量价质”跟踪(二十八)
金融东吴证券2026-07-17
银行业“量价质”跟踪(八):化债与地产政策积极效果体现,金融数据继续改善
金融东海证券2025-01-14
银行业“量价质”跟踪(十二):积极政策与流动性需求促进信贷回暖,贷款定价基本稳定
金融东海证券2025-04-14
银行业“量价质”跟踪(九):信贷实现“开门红”,贷款利率随基准如期下行
金融东海证券2025-02-18
银行业“量价质”跟踪(三十):贷款降速提质,融资成本维持低位
金融东海证券2026-09-16
银行业“量价质”跟踪(十四):政府融资驱动社融较快增长,贷款边际放缓
金融东海证券2025-05-15
银行业“量价质”跟踪(十一):稳居民信贷诉求上升,贷款定价趋于理性
金融东海证券2025-03-17
银行业“量价质”跟踪(二十四):企业融资成色较好,利率环境对息差较为友好
金融东海证券2026-03-15