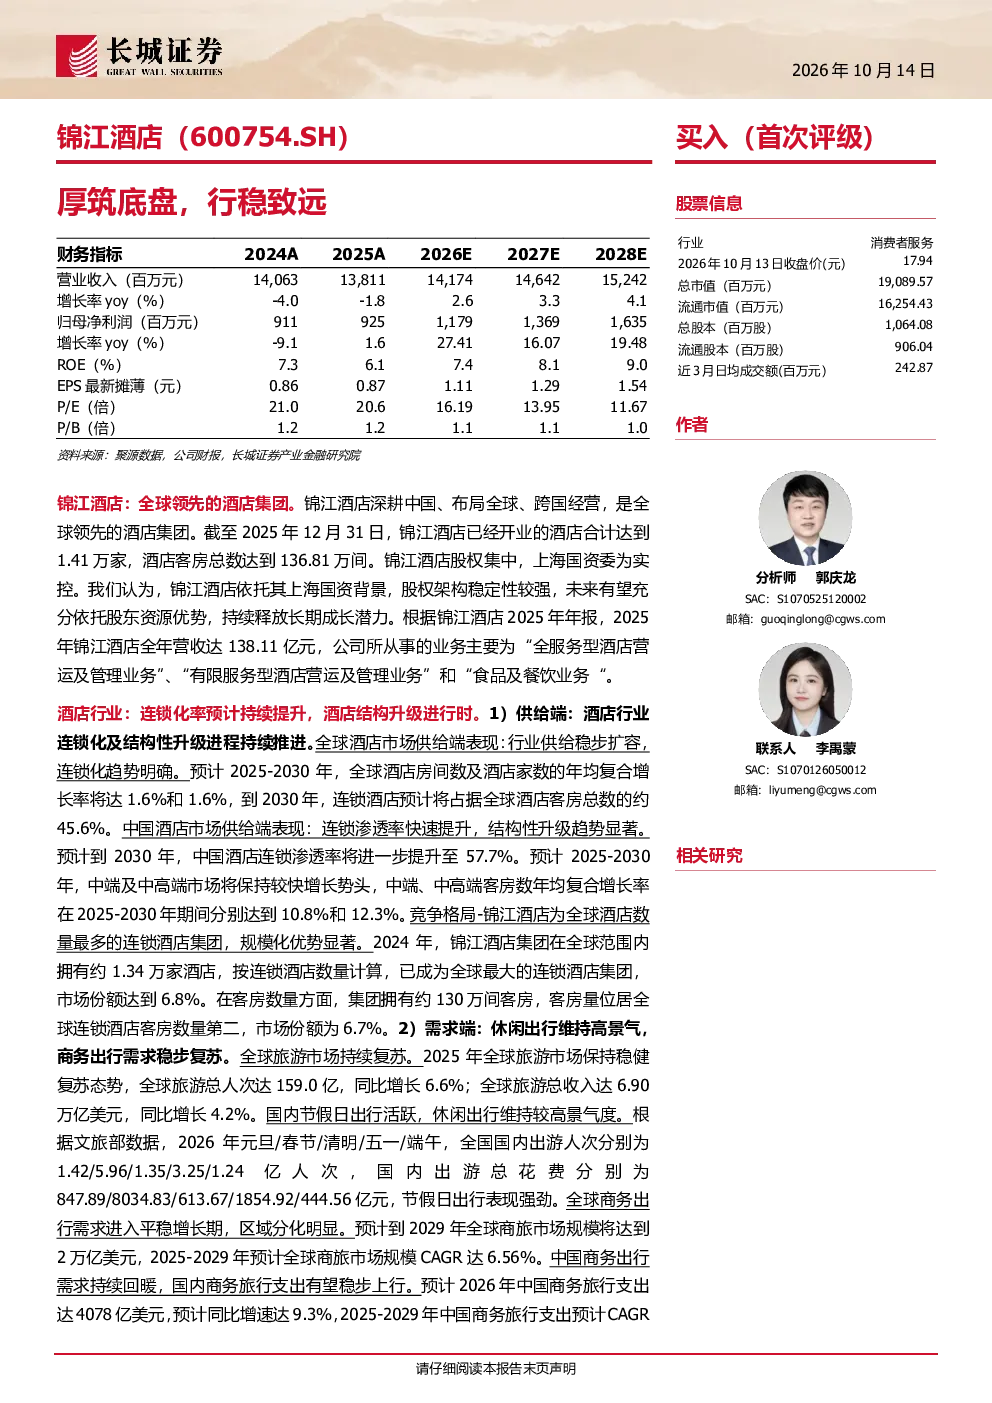
锦江酒店:全球领先的酒店集团
锦江酒店深耕中国、布局全球、跨国经营,是全球领先的酒店集团。截至2025年12月31日,锦江酒店已经开业的酒店合计达到1.41万家,酒店客房总数达到136.81万间。锦江酒店股权集中,上海国资委为实控。
盈利能力呈现上升趋势,或因出行热度增加并带动公司规模化能力提升。根据锦江酒店2025年年报、2026年半年报,2025年锦江酒店实现营业收入138.11亿元,同比下降1.79%,主要受到整体市场需求减弱及公司战略性退出境内外酒店物业导致。2025年锦江酒店实现归母净利润9.25亿元,同比增长1.58%,锦江酒店通过内部整合、资本结构优化等措施,运营成本及财务费用同比减少,带动盈利能力提升。2026H1锦江酒店实现营业收入68.01亿元,同比增长4.21%,实现归母净利润5.45亿元,同比增长47.05%,锦江酒店有效控制运营成本,持续优化资本结构带动财务费用下降,营业收入同比增长,带动盈利能力提升。2025年公司毛利率达38.38%,同比-1.55pct,2025年归母净利率达6.70%,同比提升0.22pct;2026H1公司毛利率达36.93%,同比-1.45pct,2026年上半年归母净利率达8.01%,同比提升2.34pct。
分收入构成看,酒店业务是锦江酒店核心业务板块。根据锦江酒店2025年年报,公司所从事的业务主要为“全服务型酒店营运及管理业务”、“有限服务型酒店营运及管理业务”和“食品及餐饮业务“。
- 酒店业务:分类型看,主要包括全服务型酒店营运及管理业务和有限服务型酒店营运及管理业务。2025年公司酒店业务收入达136.00亿元,同比下降1.6%,其中全服务型酒店营收为2.54亿元,同比增长6.71%;有限服务型酒店营收为133.46亿元,同比下降1.74%。2026H1公司酒店业务收入达67.00亿元,同比增长4.32%,其中全服务型酒店营收为1.21亿元,同比减少0.89%;有限服务型酒店营收为65.79亿元,同比增长4.42%。
- 酒店业务:分区域看,境内业务收入为公司主要收入构成,海外酒店通过多重举措推进经营改善。2025年锦江酒店境内酒店实现收入97.50亿元,同比增长1.94%,实现归母净利润达15.20亿元,同比增长23.18%,其中境内全服务型酒店实现营收2.54亿元,同比增长6.71%,境内有限服务连锁酒店实现营收94.96亿元,同比增长1.81%。境外有限服务型连锁酒店营收达4.82亿欧元,同比下降13.41%,实现归母净利润亏损0.83亿欧元,比上年同期亏损扩大0.26亿欧元。2026H1公司境内酒店实现收入48.69亿元,同比增长6.45%,实现归母净利润达7.44亿元,同比增长25.28%,境外有限服务型连锁酒店营收达2.29亿欧元,同比下降3.21%,实现归母净利润亏损0.38亿欧元,比上年同期减亏0.07亿欧元,延续减亏态势。
- 锦江酒店门店情况:境内酒店门店数量持续高增,多品牌矩阵式增长。2020至2026H1锦江酒店境内酒店规模持续扩容,境内开业酒店由8138家增长至13291家,稳步拓店,境内酒店品牌包括“锦江之星“、“7天”、“7天优品”等经济品牌,“维也纳系”、“麗枫”、“希尔顿欢朋”、“希岸”、“锦江都城”、“喆啡”、“原拓”等中端及中高端品牌,“J”酒店等全服务高端品牌。境外酒店门店数量呈持续收缩态势,2020年境外酒店1268家,2026H1年回落至1113家,境外酒店主要涵盖“Golden Tulip”、“Première Classe”、“Campanile”、“Kyriad”等境外酒店品牌。
- 锦江酒店酒店业务经营情况:2024-2025年境内酒店RevPAR承压。2024年境内RevPAR小幅回落至157.47元/间,境外RevPAR微增至41.68欧元/间;2025年境内、境外RevPAR同比小幅下滑,分别降至152.83元/间、39.79欧元/间;2026H1境内、境外RevPAR分别达146.66元/间、36.86欧元/间。
食品及餐饮业务:2025年食品及餐饮业务收入占公司总收入比重近2%。2025年食品及餐饮业务实现营业收入2.10亿元,同比下降13.05%;归属于食品及餐饮业务分部的净利润达1.81亿元,同比下降2.42%,主要是无锡肯德基、苏州肯德基与杭州肯德基期末公允价值变动收益比上年同期减少所致。2026H1,公司食品及餐饮业务实现营业收入1.00亿元,同比下降2.71%;归属于食品及餐饮业务分部的净利润达1.67亿元,同比增长14.98%。
酒店行业:连锁化率预计持续提升,酒店结构升级进行时
- 供给端:酒店行业连锁化及结构性升级进程持续推进。预计2025-2030年,全球酒店房间数及酒店家数的年均复合增长率将达1.6%和1.6%,到2030年,连锁酒店预计将占据全球酒店客房总数的约45.6%。预计到2030年,中国酒店连锁渗透率将进一步提升至57.7%。预计2025-2030年,中端及中高端市场将保持较快增长势头,中端、中高端客房数年均复合增长率在2025-2030年期间分别达到10.8%和12.3%。
- 竞争格局:锦江酒店为全球酒店数量最多的连锁酒店集团,规模化优势显著。2024年,锦江酒店集团在全球范围内拥有约1.34万家酒店,按连锁酒店数量计算,已成为全球最大的连锁酒店集团,市场份额达到6.8%。在客房数量方面,集团拥有约130万间客房,客房量位居全球连锁酒店客房数量第二,市场份额为6.7%。
- 竞争格局:2025年锦江酒店集团国内经营规模稳居行业首位,龙头优势稳固。2025年我国酒店集团市场TOP3分别为上海锦江国际酒店股份有限公司、华住集团、首旅如家酒店集团,市场份额分别为17.47%、16.14%、7.09%。从酒店品牌层面看,2025年我国酒店品牌市场份额TOP3分别为维也纳、全季酒店、汉庭酒店,市场份额分别为5.60%、5.17%、5.03%。
需求端:休闲出行维持高景气,商务出行需求稳步复苏
- 全球旅游市场持续复苏。2025年全球旅游市场保持稳健复苏态势,全球旅游总人次达159.0亿,同比增长6.6%;全球旅游总收入达6.90万亿美元,同比增长4.2%。
- 国内节假日出行活跃,休闲出行维持较高景气度。2026年元旦/春节/清明/五一/端午,全国国内出游人次分别为1.42/5.96/1.35/3.25/1.24亿人次,国内出游总花费分别为847.89/8034.83/613.67/1854.92/444.56亿元。
- 全球商务出行需求进入平稳增长期,区域分化明显。预计到2029年全球商旅市场规模将达到2万亿美元,2025-2029年预计全球商旅市场规模CAGR达6.56%。
- 中国商务出行需求持续回暖,国内商务旅行支出有望稳步上行。预计2026年中国商务旅行支出达4078亿美元,预计同比增速达9.3%,2025-2029年中国商务旅行支出预计CAGR达7.97%。
增长亮点:竞争优势突出,存量提质、增量扩张并行
- 增长亮点1:供应链及管理能力助推酒店门店扩张,未来有望持续释放其规模效应。推进轻资产化,助力酒店规模化扩张。高效供应链体系及管理能力为酒店规模化扩张的基础底盘。
- 增长亮点2:国内外酒店持续运营能力较强,存量直营门店提质增效。统筹会员权益,会员数量持续扩容。持续推进存量直营门店优化运营,直营酒店减亏进程有望稳步落地。
- 增长亮点3:收并购整合及海外酒店本土化能力。收并购助力酒店规模扩张,持续整合运营推动经营业绩向好。引进国外酒店品牌在中国本土化。
盈利预测及投资建议。我们预测公司2026-2028年归母净利润分别为11.79/13.69/16.35亿元,增速为+27.41%/+16.07%/+19.48%,对应2026年10月13日的股价,PE为16.19/13.95/11.67,首次覆盖给予“买入”评级。
风险提示。宏观经济波动的风险;经营成本上升的风险;门店扩张不及预期风险;加盟店管理风险;海外业务管理风险。