猜你想问
这份研报的核心内容是什么?
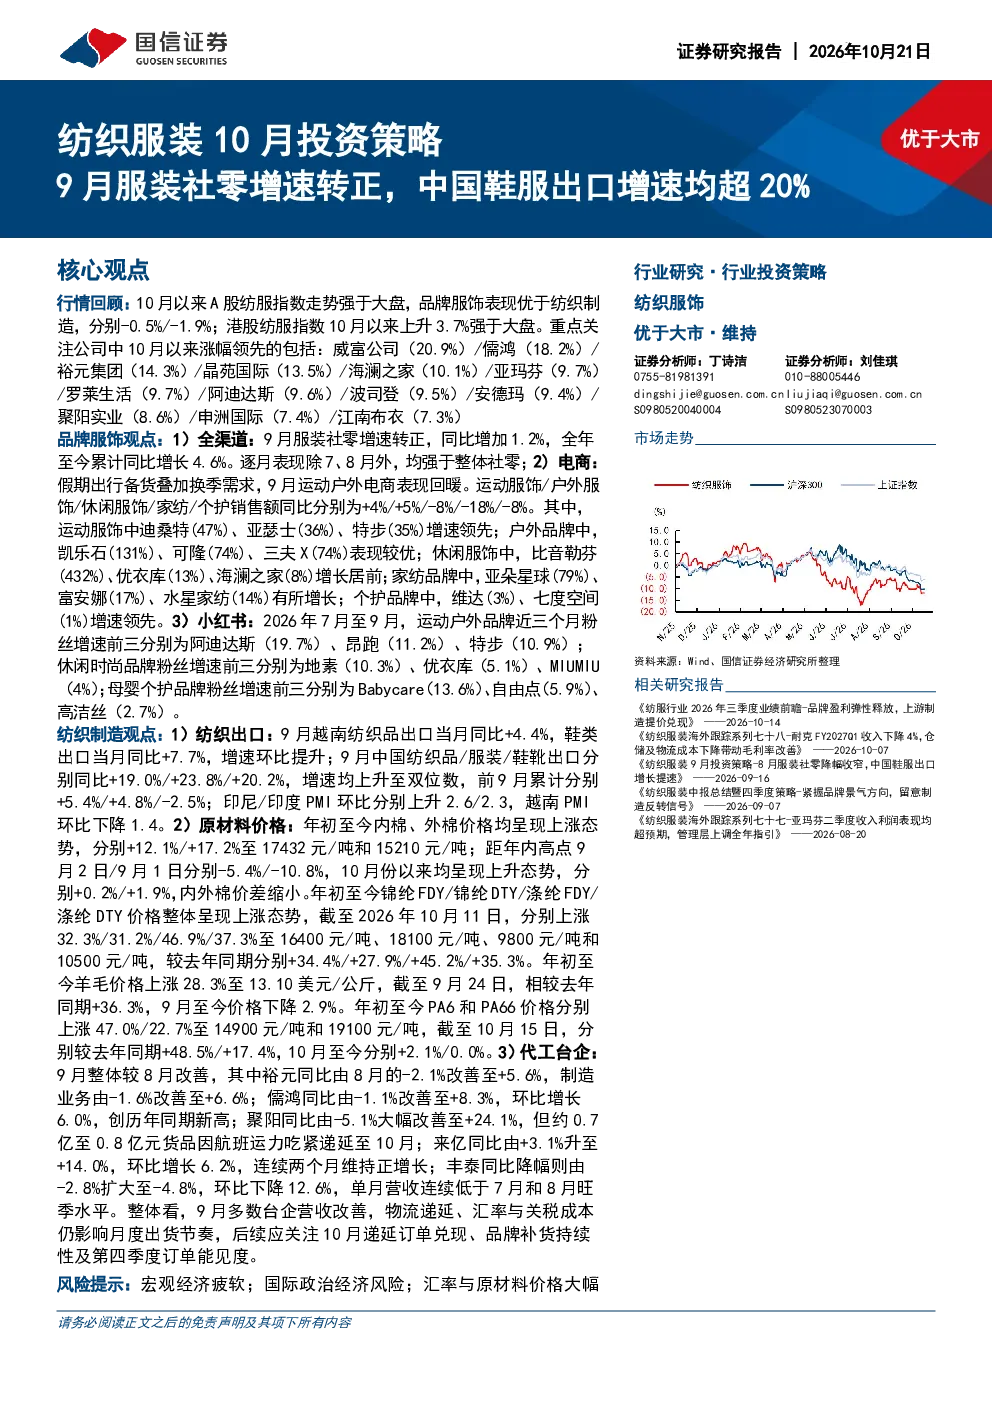
本报告回顾了10月以来A股纺服指数表现强于大盘,品牌服饰优于纺织制造;港股纺服指数上升3.7%。品牌服饰方面,9月服装社零增速转正,同比增长1.2%,全年累计增长4.6%,逐月表现除7、8月外均强于整体社零。电商方面,9月运动户外电商回暖,运动服饰/户外服饰/休闲服饰/家纺/个护销售额同比分别增长+4%/+5%/-8%/-18%/-8%。纺织制造方面,9月中国纺织品/服装/鞋靴出口同比分别增长+19.0%/+23.8%/+20.2%,增速提升至双位数;年初至今内外棉、锦纶、涤纶、羊毛、PA6和PA66价格均呈现上涨态势。报告建议把握需求回暖与高端消费韧性,推荐安踏体育、三夫户外等品牌服饰,关注订单兑现与基本面修复,推荐新澳股份、伟星股份等纺织制造企业。
纺织服装行业未来发展趋势如何?
纺织服装行业未来发展趋势呈现多元化特点。品牌服饰方面,全渠道发展持续,9月服装社零增速转正,电商回暖,运动户外品类表现突出,品牌增速领先者包括迪桑特、亚瑟士、特步等。社交电商方面,小红书平台粉丝增速前三的运动户外品牌分别为阿迪达斯、昂跑、特步;休闲时尚品牌分别为地素、优衣库、MIUMIU。纺织制造方面,出口增速提升至双位数,但原材料价格持续上涨,内外棉、锦纶、涤纶等价格较去年同期均显著增长。代工台企营收多数改善,但物流递延、汇率与关税成本仍影响出货节奏。行业整体需关注订单兑现与基本面修复,把握需求回暖与高端消费韧性机会。
研报重点分析了哪些方向?
本研报重点分析了品牌服饰与纺织制造两大方向。品牌服饰方面,重点关注全渠道销售表现,特别是9月服装社零增速转正、电商回暖及小红书平台粉丝增速情况,并列举了品牌增速领先者如迪桑特、亚瑟士、特步、比音勒芬等。纺织制造方面,关注出口增速提升至双位数,分析原材料价格持续上涨对行业成本的影响,以及代工台企营收改善与物流递延等问题。报告还根据分析结果提出了投资建议,推荐安踏体育、三夫户外等品牌服饰,以及新澳股份、伟星股份等纺织制造企业。
当前纺织服装市场现状如何判断?
当前纺织服装市场现状呈现需求回暖与出口强劲的双重特征。品牌服饰方面,9月服装社零增速转正,同比增长1.2%,全年累计增长4.6%,逐月表现除7、8月外均强于整体社零,电商回暖明显,运动户外品类表现突出。纺织制造方面,9月中国纺织品/服装/鞋靴出口同比分别增长+19.0%/+23.8%/+20.2%,增速提升至双位数,显示出口韧性。但同时需关注原材料价格持续上涨,年初至今内外棉、锦纶、涤纶等价格较去年同期均显著增长,对行业成本造成压力。代工台企营收多数改善,但物流递延、汇率与关税成本仍影响出货节奏。市场整体处于复苏阶段,但需警惕成本压力与外部风险。
研报提示了哪些风险?
本研报提示了宏观经济疲软、国际政治经济风险、汇率与原材料价格大幅波动等风险。宏观经济疲软可能影响消费需求,进而影响品牌服饰销售表现。国际政治经济风险可能对纺织品/服装/鞋靴出口造成不确定性,越南PMI环比下降1.4也反映出部分出口市场压力。汇率与原材料价格大幅波动对行业成本与盈利能力构成威胁,年初至今内外棉、锦纶、涤纶等价格均呈现上涨态势,且代工台企仍受物流递延、汇率与关税成本影响,需持续关注这些风险因素对行业的影响。