猜你想问
卧安机器人研报主要分析了哪些核心内容?
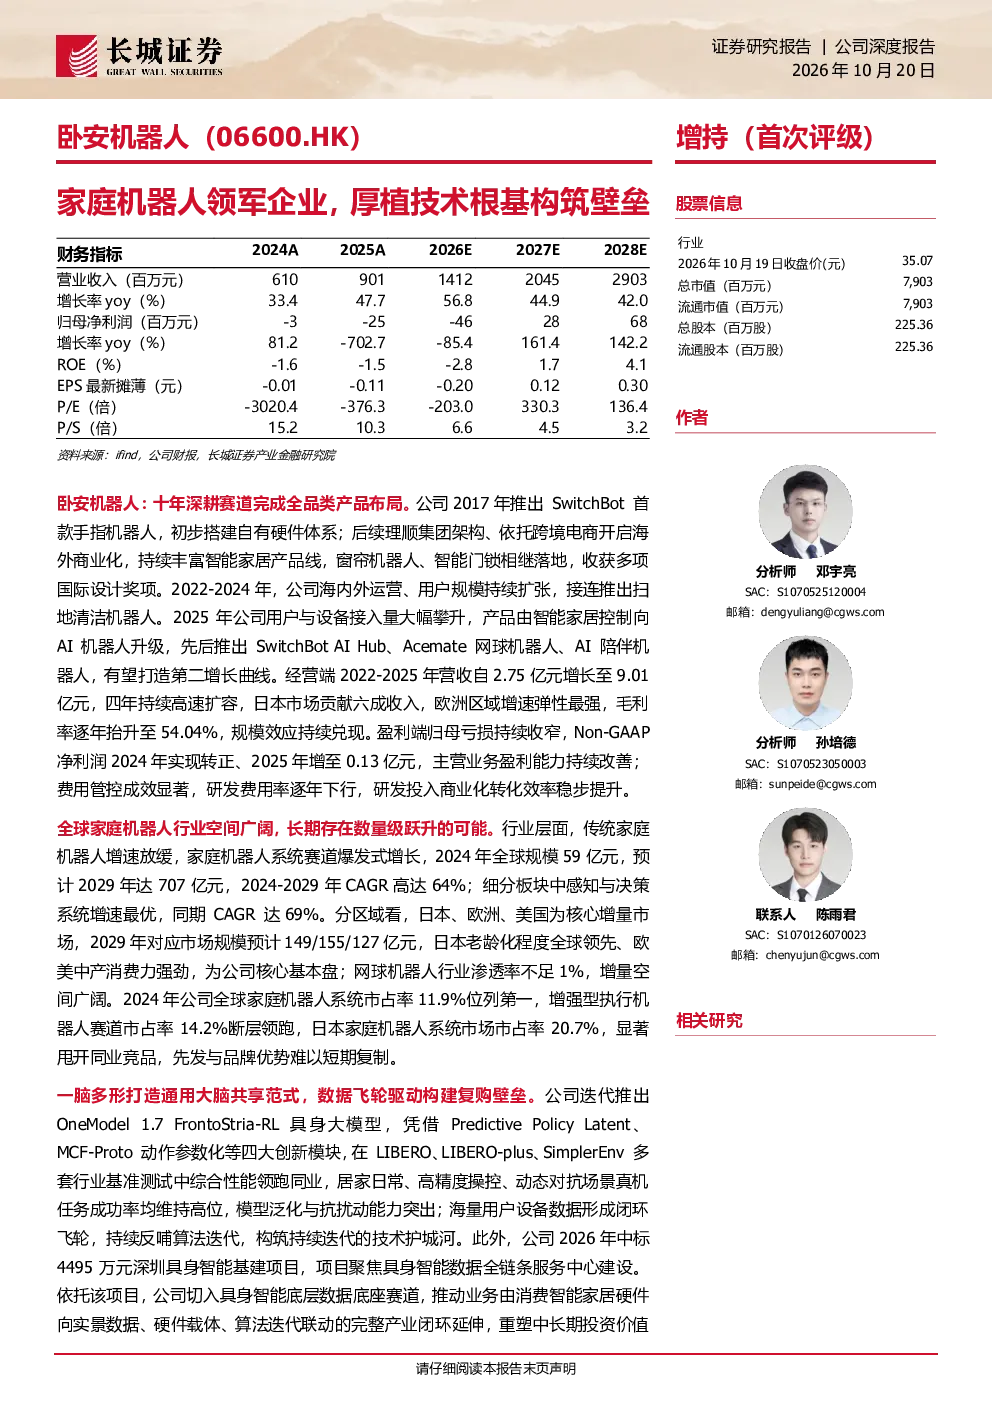
卧安机器人研报主要分析了公司在家庭机器人赛道的布局,包括增强型执行机器人和感知与决策系统两大板块的产品情况。报告详细介绍了公司提供的从感知到行动的完整具身智能链路解决方案,覆盖家庭全生活场景。同时,报告还分析了公司营收规模的高速扩容和Non-GAAP净利润率先转正的情况,指出2022-2025年公司营收由2.75亿元增长至9.01亿元,毛利率逐年提升至54.04%,Non-GAAP净利润在2024年实现转正,2025年增至0.13亿元,主营业务盈利能力持续改善。
家庭机器人赛道的发展趋势如何?
家庭机器人赛道正处于高景气扩容阶段,全球家庭机器人市场规模稳步扩容,预计2029年达到4365亿元。家庭机器人系统赛道爆发式增长,2024年市场规模59亿元,预计2029年达707亿元,2024-2029年CAGR高达64%。日本、欧洲、美国为核心增量市场,预计2029年对应市场规模分别为149亿元、155亿元、127亿元。老龄化社会需求进一步推动市场增长,为家庭机器人行业带来长期增长空间。
报告重点分析了卧安机器人的哪些方面?
报告重点分析了卧安机器人在家庭机器人赛道的竞争壁垒构建,公司凭借机器人定位与环境构建技术、AI机器视觉控制技术和分布式神经控制网络技术三大底层自研技术构筑竞争壁垒,并通过数据飞轮驱动算法持续迭代升级。此外,报告还分析了公司渠道结构的持续优化,包括Amazon采购额占比持续下降,单一渠道依赖度持续降低,官网自主获客体系成熟落地,高留存用户群支撑业务稳健扩张。
当前家庭机器人市场的现状如何?
当前家庭机器人市场正处于高速发展阶段,全球市场规模稳步扩容,预计2029年达到4365亿元。家庭机器人系统赛道爆发式增长,2024年市场规模59亿元,预计2029年达707亿元,2024-2029年CAGR高达64%。日本、欧洲、美国为核心增量市场,预计2029年对应市场规模分别为149亿元、155亿元、127亿元。老龄化社会的需求进一步推动市场增长,为家庭机器人行业带来长期增长空间。
研报中提示了哪些风险?
研报中提示了卧安机器人面临的风险,包括海外市场经营风险、研发落地不及预期风险、需求不及预期风险、市场竞争加剧风险。海外市场经营风险主要涉及国际市场拓展的挑战和不确定性;研发落地不及预期风险涉及公司自研技术的实际应用效果可能不及预期;需求不及预期风险涉及市场对家庭机器人的接受程度可能低于预期;市场竞争加剧风险涉及行业竞争日益激烈,可能对公司市场份额和盈利能力产生影响。