猜你想问
丙烯价格近期走势如何?
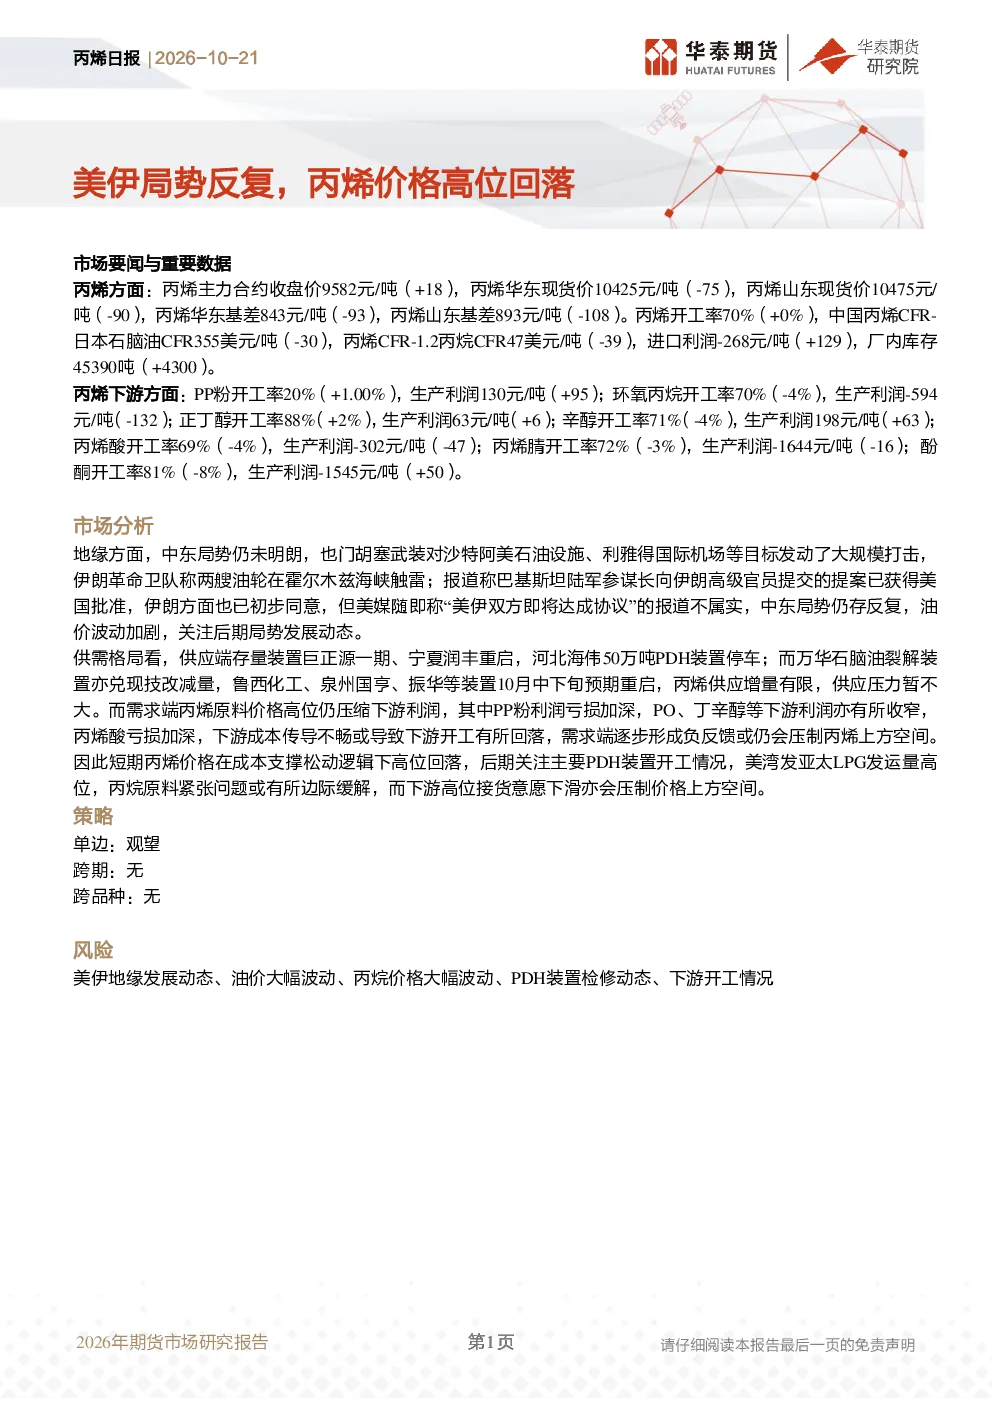
根据最新研报,丙烯主力合约收盘价9582元/吨,华东现货价10425元/吨,山东现货价10475元/吨。短期价格高位回落,主要受地缘政治影响及下游利润压缩导致。后期需关注PDH装置开工、美湾LPG发运量、丙烷原料紧张缓解及下游接货意愿等因素变化。
丙烯下游行业发展趋势如何?
丙烯下游开工率分化明显,PP粉开工率20%,环氧丙烷开工率70%,正丁醇开工率88%,辛醇开工率71%,丙烯酸开工率69%,丙烯腈开工率72%,酚酮开工率81%。目前下游利润普遍收窄或亏损,如PO、丁辛醇利润收窄,丙烯酸亏损加深,丙烯腈亏损1644元/吨,酚酮亏损1545元/吨。成本传导不畅或导致下游开工回落,形成负反馈压制丙烯上方空间。
报告重点分析了哪些方面?
报告重点分析了丙烯供需格局及市场动态。供应端,巨正源一期、宁夏润丰重启,河北海伟PDH装置停车,万华石脑油裂解装置技改减量,鲁西化工等装置预期重启,丙烯供应增量有限。需求端,丙烯原料价格高位压缩下游利润,PP粉利润亏损加深,PO、丁辛醇等利润收窄,丙烯酸亏损加深。报告还分析了地缘政治对油价的影响及库存情况。
当前丙烯市场现状如何判断?
当前丙烯市场呈现供应增量有限、下游需求受压制状态。主力合约及现货价格高位回落,华东现货价10425元/吨,山东现货价10475元/吨。开工率方面,丙烯整体开工率70%,下游如PP粉开工率20%,环氧丙烷开工率70%。基差方面,华东基差843元/吨,山东基差893元/吨。市场整体处于高位回落阶段,后期走势需关注供需两端变化及原料价格波动。
研报提示的主要风险有哪些?
研报提示的主要风险包括:美伊地缘发展动态,中东局势未明朗,胡塞武装对沙特阿美石油设施发动打击,伊朗革命卫队称油轮在霍尔木兹海峡触雷等事件可能加剧油价波动;油价大幅波动直接影响丙烯成本;丙烷价格大幅波动影响丙烯原料成本;PDH装置检修动态可能改变市场供应格局;下游开工情况变化影响需求端表现。这些因素均需密切关注。