猜你想问
白糖和棉花的市场走势如何?
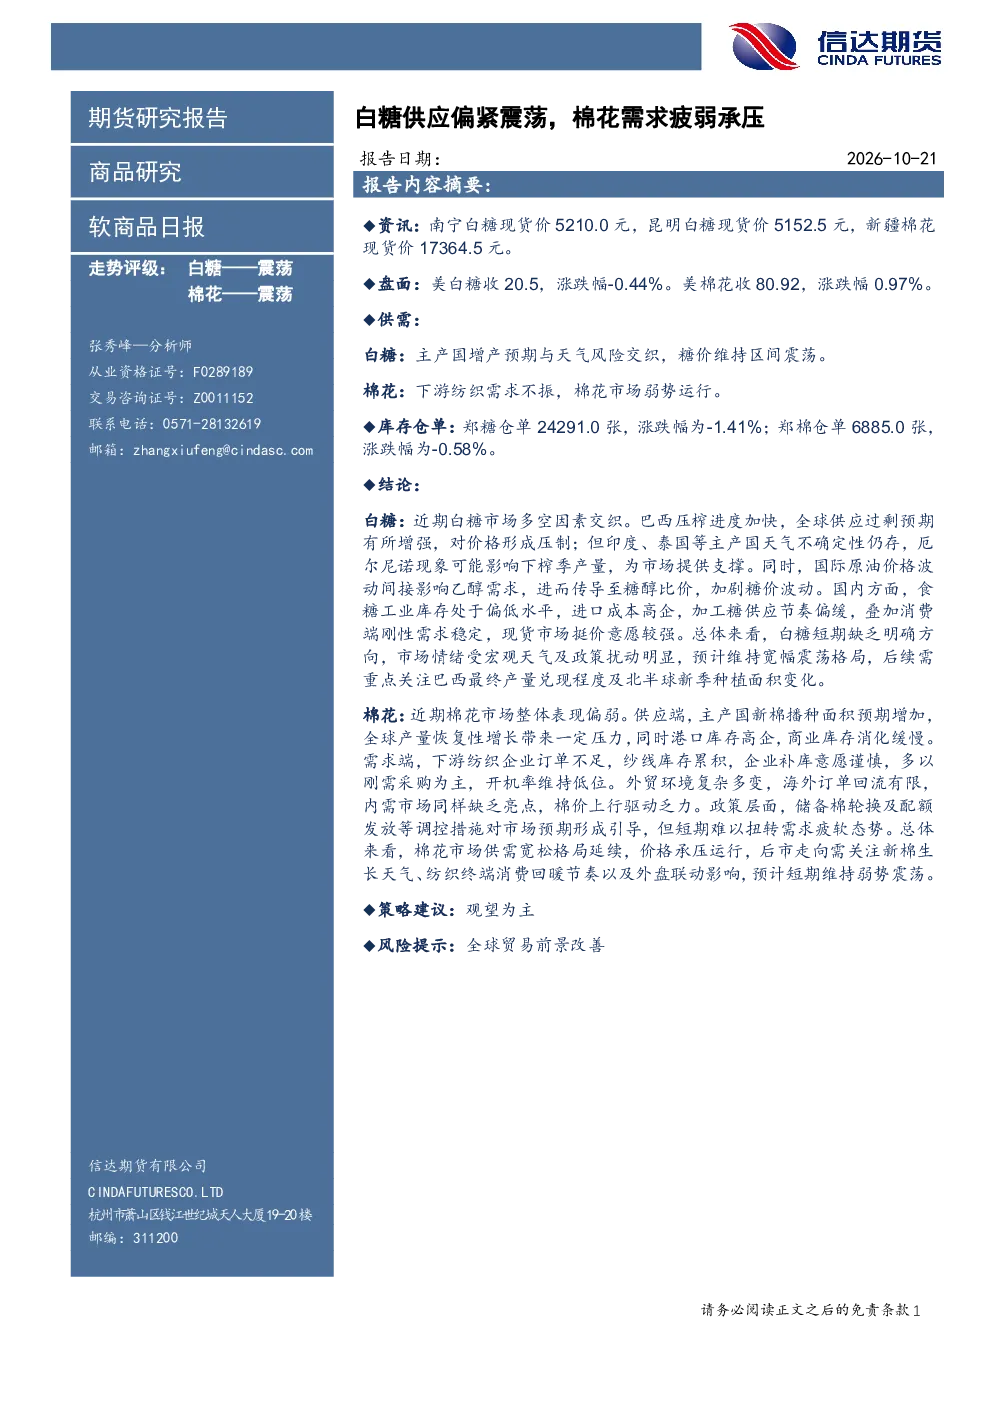
白糖市场近期呈现震荡态势,主要受巴西压榨进度加快带来的供应过剩预期压制,同时印度、泰国等主产国的天气不确定性及厄尔尼诺可能影响产量,为市场提供支撑。国际原油价格波动通过影响乙醇需求传导至糖醇比价,加剧价格波动。国内食糖工业库存偏低,进口成本高企,加工糖供应节奏偏缓,消费端刚性需求稳定,现货市场挺价意愿较强。棉花市场则整体表现偏弱,主产国新棉播种面积预期增加,全球产量恢复性增长带来压力,港口库存高企,商业库存消化缓慢。下游纺织企业订单不足,纱线库存累积,补库意愿谨慎,开机率维持低位。外贸环境复杂,内需市场缺乏亮点,棉价上行驱动乏力。总体来看,白糖和棉花短期均缺乏明确方向,市场情绪受宏观天气及政策扰动明显,预计维持宽幅震荡格局。
软商品行业的未来发展趋势是什么?
软商品行业未来发展趋势需关注多方面因素。白糖方面,需持续关注巴西最终产量兑现程度及北半球新季种植面积变化,这些因素将直接影响全球供应格局。同时,国际原油价格波动、乙醇需求变化以及国内食糖库存和消费情况,也将持续影响糖价波动。棉花方面,新棉生长天气、纺织终端消费回暖节奏以及外盘联动是关键影响因素。全球产量恢复性增长带来的供应压力将持续存在,而下游需求端能否改善,将决定棉花价格的短期走势。政策层面,储备棉轮换及配额发放等调控措施对市场预期形成引导,但短期内难以扭转需求疲软态势。总体而言,软商品行业未来走势将受供需关系、宏观经济环境及政策调控等多重因素影响,市场波动性预计将维持在较高水平。
这份研报重点分析了哪些方向?
这份研报重点分析了白糖和棉花的供需关系、市场走势及影响因素。对于白糖,报告详细探讨了巴西压榨进度、主产国天气风险、国际原油价格波动对糖醇比价的影响,以及国内食糖库存、进口成本和消费需求等因素。对于棉花,报告分析了主产国新棉播种面积预期、全球产量恢复性增长、港口及商业库存状况,以及下游纺织企业订单、纱线库存和开机率等需求端数据。此外,报告还关注了储备棉轮换、配额发放等政策因素对市场预期的影响。通过对这些因素的综合分析,报告评估了白糖和棉花市场的短期走势,并提出了相应的市场情绪判断和风险提示。
当前软商品市场的现状如何?
当前软商品市场现状呈现白糖和棉花均震荡运行的特点。白糖市场多空因素交织,巴西压榨进度加快和全球供应过剩预期压制价格,而印度、泰国等主产国天气不确定性及国内需求支撑价格。棉花市场则整体表现偏弱,供应端全球产量恢复性增长带来压力,需求端下游纺织企业订单不足,纱线库存累积,补库意愿谨慎。郑糖和郑棉仓单数量均有所下降,但市场整体库存压力仍存。白糖市场情绪受宏观天气及政策扰动明显,棉花市场则受供需宽松格局影响,价格承压运行。总体来看,软商品市场短期缺乏明确方向,维持宽幅震荡格局。
这份研报提到了哪些风险提示?
这份研报提示了软商品市场面临的主要风险,包括全球贸易前景改善可能带来的市场波动。对于白糖,需关注巴西最终产量兑现程度不及预期、北半球新季种植面积变化带来的供应风险,以及国际原油价格大幅波动可能引发的糖醇比价变化。此外,国内食糖库存和消费情况的变化,以及政策调控措施的超预期调整,也可能对市场产生重要影响。对于棉花,需关注新棉生长天气异常、纺织终端消费回暖节奏缓慢,以及外盘联动带来的市场风险。政策层面,储备棉轮换及配额发放等调控措施的调整,也可能对市场预期和市场走势产生不确定性影响。这些因素均可能对软商品市场的短期和长期走势产生影响,投资者需密切关注。