猜你想问
白糖和棉花的市场走势如何?
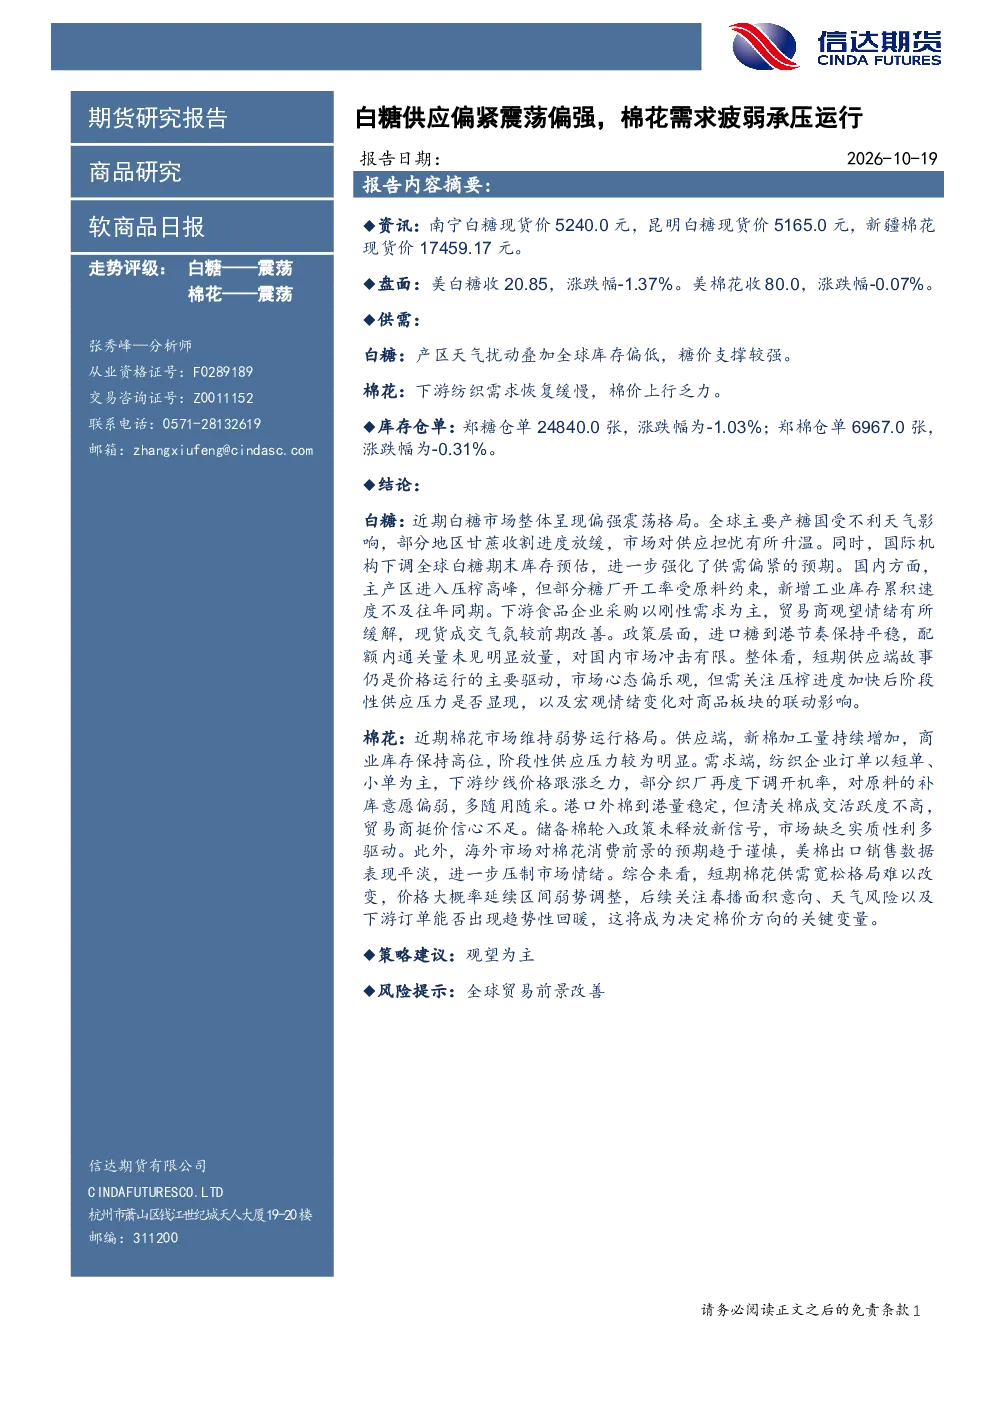
根据最新研报,白糖市场呈现震荡走势,主要受产区天气扰动和全球库存偏低支撑。当前主产区进入压榨高峰,但部分糖厂开工率受原料约束,新增工业库存累积速度不及往年同期。下游食品企业采购以刚性需求为主,现货成交气氛较前期有所改善。政策层面,进口糖到港节奏保持平稳,配额内通关量未见明显放量。棉花市场同样呈现震荡态势,下游纺织需求恢复缓慢导致棉价上行乏力。新棉加工量持续增加,商业库存保持高位,阶段性供应压力较为明显。纺织企业订单以短单、小单为主,下游纱线价格跟涨乏力,部分织厂再度下调开机率。储备棉轮入政策未释放新信号,海外市场对棉花消费前景的预期趋于谨慎。
软商品行业的未来发展趋势是什么?
软商品行业未来发展趋势需关注白糖和棉花各自的供需变化。白糖方面,需持续跟踪主产区天气情况、全球糖库存变化以及下游食品企业的采购节奏。棉花方面,关键在于下游纺织需求的恢复速度、新棉种植面积意向以及国际棉花市场的消费前景。当前市场整体呈现区间震荡格局,白糖短期支撑较强,但需警惕压榨进度加快后的供应压力;棉花短期供需宽松格局难以改变,价格大概率延续区间弱势调整。行业整体需关注宏观情绪变化对商品板块的联动影响。
这份研报主要分析了哪些方向?
这份研报主要分析了白糖和棉花的供需基本面和价格走势。具体包括:白糖市场,重点关注产区天气、全球库存、压榨进度、工业库存变化、下游采购以及进口政策等因素;棉花市场,则重点考察下游纺织需求恢复情况、新棉加工量、商业库存水平、纱线价格以及储备棉轮入政策等。此外,研报还评估了郑糖和郑棉的仓单变化,并基于当前市场状况提出了短期走势评级和策略建议。
当前软商品市场的现状如何?
当前软商品市场整体呈现震荡偏强态势,但结构性分化明显。白糖市场方面,产区天气扰动叠加全球库存偏低为价格提供支撑,但主产区压榨高峰带来的供应压力不容忽视。下游需求保持刚性,现货成交有所改善。棉花市场则面临下游需求恢复缓慢的压力,棉价上行乏力,商业库存高位,部分织厂下调开机率。郑糖和郑棉仓单均出现小幅下降,但整体库存水平仍处于相对高位。市场整体心态偏乐观,但需关注宏观环境变化对商品板块的潜在影响。
这份研报提到了哪些风险因素?
这份研报提示的风险因素主要集中在全球贸易前景方面。对于白糖市场,需关注全球主要产区的极端天气事件可能对产量造成的影响,以及主要消费国经济复苏不及预期可能导致的进口需求下降。对于棉花市场,风险在于下游纺织需求的恢复速度低于预期,导致库存持续累积,价格承压。此外,全球贸易政策的变化也可能对软商品价格产生扰动。当前市场对全球贸易前景的预期趋于谨慎,这也是需要持续关注的重要风险点。