猜你想问
白糖和棉花的市场走势如何?
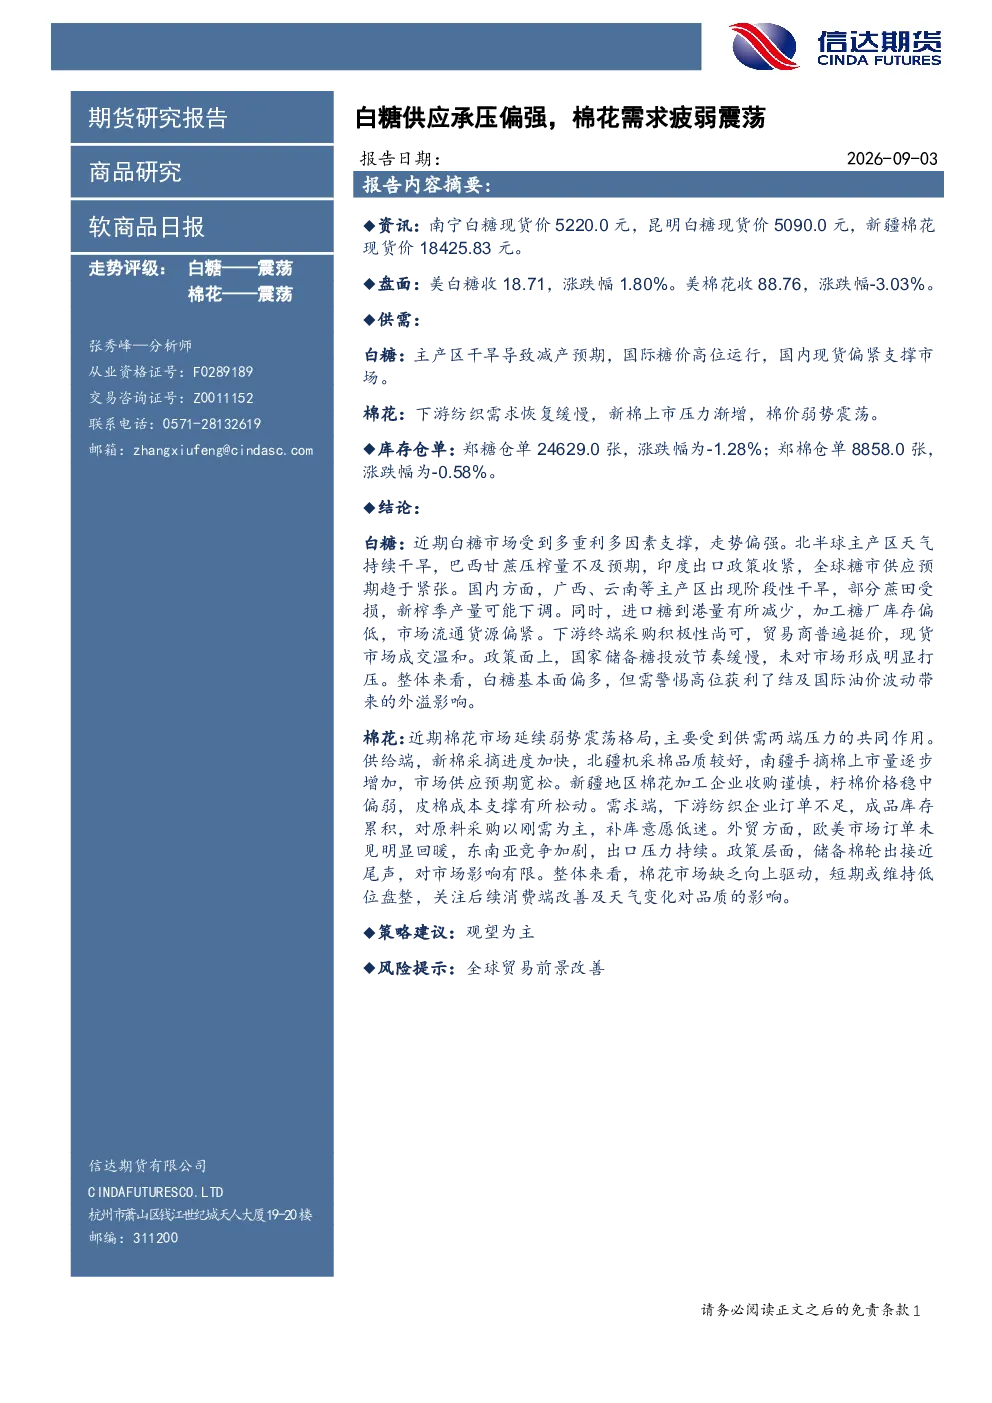
白糖市场因主产区干旱导致减产预期,国际糖价高位运行,国内现货偏紧支撑市场。北半球主产区天气持续干旱,巴西甘蔗压榨量不及预期,印度出口政策收紧,全球糖市供应预期趋于紧张。国内方面,广西、云南等主产区出现阶段性干旱,部分蔗田受损,新榨季产量可能下调。进口糖到港量减少,加工糖厂库存偏低,市场流通货源偏紧。下游终端采购积极性尚可,贸易商挺价,现货市场成交温和。政策面上,国家储备糖投放节奏缓慢,未对市场形成明显打压。棉花市场则受到下游纺织需求恢复缓慢和新棉上市压力的影响,棉价弱势震荡。新棉采摘进度加快,北疆机采棉品质较好,南疆手摘棉上市量逐步增加,市场供应预期宽松。新疆地区棉花加工企业收购谨慎,籽棉价格稳中偏弱,皮棉成本支撑有所松动。下游纺织企业订单不足,成品库存累积,对原料采购以刚需为主,补库意愿低迷。外贸方面,欧美市场订单未见明显回暖,东南亚竞争加剧,出口压力持续。政策层面,储备棉轮出接近尾声,对市场影响有限。
软商品行业的未来发展趋势是什么?
软商品行业未来发展趋势需关注供需两端变化。白糖方面,需持续跟踪主产区天气情况、巴西甘蔗压榨进度及印度出口政策调整,这些因素将直接影响全球糖市供应格局。国内方面,新榨季产量变化、进口量波动及下游消费需求将是关键变量。棉花方面,纺织需求的恢复速度、新棉上市节奏及国际市场订单情况将决定价格走势。同时,全球贸易环境变化和国内储备棉政策调整也需密切关注,这些因素可能对软商品价格产生重要影响。
报告中重点分析了哪些方向?
报告中重点分析了白糖和棉花的供需基本面。白糖方面,重点关注了主产区干旱导致的减产预期、国际糖价高位运行、国内现货偏紧支撑、进口糖到港量减少、加工糖厂库存偏低以及国家储备糖投放节奏等因素对市场的影响。棉花方面,则重点分析了下游纺织需求恢复缓慢、新棉上市压力渐增、市场供应预期宽松、加工企业收购谨慎、下游补库意愿低迷以及外贸出口压力等因素对棉价的影响。此外,报告还分析了郑糖和郑棉的仓单变化情况,为市场走势提供参考。
当前软商品市场的现状如何?
当前软商品市场呈现白糖和棉花均震荡的格局。白糖市场因供应端预期偏紧及下游采购积极性尚可,价格受到多重利多因素支撑,但高位获利了结及国际油价波动可能带来外溢影响。棉花市场则延续弱势震荡,主要受到供需两端压力的共同作用,短期或维持低位盘整。郑糖仓单下降,郑棉仓单微降,显示市场情绪有所缓和,但整体库存水平仍需关注。市场参与者普遍持谨慎态度,等待更多积极因素出现。
阅读这份研报需要关注哪些风险提示?
阅读这份研报需关注全球贸易前景改善带来的不确定性。白糖市场需警惕国际油价波动可能带来的外溢影响,以及国内政策调整可能对市场预期产生的影响。棉花市场则需关注下游纺织需求恢复的持续性,以及新棉上市节奏对市场供应的影响。此外,全球贸易环境的变化也可能对软商品价格产生重要影响,需持续跟踪相关动态。同时,天气变化也可能对软商品品质和产量产生影响,需密切关注主产区天气情况。