猜你想问
永和股份含氟高分子材料业务增长情况如何?
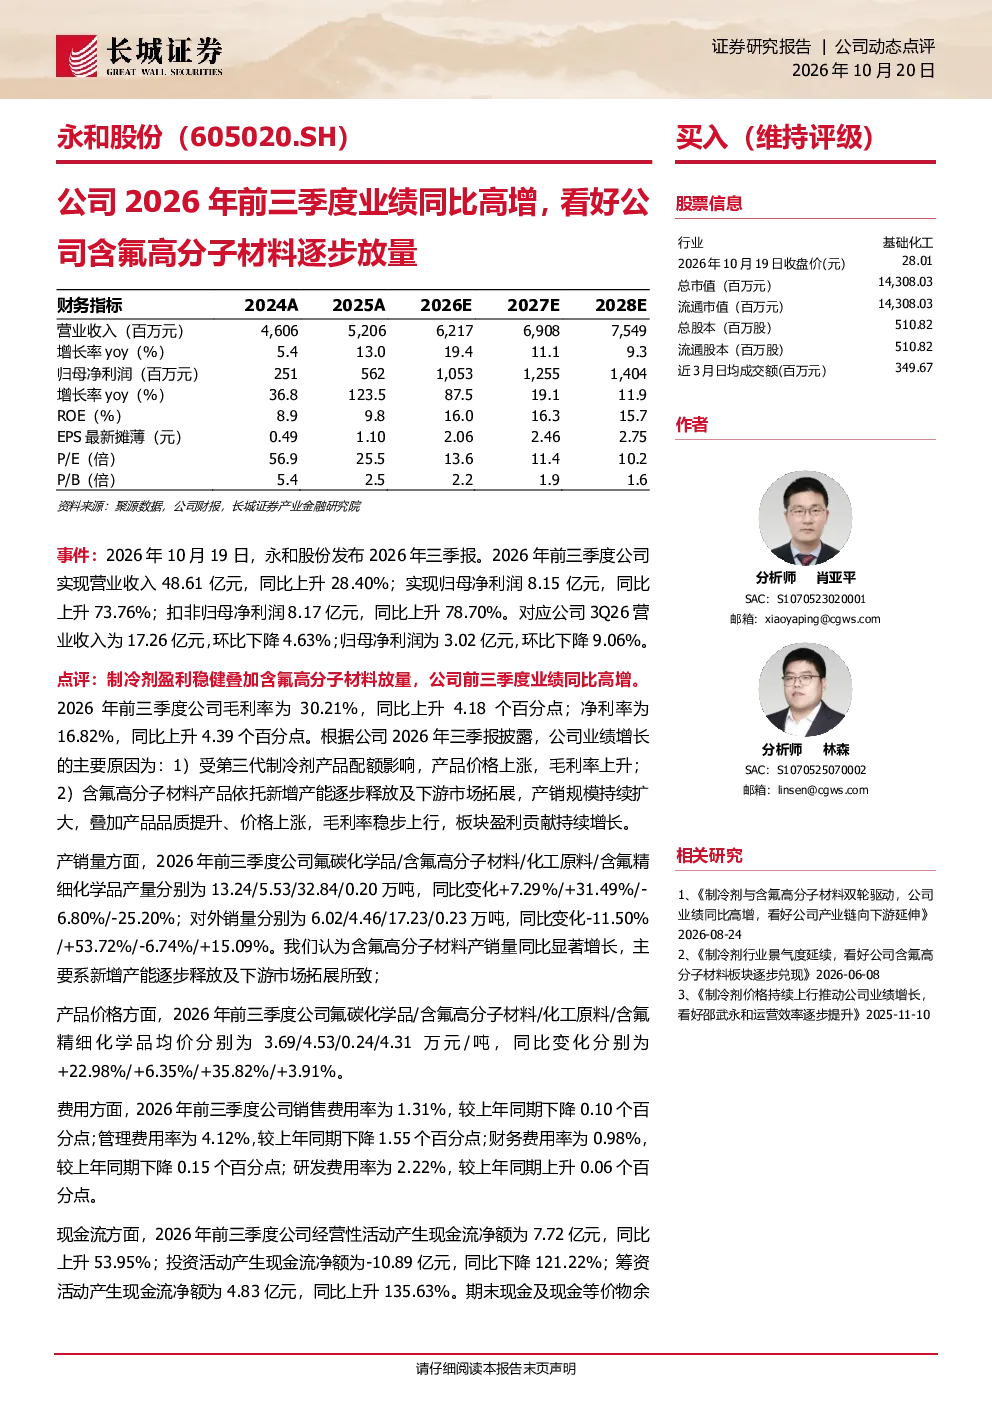
永和股份含氟高分子材料业务增长显著,2026年前三季度产量同比显著增长,主要得益于新增产能释放和下游市场拓展。公司邵武基地产能持续爬坡,中高端产品占比提升,包头项目稳步推进,未来有望贡献增量。产品价格上涨也推动了业务增长,均价同比上升6.35%
制冷剂行业发展趋势如何?
制冷剂行业景气度延续,主流HFCs品种价格维持高位运行。永和股份作为制冷剂配额主要持有企业之一,有望持续受益于配额约束下的行业高景气。公司制冷剂业务盈利稳健,为含氟高分子材料业务增长提供了有力支撑
报告重点分析了永和股份的哪些方面?
报告重点分析了永和股份的含氟高分子材料业务增长情况,包括产能释放、产品结构优化、市场拓展等方面。同时,也分析了公司制冷剂业务的盈利能力及行业景气度。报告还评估了公司未来几年的财务表现,预测了收入和净利润的增长情况
当前市场对永和股份的判断是什么?
当前市场对永和股份的判断是积极乐观的。公司含氟高分子材料业务逐步放量,制冷剂业务受益于行业高景气,整体竞争力进一步增强。公司产品矩阵将进一步丰富,成长空间进一步打开。但需关注行业周期性波动、技术研发及新产品替代等风险
研报提示了哪些风险?
研报提示了行业周期性波动风险、技术研发及新产品替代风险、产业政策调整风险、产品价格波动风险、项目建设不及预期风险等。这些风险可能对公司业务增长和盈利能力产生影响,需密切关注行业动态和政策变化
你可能感兴趣
含氟高分子材料逐步放量,看好三代制冷剂周期往上
长城证券2023-11-08
制冷剂行业景气度延续,看好公司含氟高分子材料板块逐步兑现
长城证券2026-06-09
含氟高分子材料业务持续放量,制冷剂价格承压拖累业绩
太平洋证券2023-11-03
三代制冷剂渐入景气周期,关注公司含氟高分子材料板块成长性
长城证券2024-09-24
制冷剂进入长景气周期,关注公司含氟高分子材料及精细化学品布局
长城证券2025-06-27
制冷剂与含氟高分子材料双轮驱动,公司业绩同比高增,看好公司产业链向下游延伸
长城证券2026-08-24
制冷剂价格上行,看好公司制冷剂及含氟高分子材料业务
长城证券2024-06-03
含氟高分子材料板块助力长期成长,制冷剂板块迎来景气周期
长城证券2023-08-18
中信建投化工杨晖团队 含氟高分子材料AI 半
未知机构2026-08-12
中信建投化工杨晖团队 含氟高分子材料 AI 半导体 光纤有望共振催化需求释放 国内产业升级正在
未知机构2026-08-12