猜你想问
金融街论坛主要讨论了哪些监管思路?
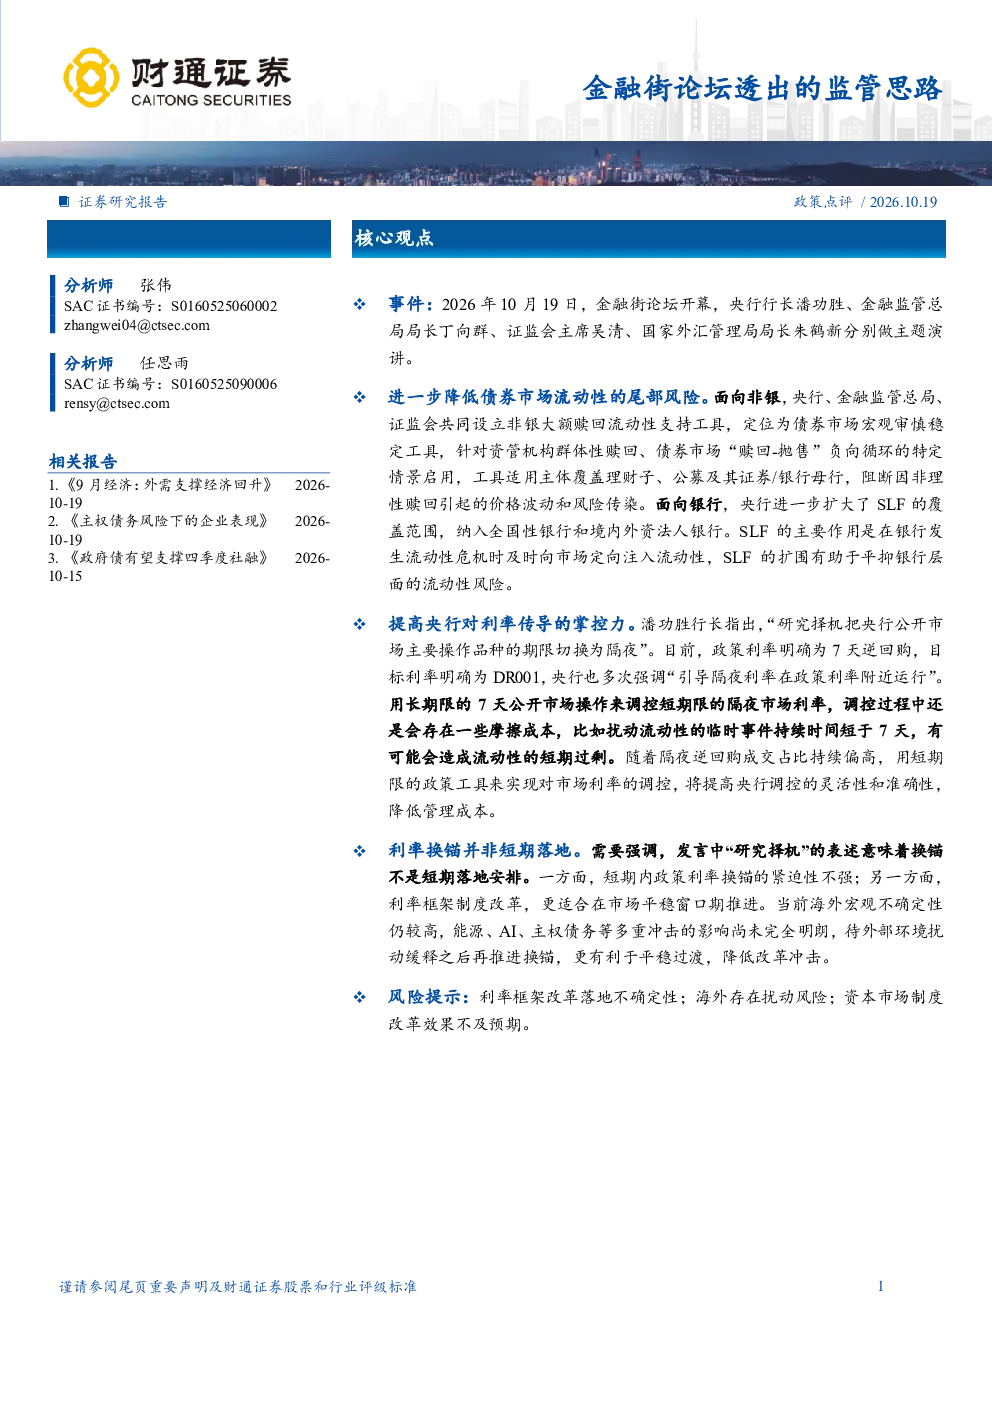
金融街论坛重点讨论了降低债券市场流动性尾部风险,包括设立非银大额赎回流动性支持工具和扩大SLF覆盖范围。同时,探讨了提高央行对利率传导的掌控力,如政策利率换锚和贷款利率定价基准改革。此外,还涉及资本市场制度改革,如主动ETF注册和监管举措;金融监管总局改革,推动金融机构差异化发展;以及外汇局开放政策,支持企业跨境合作。
债券市场流动性风险如何降低?
为降低债券市场流动性尾部风险,央行联合金融监管总局、证监会设立了非银大额赎回流动性支持工具,针对资管机构群体性赎回场景,覆盖理财子、公募及其证券/银行母行,以阻断非理性赎回引发的风险传染。同时,央行扩大了SLF覆盖范围至全国性银行和境内外资法人银行,实现对境内存款类金融机构的全覆盖,从而平抑银行层面的流动性风险。
利率市场化改革有哪些进展?
利率市场化改革方面,央行研究择机将公开市场主要操作品种期限切换为隔夜,推动政策利率锚对齐DR001,以提升调控灵活性和精准性。此外,还推动贷款利率定价基准改革,从LPR向多元化定价基准转型,增强央行对实体贷款利率的影响力。但需注意,政策利率换锚并非短期落地,需待市场平稳期推进。
资本市场制度改革有哪些新举措?
资本市场制度改革方面,证监会同意首批18只主动ETF注册,丰富了机构投资者配置工具。同时,推出了四项监管举措:筹建基金业运行监测中心、发布人工智能安全合规应用意见、完善违规减持处罚规则、制定证券市场先行赔付指导意见。这些举措旨在提升市场韧性,支持实体经济发展。
研报提示哪些风险?
研报提示,当前海外宏观不确定性较高,政策利率换锚和贷款利率定价基准改革需待外部环境扰动缓释后推进,以降低改革冲击。此外,金融监管总局改革和外汇局开放政策也面临一定的实施挑战。投资者需关注政策落地过程中的市场反应和潜在风险。
你可能感兴趣
固收周报:金融街论坛中隐含的两条政策线索(2024年第40期)
东吴证券2024-10-20
2025金融街论坛年会点评:多层次资本市场改革持续推进,不断夯实市场内在稳定性的基础
财信证券2025-10-27
2026年金融街论坛年会政策解读
中泰证券2026-10-20
2024金融街论坛年会开幕式解读:政策工具箱开启提速,紧抓质量提升“牛鼻子”
金融东海证券2024-10-18
政策双周报(1018-1106):金融街论坛、中美磋商新成果
华创证券2025-11-06
稳市机制持续完善,金融政策协同助力资本市场企稳修复——2026年金融街论坛年会政策解读
中泰证券2026-10-19
中信证券 金融街论坛年会一揽子政策解读固定收益
未知机构2026-10-19
FICC日报:股债汇商齐涨,关注金融街论坛政策信号
华泰期货2025-10-28
固收日报:金融街论坛年会在北京开幕,传递最新政策信息
华鑫证券2020-10-22
政策动态追踪系列:金融街论坛:回望与期待
国联民生证券2026-10-18