猜你想问
物理AI是什么技术?
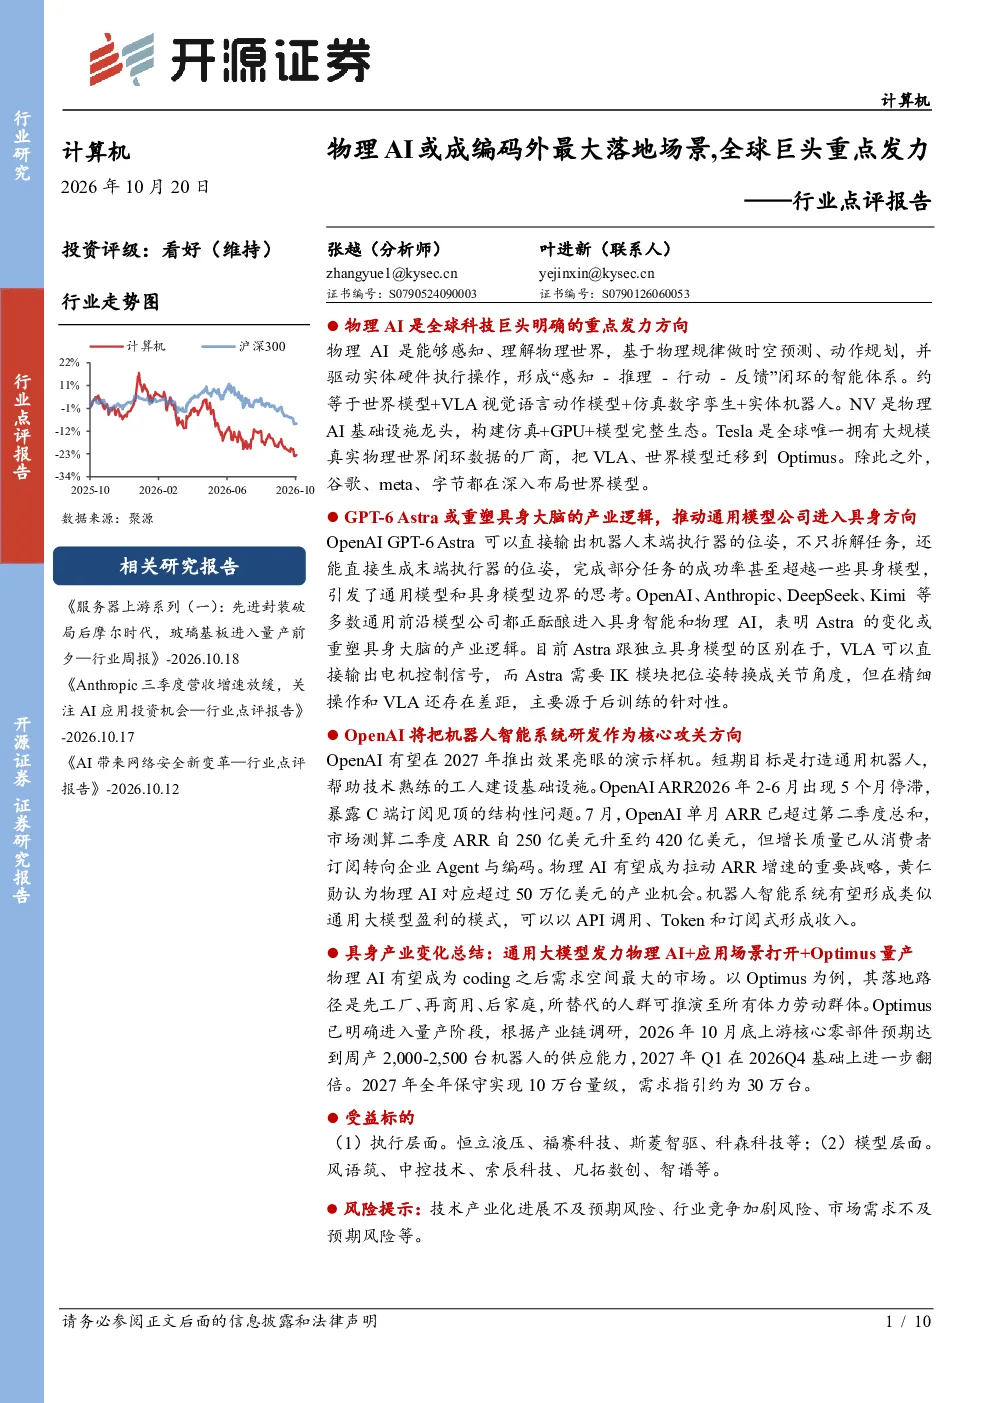
物理AI通过感知、推理与行动参与物理世界,形成“感知—决策—行动—反馈”闭环。其技术体系包括世界模型、VLA(视觉—语言—动作模型)、仿真与数字孪生及机器人本体,涉及环境预测、动作生成、仿真验证与实体执行等环节。
物理AI行业发展趋势如何?
物理AI市场空间广阔,预计2030年全球人形机器人出货量将超75万台。英伟达、谷歌、Meta等巨头重点布局,英伟达提供完整开发工具链,谷歌等从机器人模型切入。GPT-6 Astra可直接输出机器人位姿,引发通用模型和具身模型边界思考。OpenAI将研发机器人智能系统,物理AI有望成为拉动ARR增速的重要战略,对应超50万亿美元的产业机会。
报告重点分析了哪些方向?
报告重点分析了物理AI的技术体系、市场空间、巨头布局、产业逻辑及风险提示。指出物理AI有望成为编码后需求空间最大的市场,产业正从技术验证迈向规模化应用。具身大脑有望开启AI收费新模式,打通AI产业商业闭环。受益标的分析包括执行层和模型层相关公司。
当前物理AI市场现状如何?
当前物理AI市场处于快速发展阶段,技术体系逐步成熟,产业从验证迈向应用。全球人形机器人出货量快速增长,2026年上半年同比增长432.1%。巨头纷纷投入巨资布局,技术竞争激烈。产业机会巨大,但技术产业化、市场需求及行业竞争存在一定风险。
研报提示了哪些风险?
研报提示了技术产业化进展不及预期、行业竞争加剧及市场需求不及预期等风险。技术产业化需要克服诸多挑战,行业竞争可能导致价格战,市场需求变化可能影响产业规模。需关注这些风险对产业发展的影响。
你可能感兴趣
开源计算机 物理AI或成编码外最大落地场景 全球巨头重点发力-
未知机构2026-10-20
开源计算机物理AI或成编码外最大落地场景全球巨头重点发力-20261020
未知机构2026-10-20
计算机行业跟踪报告:国产AI模型进入全球前沿梯队,大模型竞争转向能力、成本与场景落地
信息技术万联证券2026-07-27
计算机行业深度报告世界模型从“生成世界”到“控制世界”,物理AI打开工业软件与自动化重估空间
信息技术东吴证券2026-08-27
计算机行业点评《关于规范整顿“现金贷”业务的通知》:现金贷监管靴子落地,无场景贷款业务受冲击最大
信息技术中泰证券2017-12-04
计算机行业周观点:端侧AI或将成为AI最佳落地场景,电力催化不断
信息技术华西证券2024-06-16
海外科技行业周报2023年31期:AI终端加速落地,全球科技巨头全面发力AGI
信息技术国泰君安证券2024-01-20
【招商计算机】自动驾驶是AI落地明确场景无人驾驶=(AI,新能源),重
未知机构2023-07-04
计算机行业点评报告:百度(BIDU.O):首次披露AI业务详细数据,全栈AI能力或驱动价值重估
信息技术华鑫证券2025-12-29
计算机行业2016年日常报告:科技巨头观察2:谷歌开发者大会深度解读,AI与VR成谷歌未来
信息技术国金证券2016-05-19