猜你想问
本周楼市成交数据有何亮点?
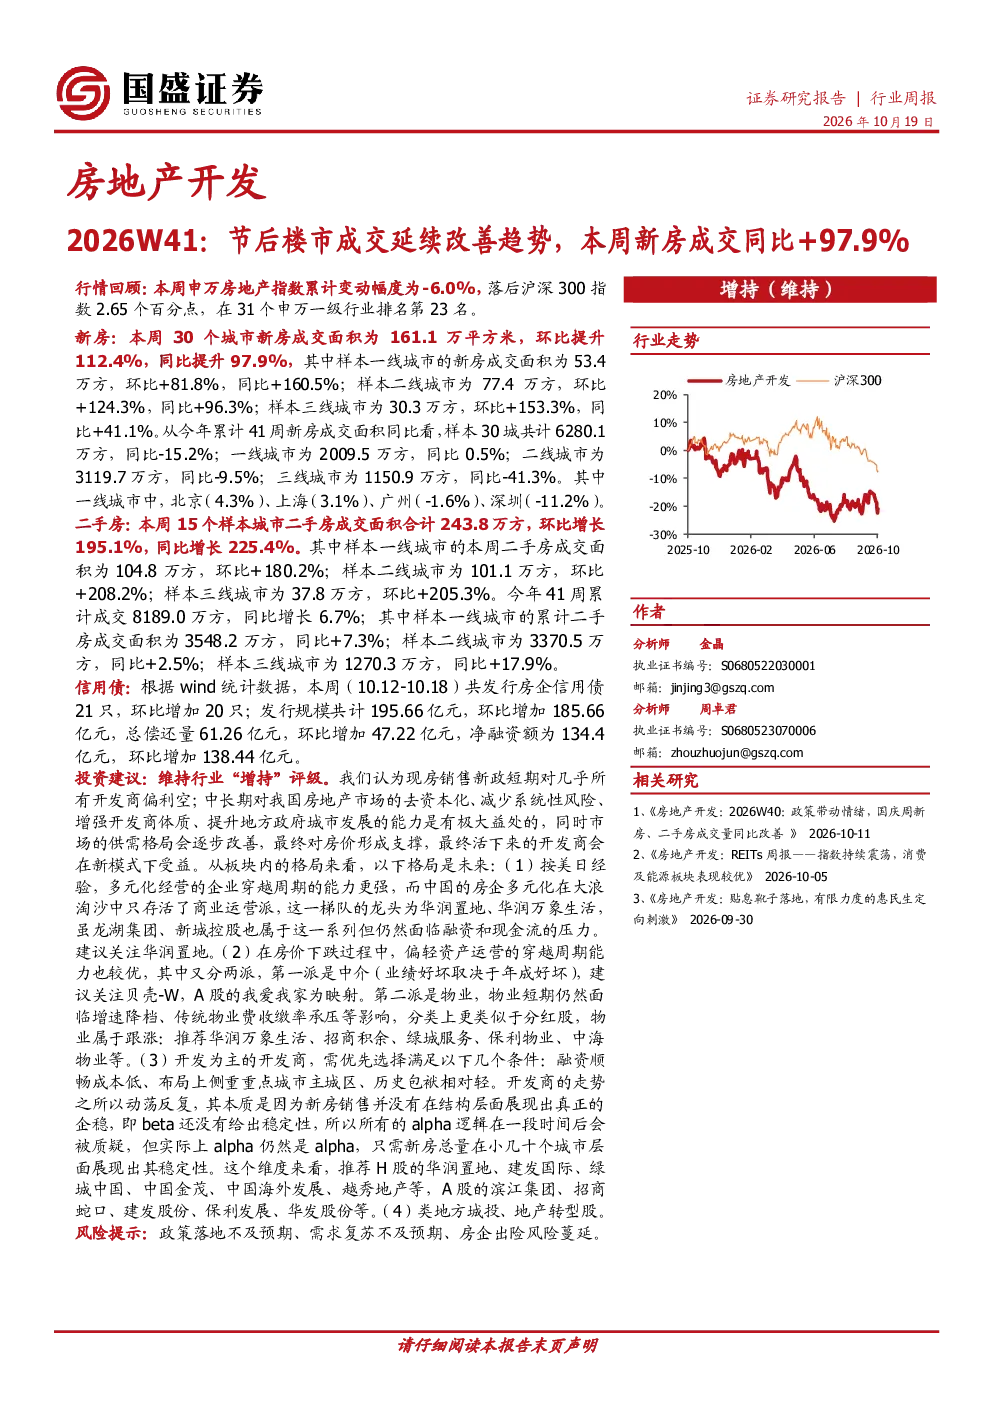
本周30个城市新房成交面积161.1万平方米,环比、同比均大幅增长,一线城市、二线城市和三线城市成交量均呈现环比、同比上升。从今年累计41周来看,样本30城新房成交面积同比减少15.2%,一线城市成交面积同比略有增长,二线城市和三线城市成交面积同比降幅较大。同时,15个样本城市二手房成交面积243.8万平方米,环比、同比均大幅增长,一线城市、二线城市和三线城市成交量均呈现环比、同比上升。从今年累计41周来看,样本15城二手房成交面积同比增长6.7%
房地产行业发展趋势如何?
现房销售新政短期对开发商偏利空,但中长期有利于市场去资本化、减少系统性风险、增强开发商体质、提升地方政府城市发展的能力。未来市场供需格局将逐步改善,最终对房价形成支撑,活下来的开发商将在新模式下受益。未来3年,板块内格局将呈现多元化经营的商业运营派、偏轻资产运营的中介和物业、开发为主的开发商、类地方城投、地产转型股等特征。
报告重点分析了哪些方面?
报告重点分析了本周30个城市和15个样本城市的新房和二手房成交数据,以及房企信用债发行情况。其中,新房成交环比、同比均大幅增长,二手房成交同样表现强劲。房企信用债发行数量和规模均环比大幅增加,净融资额为134.4亿元,环比增加138.44亿元。此外,报告还分析了杭州和深圳出台的现房销售新政及其影响。
当前市场现状如何判断?
本周申万房地产指数累计变动幅度为-6.0%,在申万一级行业中排名靠后。市场上涨个股减少,下跌个股增多,房地产股涨跌互现。重点40家A/H房企上涨个股较上周减少,跌幅居前的个股主要为部分大型房企。整体来看,市场表现分化,部分房企面临压力,但行业整体仍存在改善趋势。
研报提示哪些风险?
研报提示的主要风险包括政策落地不及预期、需求复苏不及预期、房企出险风险蔓延。现房销售新政短期对开发商偏利空,若政策执行效果不及预期,可能影响市场信心和行业复苏进程。同时,若需求复苏不及预期,将给房企带来更大压力。此外,房企出险风险仍需关注,部分大型房企的财务状况可能影响行业整体稳定性。