猜你想问
这份研报的核心内容是什么?
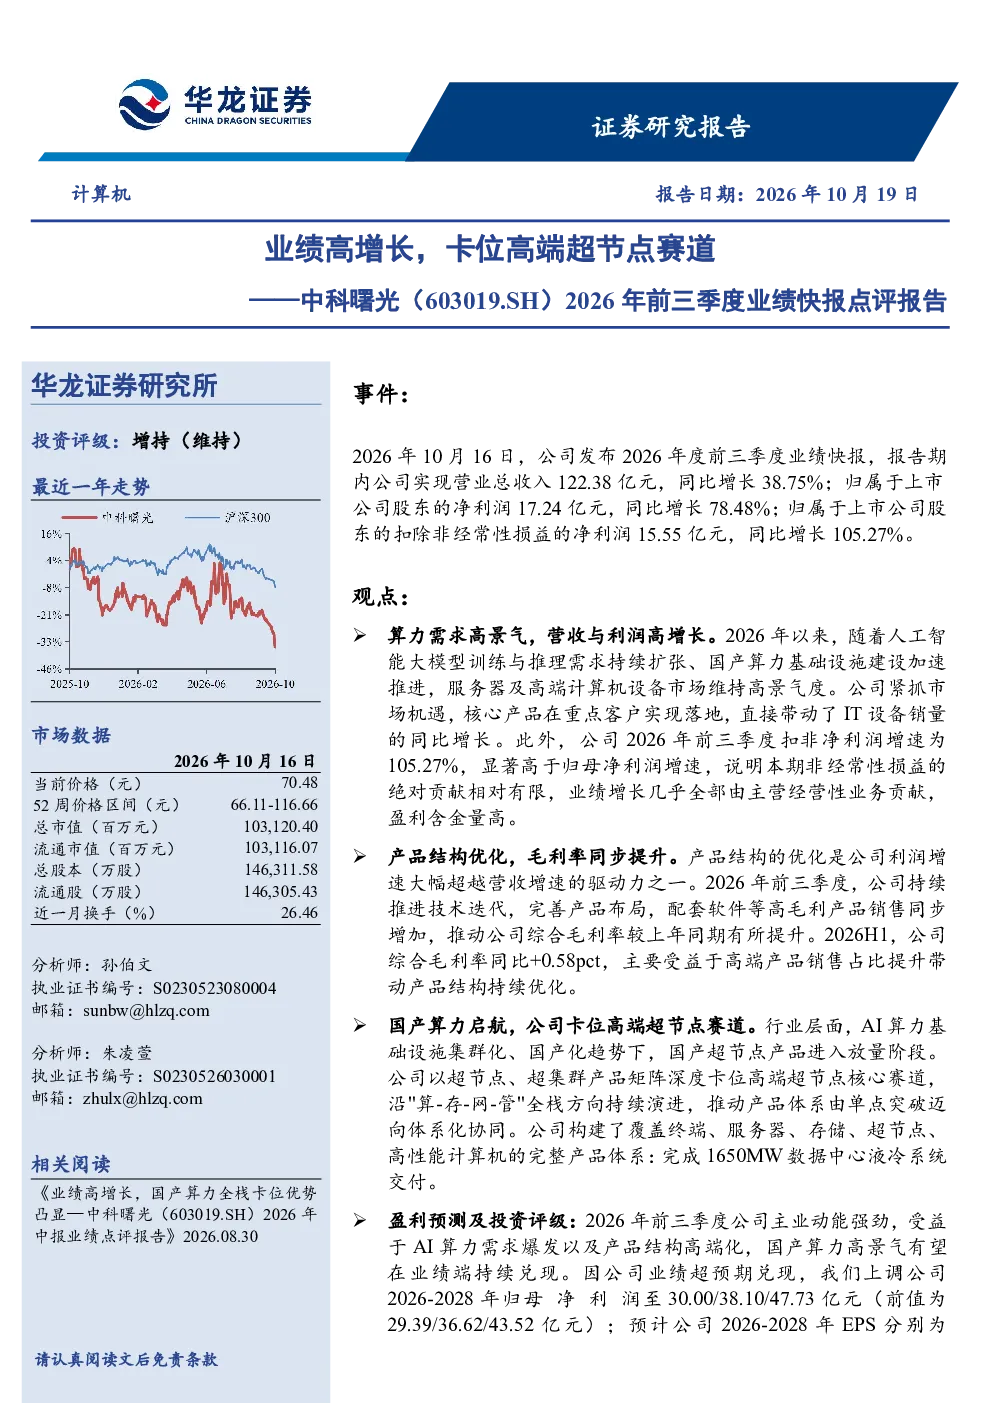
研报指出,2026年前三季度公司营收与利润实现高增长,营业总收入同比增长38.75%,净利润同比增长78.48%,扣非净利润增速达105.27%。业绩增长主要由主营经营性业务驱动,同时产品结构优化,高毛利产品销售增加,综合毛利率提升。公司深度布局高端超节点市场,以超节点、超集群产品矩阵构建覆盖“算-存-网-管”全栈的产品体系,推动产品体系由单点突破迈向体系化协同。
AI算力行业发展趋势如何?
AI算力行业目前处于高景气周期,市场需求旺盛。随着AI技术的快速发展,算力需求持续增长,推动国产算力加速发展。公司积极卡位高端超节点赛道,通过技术迭代和产品结构优化,提升市场竞争力。未来,国产算力有望持续受益于AI需求爆发,实现业绩增长。
研报重点分析了哪些方向?
研报重点分析了公司在算力市场的布局和产品结构优化。公司以超节点、超集群产品矩阵深度布局高端超节点市场,构建覆盖“算-存-网-管”全栈的产品体系。同时,公司持续推进技术迭代,高毛利产品销售增加,综合毛利率提升,推动业绩增长。
当前算力市场竞争现状如何?
当前算力市场竞争激烈,国产算力厂商加速崛起。公司通过技术迭代和产品结构优化,提升市场竞争力。同时,公司深度布局高端超节点市场,构建覆盖“算-存-网-管”全栈的产品体系,推动产品体系由单点突破迈向体系化协同。未来,行业竞争将更加激烈,公司需持续提升技术实力。
研报提示了哪些风险?
研报提示了国产算力建设不及预期、数据资料误差、联营企业业绩不及预期、行业竞争加剧、政策标准出台速度不及预期等风险。这些风险可能对公司业绩和市场竞争力产生影响,需密切关注市场动态和政策变化。
你可能感兴趣
2026年前三季度业绩预告点评报告:利润端预计高增长,有望持续受益于AI高景气度
信息技术华龙证券2026-10-14
2026年前三季度业绩快报点评:业绩持续高增,AI PCB需求驱动订单增长
东吴证券2026-10-17
2026年前三季度业绩预告点评:Q3业绩高增,高端TV SoC持续放量
电子设备东吴证券2026-10-09
2020年前三季度业绩快报点评:Q3收入端实现稳健增长,利润维持高增长
食品饮料民生证券2020-10-11
2026年前三季度业绩预告点评:Q3业绩有望超预期,海外AIDC业务打开长期成长空间
机械设备东吴证券2026-10-14
2020年前三季度业绩预告点评:前三季度业绩超预期,全年利润预计高增长
文化传媒西部证券2020-10-13
2018年前三季度业绩预告点评:业绩持续超预期,高镍三元产能扩建高增长望延续
建筑建材华创证券2018-10-17
2026年前三季度业绩预增点评报告:AI带动电子布量价齐升,公司盈利能力大幅提升
建筑建材华龙证券2026-10-14
2020年业绩快报点评:业绩超预期,高景气赛道持续高增长
信息技术国信证券2021-03-01
深度研究:PCB卡位高增长赛道,高端封装基板国产突破
电子设备东方财富2022-12-16