猜你想问
这份有色金属行业周报的核心内容是什么?
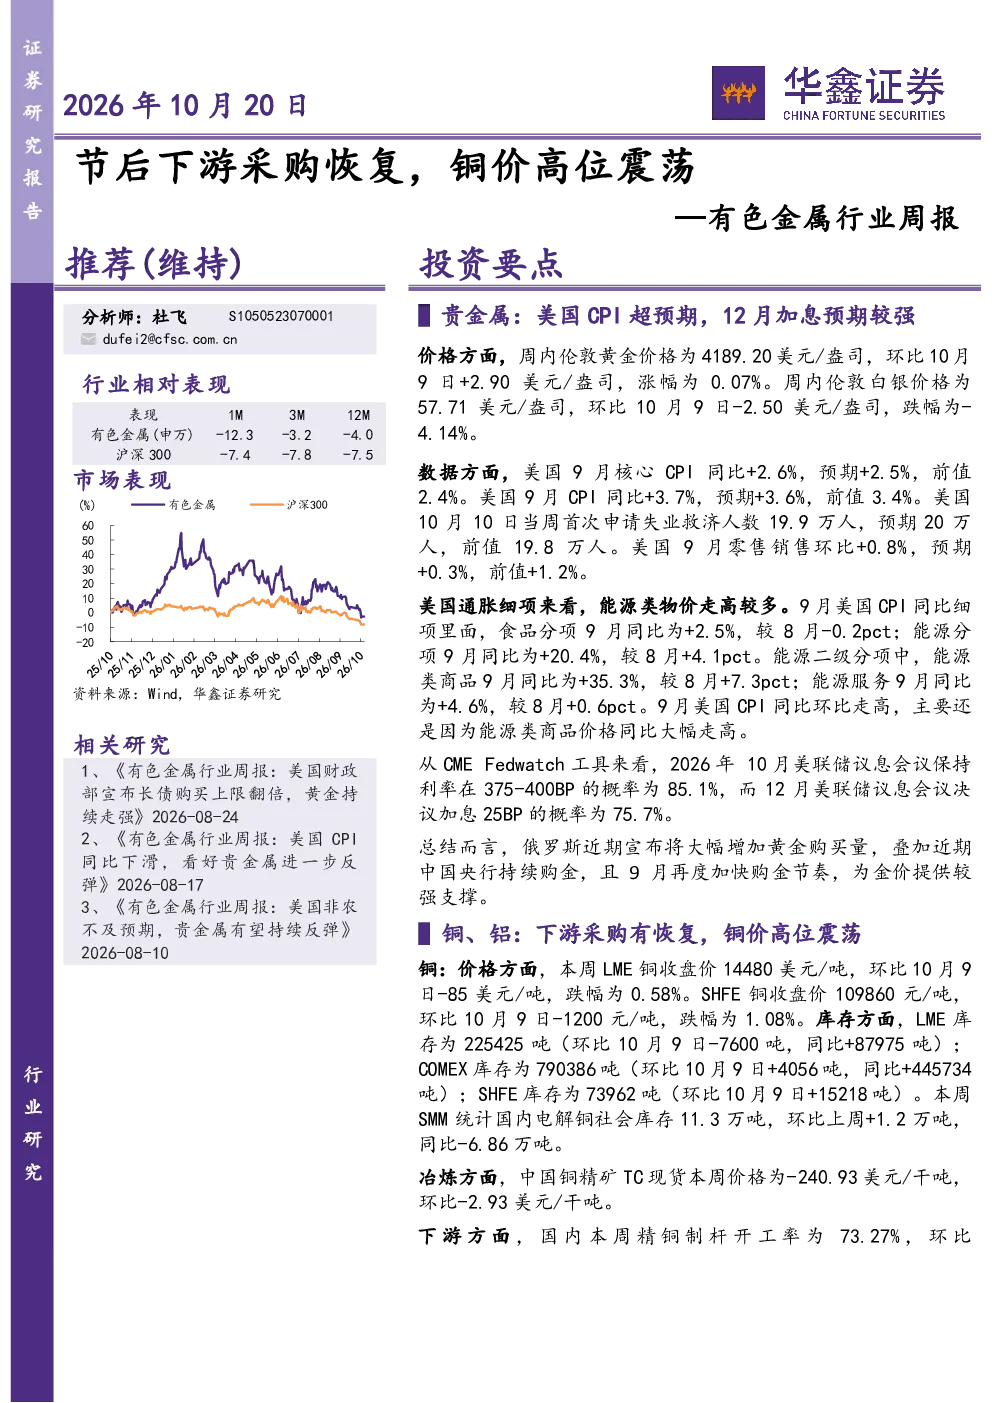
本报告分析了节后下游采购恢复对有色金属价格的影响,重点关注铜价高位震荡。报告指出,Escondida铜矿劳资协议达成解除罢工风险,但Centinela矿区罢工仍需关注。国内供应边际改善,高铜价抑制下游采购。海外电解铝供应宽松预期压制盘面情绪,但国内消费韧性得到验证。黄金方面,美国通胀预期增强,俄罗斯和中国央行购金支撑金价。锡价因冶炼开工率低而获得支撑。投资策略建议关注中国央行购金支撑的黄金、铜矿偏紧的铜、电解铝产能刚性的铝以及矿端供应扰动的锡。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势呈现分化。黄金受益于美国通胀预期和央行购金政策,价格获得支撑。铜价高位震荡,主要受矿端供应偏紧和下游采购恢复的平衡影响,需关注罢工风险和供应改善情况。铝价受制于远期供应宽松预期,但国内消费韧性较强。锡价因冶炼开工率低而保持支撑,矿端供应扰动可能加剧价格波动。整体看,各金属价格走势受供需关系、宏观经济和政策影响较大。
报告重点分析了哪些方向?
报告重点分析了铜、铝、锡等有色金属的供需关系和价格走势。铜方面,关注下游采购恢复与高铜价的平衡,以及Escondida和Centinela矿区的劳资状况。铝方面,分析电解铝复产、新增投产对供应的影响,以及国内消费的韧性。锡方面,关注冶炼开工率低对价格的支撑作用,以及矿端供应扰动的影响。此外,报告还分析了黄金的通胀支撑和投资策略建议。
当前有色金属市场现状如何判断?
当前有色金属市场呈现高位震荡和分化态势。铜价高位震荡,受矿端供应偏紧和下游采购恢复的双重影响。铝价受供应宽松预期压制,但国内消费表现韧性。锡价因冶炼开工率低而获得支撑。黄金价格受美国通胀预期和中国央行购金政策支撑。整体看,市场供需关系变化、宏观经济环境和政策导向是影响价格走势的关键因素。需持续关注矿端供应、下游需求和宏观政策动态。
研报提示了哪些风险?
研报提示的主要风险包括美国通胀再度大幅走高可能引发美联储超预期加息,影响全球流动性;国内铜需求恢复不及预期将压制铜价;电解铝产能意外停产可能影响上市公司产能;铝需求不及预期将压制铝价;锡需求不及预期或导致价格承压;锡矿投产进度超预期可能加剧供应压力。此外,还需关注国际地缘政治风险和金属期货市场波动风险。投资者需密切关注相关风险因素变化,合理配置资产。