猜你想问
这份研报主要分析了哪些内容?
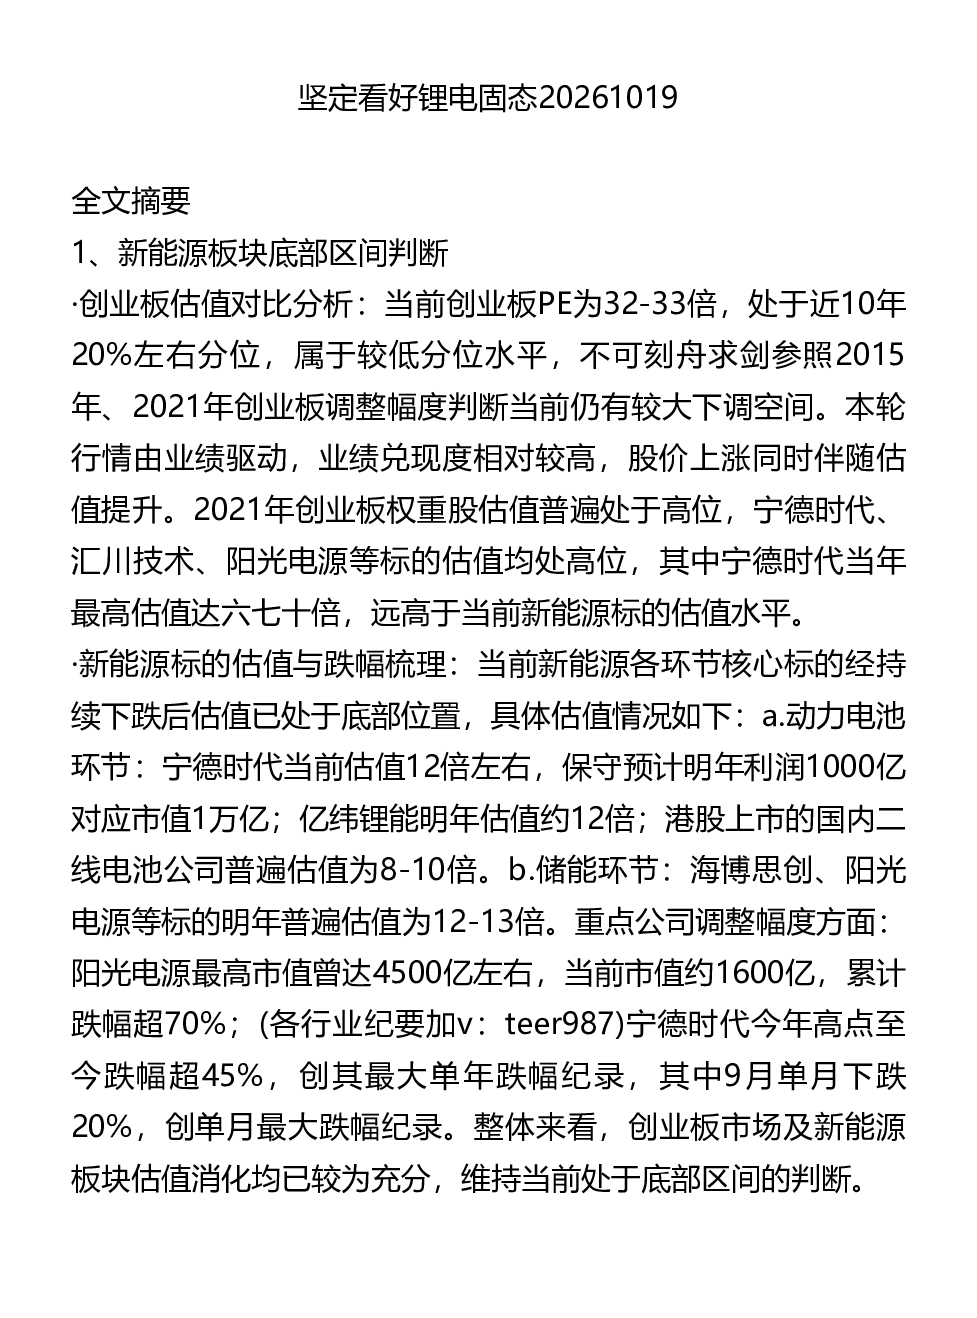
本研报主要分析了新能源板块的估值底部区间、下游需求与业绩展望,以及钠电池产业的最新进展。报告指出创业板PE处于近十年20%左右分位,新能源各环节核心标的估值处于底部;预计明年新能源车、储能正增长,国内电池环节增速15-20%;钠电池产业标准预计明年3月底落地,成本持续下降,2027-2030年有望爆发式成长。
新能源赛道未来发展趋势如何?
新能源赛道未来发展趋势向好。政策层面,十五五规划将新能源定位为支柱产业;需求端,2023年国内新增储能同比增长69%,预计全年装机200-250GWh,明年基数更低增长压力缓解;技术端,钠电池安全性接近水系电池,成本持续下降,预计2030年前产业规模达百GWh;应用场景丰富,包括储能、新能源车、两轮车、AIDC等。
研报重点分析了哪些方向?
研报重点分析了三个方向:一是新能源板块估值底部区间,指出当前估值处于历史低位,仍有下调空间;二是下游需求与业绩展望,预计明年新能源车、储能正增长,电池环节增速15-20%;三是钠电池产业最新进展,涵盖标准与性能、成本与降本、规模与应用,指出2027-2030年有望爆发式成长。
当前新能源市场现状如何判断?
当前新能源市场现状表现为估值底部与需求向好。创业板PE为32-33倍,处于历史低位;2021年核心标的估值大幅回落,动力电池、储能环节估值处于12-13倍;下游需求持续增长,2023年储能新增14GWh同比增长69%,明年基数更低;钠电池产业标准即将落地,成本持续下降,规模与应用场景不断拓展。
研报是否存在风险提示?
研报提示的潜在风险包括:钠电池产业商业化落地存在不确定性,当前规模较小未来能否达到预期尚待观察;新能源下游需求受宏观经济影响较大,若经济下行可能影响需求增长;政策变化可能对行业产生影响,如补贴退坡或监管趋严等;技术路线竞争可能导致部分企业面临转型压力。
你可能感兴趣
9月储能采招高增坚定看好锂电固态20261012
未知机构2026-10-12
华福电新 储能电池数据显示积极进入筑底区间坚定看好锂电固态旬讲系列之82
未知机构2026-10-19
9月储能采招高增坚定看好锂电固态20261012 导读
未知机构2026-10-12
9月储能采招高增坚定看好锂电固态20261012 原文
未知机构2026-10-12
华福电新 9月储能采招高增坚定看好锂电固态旬讲系列之81
未知机构2026-10-12
华自科技固态设备坚定推荐20260121看好Q1招标的强催化重视车载PA
未知机构2026-01-22
ZX机械固态设备坚定推荐20260121看好Q1招标的强催化重视车载PA
未知机构2026-01-22
机械设备行业跟踪周报看好下游扩产持续加速&固态催化的锂电设备;持续推荐AI设备(燃气轮机、液冷设备等)
机械设备东吴证券2025-11-16
锂电大涨点评 继续看好锂电超跌反弹 钠电 固态 锰铁锂等新技术加速 7.23
未知机构2026-07-24
先导智能发布2025年业绩预告符合预期看好设备龙头充分受益传统锂电扩产固态
未知机构2026-01-27