猜你想问
这份研报的核心内容是什么?
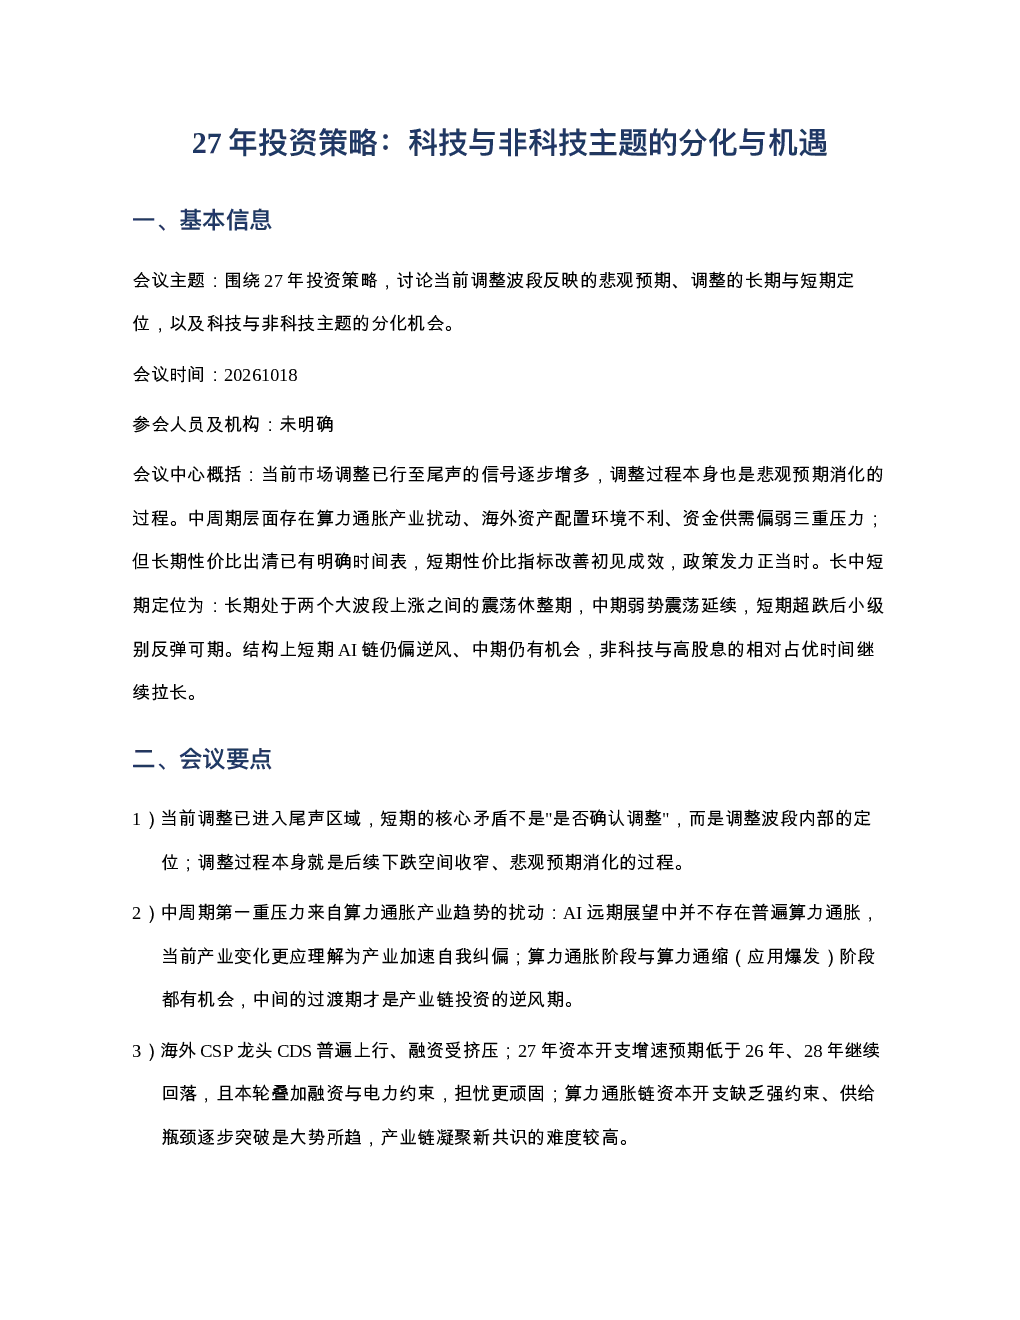
研报指出当前市场调整已进入尾声,短期核心矛盾在于调整波段内部定位。中周期存在算力通胀产业扰动、海外资产配置环境不利、资金供需偏弱三重压力,但长期性价比出清已有明确时间表,短期性价比指标改善初见成效,政策发力正当时。报告分析了通信、电子等行业的估值定位和性价比变化,并探讨了AI链、CXO与创新药等非科技方向的投资机会。
报告对科技赛道的发展趋势有何分析?
报告认为AI远期展望中不存在普遍算力通胀,当前产业变化为加速自我纠偏。短期AI链偏逆风,但中期有机会,有效AI审美为基本面超预期、27年景气继续改善、业绩与估值消化后分化走强。通信、电子估值已回到历史中位数附近,具备较强韧性。高股息与科技呈跷跷板,关注银行与公用事业等防御性板块。
报告重点分析了哪些方向?
报告重点分析了通信、电子行业的长期性价比出清和短期性价比改善。通信行业估值已接近历史低值,若未来看不到必然负增长,资产价格将具备较强韧性。电子行业持仓浮盈回落至历史底部区域,下行动量升至历史高位。非科技方向重点为CXO与创新药、房地产、煤炭、航运、贵金属、工业金属、精细化工。
报告对当前市场现状有何判断?
报告认为市场已超跌,短期市场已进入调整波段内部定位阶段,调整过程本身即悲观预期消化过程。中周期层面存在三重压力,但短期性价比指标改善初见成效,政策发力正当时。市场处于两个大波段上涨之间的震荡休整期,中期偏向弱势震荡,短期小级别反弹可期。
报告提示了哪些投资风险?
报告提示中周期存在算力通胀产业扰动、海外资产配置环境不利、资金供需偏弱三重压力。短期AI链偏逆风,需关注基本面超预期、景气改善、业绩与估值分化等条件变化。政策发力方向若偏向价值且筹码出清受限,需防范调整尾部的反复。进攻性资金匮乏,市场重回强势前可基于防御持有高股息等防御性板块。
你可能感兴趣
27年投资策略科技与非科技主题的分化与机遇20261018 原文
未知机构2026-10-18
A股2022年投资策略:大分化,2022年的风险与机遇
信息技术西南证券2021-12-05
投资策略:科技方向的分化与扩散
国盛证券2025-02-16
科技主题研究:光刻技术背后的投资机遇-另辟蹊径探索国产半导体产业链
交银国际2023-11-29
医药行业2026年中期投资策略:医药K型分化,关注科技主题、出海、红利
西南证券2026-07-16
国防军工行业2019年中期投资策略:价值与主题齐驱,机遇与挑战并存
长城证券2019-07-12
投资策略主题报告:后疫情时代:复苏、变局与机遇
安信证券2020-12-04
2025年中观产业主题系列2:重视粮食安全与种业自主可控的投资机遇
德邦证券2025-04-08
证券行业2021年度投资策略:转型与分化是主题,个股Alpha可期
中泰国际2021-01-05
通信行业中期年度报告:分化与融合并进下的通信行业投资机遇
信息技术国金证券2021-08-02