猜你想问
台积电最新财报的主要增长点是什么?
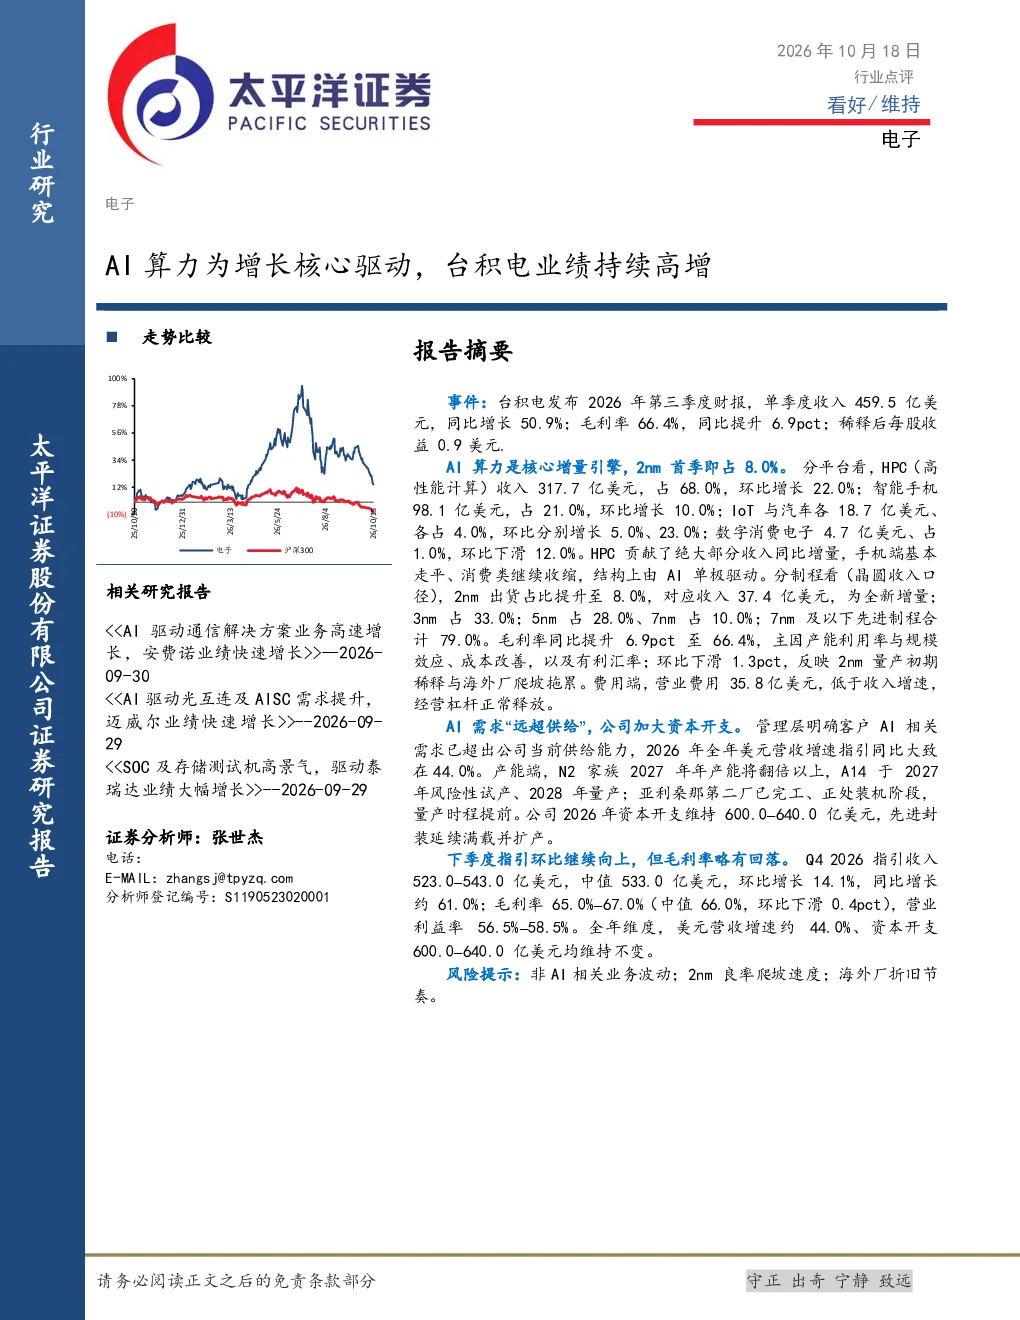
台积电最新财报显示,AI算力成为核心增量引擎,2nm制程出货占比提升至8.0%,对应收入37.4亿美元,为全新增量;HPC(高性能计算)收入317.7亿美元,占68.0%,环比增长22.0%,贡献绝大部分收入同比增量。智能手机收入98.1亿美元,占21.0%,环比增长10.0%;IoT与汽车各18.7亿美元,各占4.0%,环比分别增长5.0%、23.0%;数字消费电子4.7亿美元,占1.0%,环比下滑12.0%。
AI算力需求对台积电的影响如何?
管理层明确客户AI相关需求已超出公司当前供给能力,2026年全年美元营收增速指引同比大致在44.0%。AI算力成为核心增量引擎,2nm制程出货占比提升至8.0%,对应收入37.4亿美元,为全新增量;HPC(高性能计算)收入317.7亿美元,占68.0%,环比增长22.0%,贡献绝大部分收入同比增量。公司计划N2家族2027年年产能将翻倍以上,A14于2027年风险性试产、2028年量产,亚利桑那第二厂已完工、正处装机阶段,量产时程提前。
台积电的业务结构有哪些特点?
台积电业务结构中,HPC(高性能计算)收入317.7亿美元,占68.0%,环比增长22.0%,贡献绝大部分收入同比增量。智能手机收入98.1亿美元,占21.0%,环比增长10.0%;IoT与汽车各18.7亿美元,各占4.0%,环比分别增长5.0%、23.0%;数字消费电子4.7亿美元,占1.0%,环比下滑12.0%。制程分布上,2nm占8.0%,3nm占33.0%,5nm占28.0%,7nm占10.0%,7nm及以下先进制程合计79.0%。
台积电的市场现状如何?
台积电2026年第三季度财报显示,单季度收入459.5亿美元,同比增长50.9%,毛利率66.4%,同比提升6.9个百分点,稀释后每股收益0.9美元。毛利率同比提升6.9个百分点至66.4%,主因产能利用率与规模效应、成本改善,以及有利汇率;环比下滑1.3个百分点,反映2nm量产初期稀释与海外厂爬坡拖累。营业费用35.8亿美元,低于收入增速,经营杠杆正常释放。公司计划2026年资本开支维持600.0–640.0亿美元,先进封装延续满载并扩产。
台积电研报有哪些风险提示?
台积电研报提示的风险包括:非AI相关业务波动;2nm良率爬坡速度;海外厂折旧节奏。公司明确客户AI相关需求已超出当前供给能力,但产能扩张面临挑战,N2家族2027年年产能将翻倍以上,A14于2027年风险性试产、2028年量产,亚利桑那第二厂已完工、正处装机阶段,量产时程提前。Q4指引显示收入523.0–543.0亿美元,环比增长14.1%,同比增长约61.0%;毛利率65.0%–67.0%(中值66.0%,环比下滑0.4个百分点),营业利益率56.5%–58.5%。