猜你想问
青岛港口库存环比小幅回落的报告核心内容是什么?
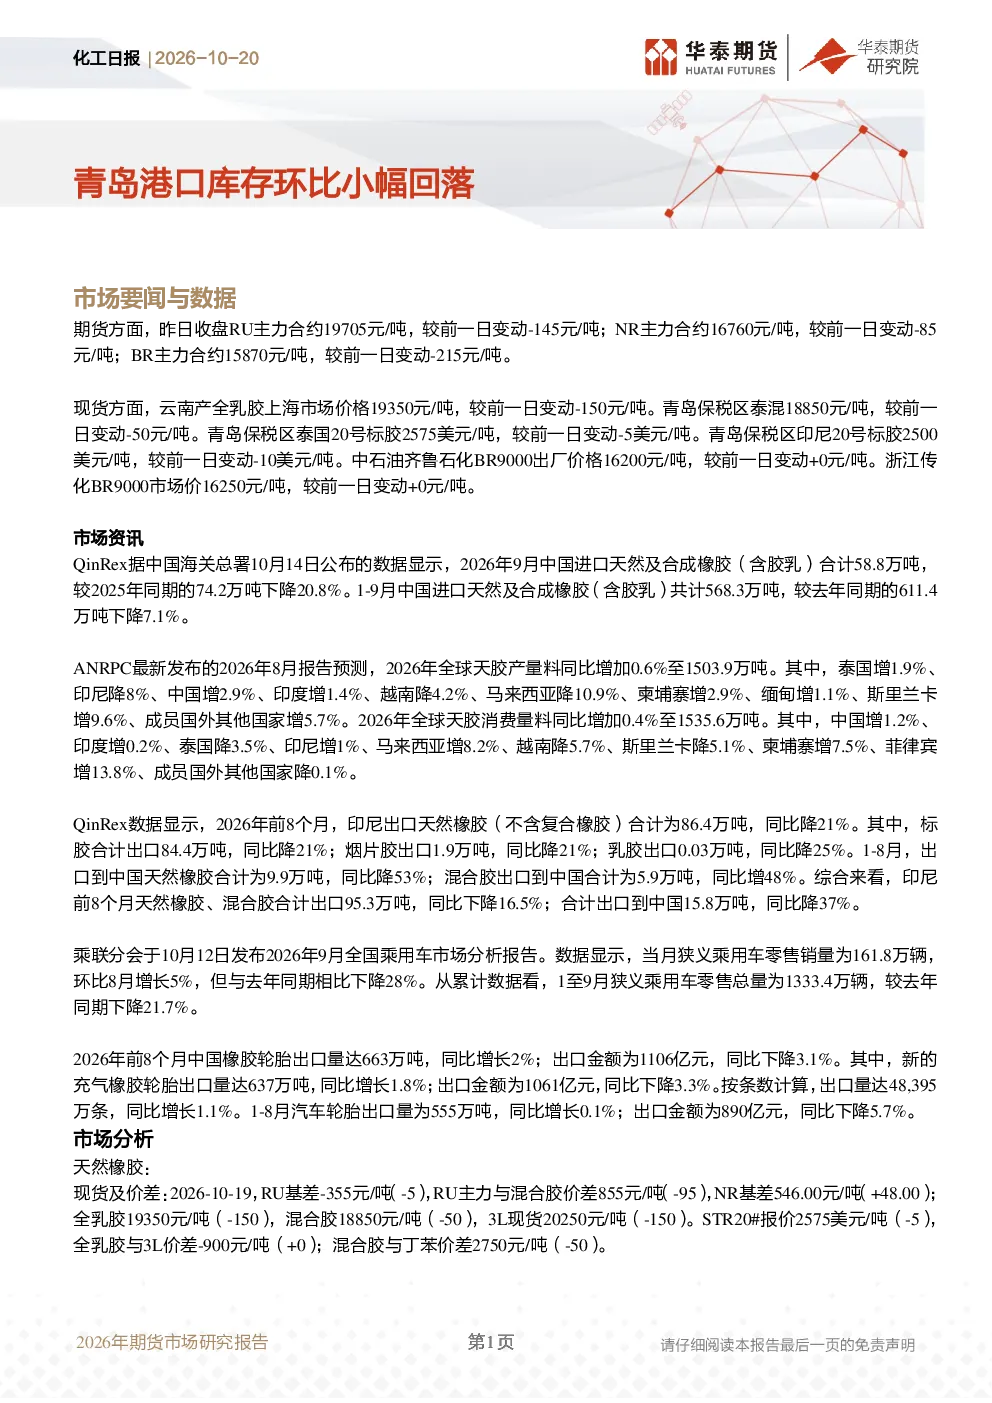
该报告主要关注青岛港口天然橡胶库存的环比变化情况。数据显示青岛港天然橡胶库存小幅增加8250吨至1104617吨,社会库存减少1126吨至579773吨。报告分析了RU和NR期货及现货价格变动,指出RU主力合约价格19705元/吨,NR主力合约价格16760元/吨,均有所下降。同时,报告还考察了原料成本、开工率及国内外贸易数据,为投资者提供了全面的行业视角。
天然橡胶行业的发展趋势如何?
天然橡胶行业呈现供需结构调整态势。从供应端看,ANRPC预测2026年全球天胶产量将小幅增长0.6%至1503.9万吨,但仍面临印尼出口减少(前8个月下降21%)等供应压力。需求端,中国轮胎出口量前8个月微增2%至663万吨,但金额下降3.1%,显示下游需求疲软。价格方面,RU和NR期货价格近期有所回落,基差变化反映市场供需关系变化。整体来看,天然橡胶行业处于供需平衡调整阶段,需关注主产区天气和全球经济复苏情况。
报告重点分析了哪些方向?
报告重点分析了天然橡胶和顺丁橡胶两个子板块的市场动态。对于天然橡胶,报告详细考察了现货价格、基差变化、原料成本(如泰国烟片价格)、开工率(全钢胎和半钢胎均有所提升)以及库存数据(青岛港库存增加,期货库存减少)。对于顺丁橡胶,报告关注了BR基差变动、齐鲁石化出厂价及开工率变化,显示短期供需仍偏紧。此外,报告还结合中国橡胶轮胎出口数据,分析了下游需求变化对行业的影响。
当前市场现状如何判断?
当前天然橡胶市场呈现供需阶段性调整特征。从库存数据看,青岛港库存小幅增加,但社会库存下降,显示部分库存向期货市场转移或下游消费有所放缓。价格方面,RU和NR期货及现货价格均有所回落,基差变化反映市场对后期供应预期增强。原料成本端,泰国烟片和胶水价格下降,成本支撑减弱。开工率方面,轮胎开工率提升,但需求端仍显疲软。整体来看,天然橡胶市场处于供略大于求的平衡调整期。
研报提示哪些关注点或风险?
报告提示需关注美伊冲突进展、主产区天气变化、上游装置动态及下游需求波动等风险因素。美伊冲突可能影响原油价格进而影响丁二烯成本;主产区天气异常可能影响天然橡胶产量;上游装置动态变化将直接影响供应;下游需求波动是市场的主要驱动力。此外,印尼出口政策调整、国际宏观经济环境变化等也可能对市场产生影响,投资者需密切关注这些因素变化对行业的影响。