猜你想问
德意志银行最新研报对旅行者保险的评级是什么?
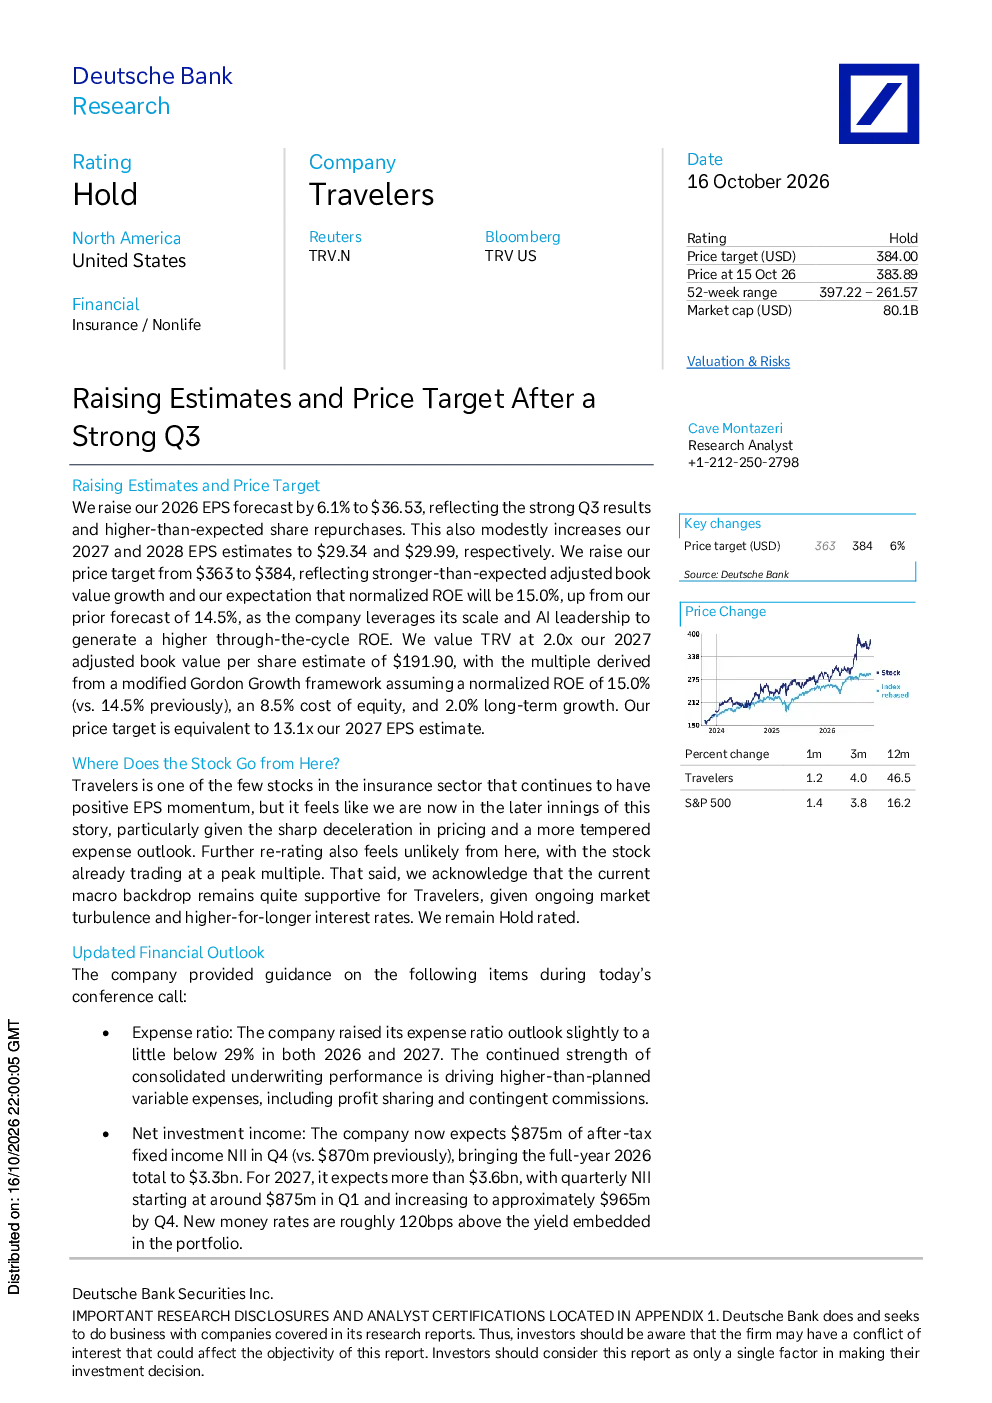
德意志银行维持对旅行者保险公司(TRV)的“持有”评级,并将目标价从363美元上调至384美元。此举基于公司超出预期的调整后净资产增长和标准化净资产收益率(ROE)达到15.0%的预期。报告指出TRV是保险行业中少数持续保持正每股收益动力的公司,但当前处于故事的后半段,定价放缓,支出前景温和。
旅行者保险行业发展趋势如何?
旅行者保险公司(TRV)作为保险行业中的佼佼者,持续保持正每股收益动力。然而,行业整体面临定价放缓和支出增长温和的挑战。TRV通过规模优势和人工智能(AI)技术领导地位提升ROE,推动未来增长。但行业竞争加剧和宏观经济波动仍是不可忽视的因素。公司已交易在峰值市盈率水平,未来增长潜力依赖于创新和成本控制能力。
德意志银行报告重点分析了旅行者保险的哪些方面?
德意志银行报告重点分析了旅行者保险公司(TRV)的财务表现、估值方法和风险因素。报告上调了TRV的EPS预测,2026年EPS预测上调6.1%至36.53美元。估值方面,基于2027年调整后每股净资产(BPS)预测值191.90美元的2.0倍,市盈率倍数基于修正的戈登增长模型,假设标准化ROE为15.0%。报告还关注了费用比率和转手再保险对财务状况的影响。
当前市场对旅行者保险的判断是什么?
当前市场对旅行者保险公司(TRV)的判断较为积极,但已交易在峰值市盈率水平。公司Q3业绩强劲,超出预期的股票回购支持上调EPS预测。市场认为TRV的规模优势和AI领导地位有助于提升ROE,推动未来增长。然而,宏观环境动荡和较高利率仍是潜在风险,可能影响公司盈利能力。投资者需关注行业定价趋势和成本控制能力。
德意志银行研报提示了哪些风险?
德意志银行研报提示了旅行者保险公司(TRV)面临的主要风险,包括价格与通胀风险。如果价格趋势高于损失成本趋势,将有助于提高EPS;反之,如果索赔通胀高于价格,可能导致收益低于预期。此外,市场动荡和较高利率也可能对公司财务状况产生负面影响。公司需持续关注行业竞争格局和宏观经济变化,以维持稳健的盈利能力。