猜你想问
Deutsche Bank上调Equinix目标价的原因是什么?
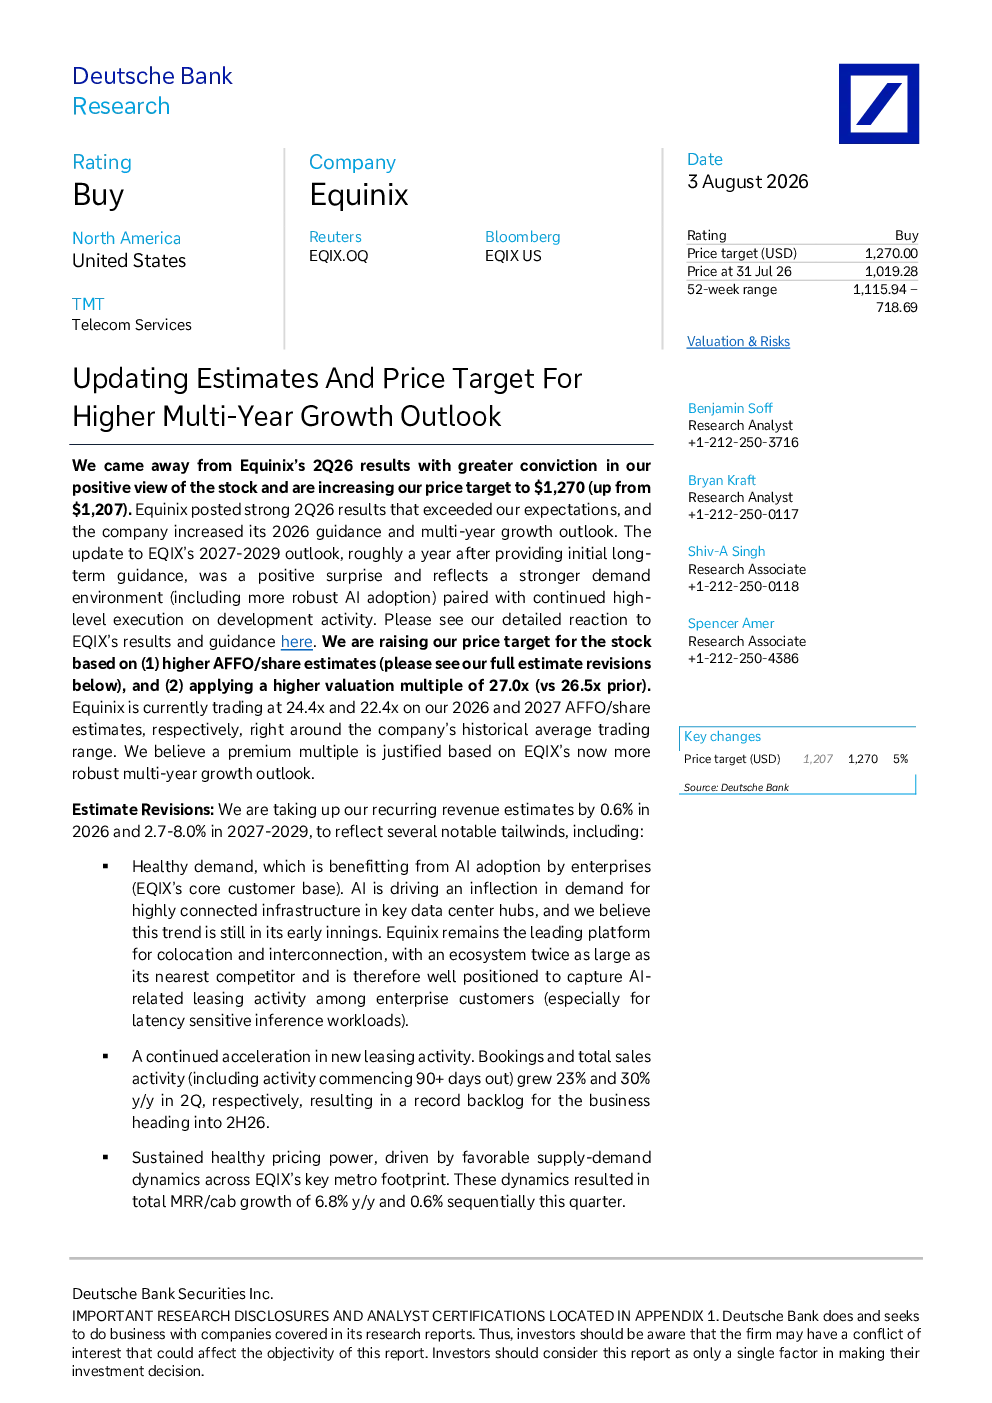
Deutsche Bank上调Equinix目标价至1270美元,主要基于公司强劲的2026年第二季度业绩超出预期,以及公司上调了2026年的指引和未来几年的增长预期。分析师上调了recurring revenue的预期,反映了AI采用带来的需求增长、新租赁活动的加速、持续的健康定价能力、客户流失率低于目标范围以及不断增长的开发管道等有利因素。预计调整后的EBITDA和AFFO/share预期将分别增长1.5%和3.2-8.6%
数据中心行业未来发展趋势如何?
数据中心行业未来发展趋势向好,AI采用带来需求增长,新租赁活动加速。持续的健康定价能力、客户流失率控制以及开发管道的扩大,都显示出行业的强劲动力。未来几年,数据中心产能开发活动将加速,资本支出预测上调16-23亿美元,反映行业扩张需求。
Deutsche Bank对Equinix报告的核心分析点有哪些?
Deutsche Bank报告的核心分析点包括:业绩超出预期、增长预期上调、recurring revenue预期上调、AI需求增长、新租赁活动加速、健康定价能力、低客户流失率、开发管道增长。此外,报告还关注资本支出预测上调,以及使用2027年预期AFFO/share的27.0倍P/AFFO倍数进行估值,反映强劲基本面和稳健增长前景。
当前数据中心市场状况如何?
当前数据中心市场状况积极,业绩强劲,增长预期上调。AI采用推动需求增长,新租赁活动加速。行业定价能力健康,客户流失率控制良好,开发管道持续扩大。未来几年产能开发活动将加速,市场展现出稳健的增长动力。
Deutsche Bank在报告中提示了哪些风险?
Deutsche Bank在报告中提示了以下风险:零售机柜式数据中心竞争加剧、近期管理层更迭带来的不确定性、数据中心租赁需求疲软、AI机会未能实现、定价能力减弱、电力/开发成本上升以及利率持续高位。这些风险可能对Equinix的未来业绩和市场表现产生影响。
你可能感兴趣
重大事项点评:基于一季度交付超预期,我们上调盈利预测及目标价,强调公司市值仍被低估
华创证券2025-06-12
重大事项点评:基于智能眼镜密集推新&产品结构稳步改善,上调盈利预测及目标价
华创证券2025-07-07
玻璃提价与电价政策超预期,上调盈利预测及目标价
国金证券2018-01-10
中海油服:业绩好于预期,上调盈利预测与目标价
安信香港2013-08-21
销量持续超预期,上调盈利预测与目标价
交运设备国金证券2012-10-15
中报预告业绩增长超预期,上调盈利预测及目标价
信息技术财信证券2021-07-11
半年报点评:净利同比增长107%,市场或低估其盈利超预期的持续性及在改革端的变化,上调盈利预测并上调目标价至11元,强调“强推”评级
交通运输华创证券2017-08-30
23Q2业绩点评:广告、电商增长强劲,净利润大超预期,上调盈利预测和目标价
信达证券2023-08-23
中报增长超预期,上调公司盈利预测及目标价
交银国际2013-07-24
以更高增长冲过股权激励目标,上调盈利预测
电子设备华创证券2013-02-04