猜你想问
报告显示单月销售降幅扩大,具体原因是什么?
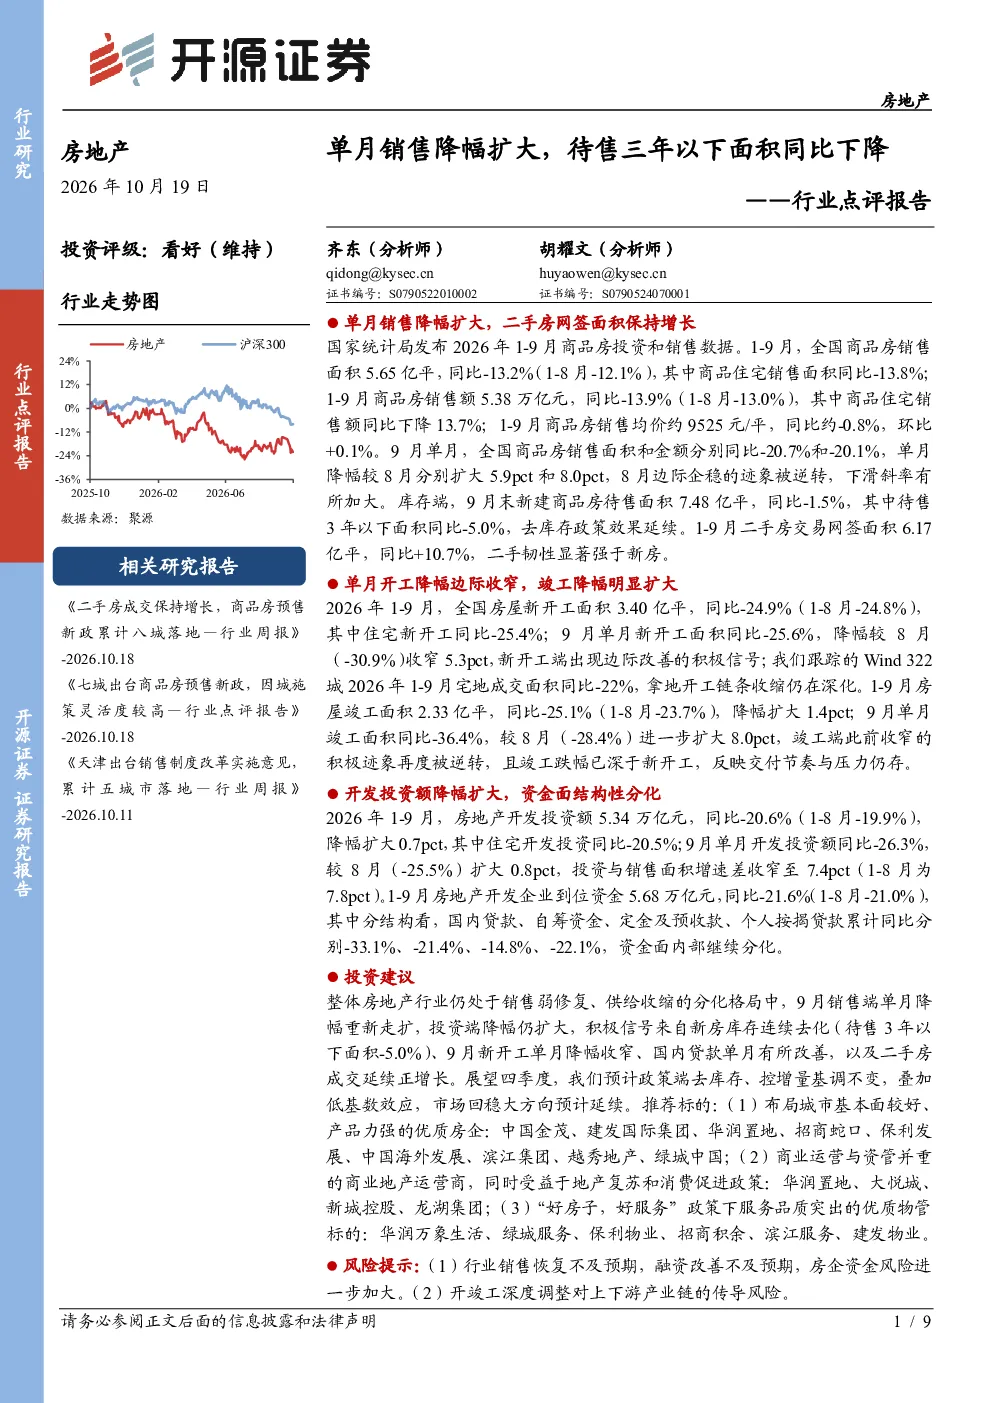
报告指出,2026年9月全国商品房销售面积和金额同比分别下降20.7%和20.1%,单月降幅较8月扩大。主要原因包括宏观经济压力持续、居民购房意愿减弱以及部分房企促销力度加大。库存端,9月末新建商品房待售面积同比下降1.5%,其中待售3年以下面积同比下降5.0%,显示市场去化速度有所放缓。二手房交易网签面积同比增长10.7%,韧性显著强于新房,反映部分购房需求从新房转向二手房。
当前房地产赛道发展趋势如何?
当前房地产赛道呈现销售弱修复、供给收缩的分化格局。2026年1-9月,全国商品房销售面积和销售额同比分别下降13.2%和13.9%,房屋新开工面积同比下降24.9%,其中住宅新开工同比下降25.4%,显示供给端持续收缩。但二手房交易网签面积同比增长10.7%,表明部分市场需求仍具韧性。积极信号包括新房库存连续去化、9月新开工单月降幅收窄、国内贷款单月改善等,预示市场回稳大方向预计延续。
报告重点分析了哪些方向?
报告重点分析了销售端、供给端、投资端和资金面的现状。销售端关注单月降幅扩大与二手房韧性差异;供给端分析开工降幅边际收窄但竣工降幅明显扩大,反映交付节奏与压力仍存;投资端指出房地产开发投资额同比下降20.6%,9月单月同比下降26.3%,投资与销售面积增速差收窄至7.4%;资金面则关注国内贷款、自筹资金、定金及预收款、个人按揭贷款的同比降幅,其中国内贷款降幅最为显著。
当前房地产市场现状如何判断?
当前房地产市场处于弱修复阶段,供需两端均呈现分化特征。销售端,新房市场承压明显,9月单月销售面积和金额同比降幅扩大,但二手房市场表现相对强劲,网签面积同比增长10.7%。供给端,新开工面积持续下降,竣工面积降幅扩大,反映房企拿地和新建意愿不足,交付压力加大。投资端,房地产开发投资额降幅扩大,投资与销售面积增速差收窄,显示市场信心尚未完全恢复。
研报提示的主要风险有哪些?
研报提示的主要风险包括行业销售恢复不及预期、融资改善不及预期、房企资金风险进一步加大。具体表现为部分房企销售回款压力持续,可能导致资金链紧张;国内贷款、自筹资金等关键融资渠道同比降幅显著,资金面结构性分化问题突出。此外,开竣工深度调整可能对上下游产业链(如建材、家电等)产生传导风险,需关注行业整体风险暴露情况。