猜你想问
十五五电网规划对电力设备行业有何影响?
十五五电网规划明确多项750千伏工程,电网建设有望加速,特别是甘肃三大区域规划,将推动电力设备行业相关企业如中国西电、平高电气等的发展。蒙电入浙特高压工程推荐民企参与,但仅作财务性参股,显示政策对民营企业的支持力度。AIDC需求提升带动HVDC、SST样机推出,产业进入送样调试阶段,预示量产应用在即,相关公司包括许继电气、长高电气等。
储能行业目前的发展趋势如何?
储能行业装机保持高增,9月国内新增装机规模达4.54GW/13.79GWh,环比增长11.5%(功率)/6.5%(容量)。华北地区以30.2%的容量占比跃居第一,江苏则凭借华能金坛压缩空气储能大项目贡献显著。电网侧仍占主导地位,压缩空气储能技术爆发式落地,容量占比达27.6%。磷酸铁锂容量占比降至66.5%,长时储能技术多元化发展明显加速,阳光电源、上能电气等企业受益于这一趋势。
报告重点分析了哪些方向?
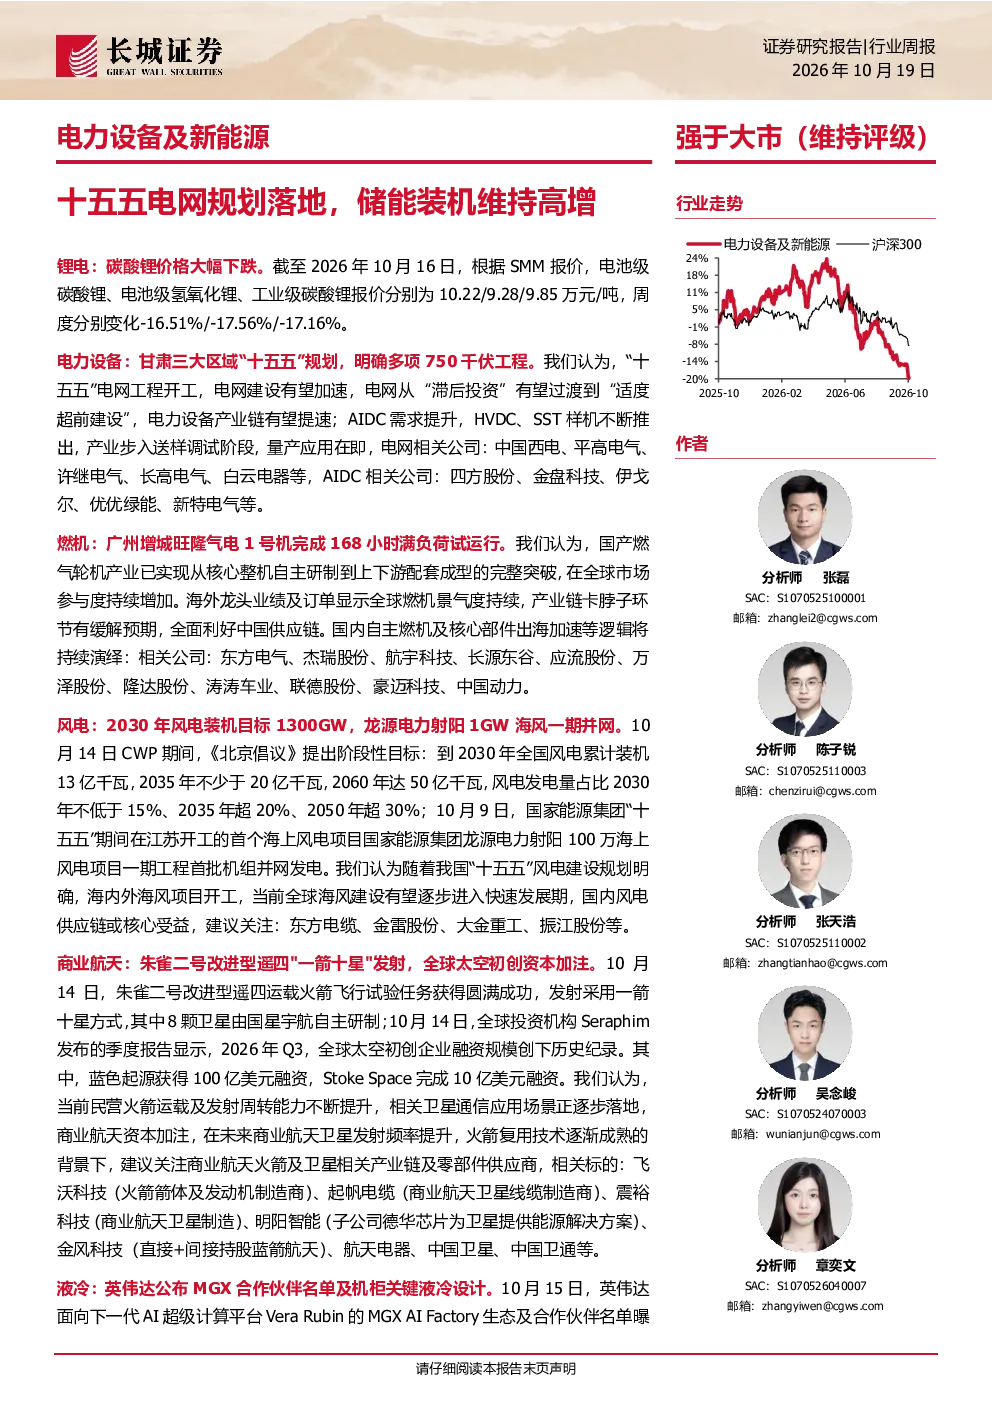
报告重点分析了锂电、电力设备、燃机、风电、商业航天、液冷、光伏与储能、人形机器人等多个细分领域。锂电方面,碳酸锂价格大幅下跌,三元正极、前驱体及碳酸铁锂价格周度均有所下降。电力设备领域关注“十五五”电网规划落地及AIDC需求提升。燃机板块关注国产化突破及全球市场景气度。风电方面,关注2030年装机目标及《北京倡议》。商业航天板块关注民营火箭发展。液冷技术则聚焦英伟达的MGX合作伙伴及液冷设计。光伏与储能关注新型储能装机高增及技术多元化。人形机器人板块关注Roadster的技术验证及战略重心转移。
当前电力设备市场整体表现如何?
当前电力设备市场呈现多元化发展趋势,多个细分领域均展现积极信号。锂电价格持续下行,为下游企业带来成本优势。电网建设加速,特高压工程推进,带动相关设备需求增长。储能装机保持高速增长,技术路线多元化明显,压缩空气储能等新技术加速落地。燃机领域国产化取得突破,全球市场景气度持续。风电装机目标明确,政策支持力度加大。商业航天领域民营火箭发射成功,展现产业活力。液冷技术成为AI服务器发展的重要支撑。整体来看,电力设备市场在政策驱动和技术创新双重作用下,发展前景较为广阔。
研报提示了哪些投资风险?
研报提示的主要投资风险包括政策力度不及预期、行业竞争加剧、技术进步不及预期以及原材料价格变动风险。政策方面,电网规划和特高压建设等政策的实施力度可能存在不确定性,影响相关企业的发展前景。行业竞争方面,随着市场发展,行业竞争可能加剧,企业盈利能力面临考验。技术进步方面,若关键技术未能按预期突破,可能影响产业链整体发展速度。原材料价格方面,锂电等关键原材料价格波动可能对行业成本和盈利产生不利影响。投资者需关注这些风险因素,合理配置投资组合。