猜你想问
豆类油脂早报核心内容是什么?
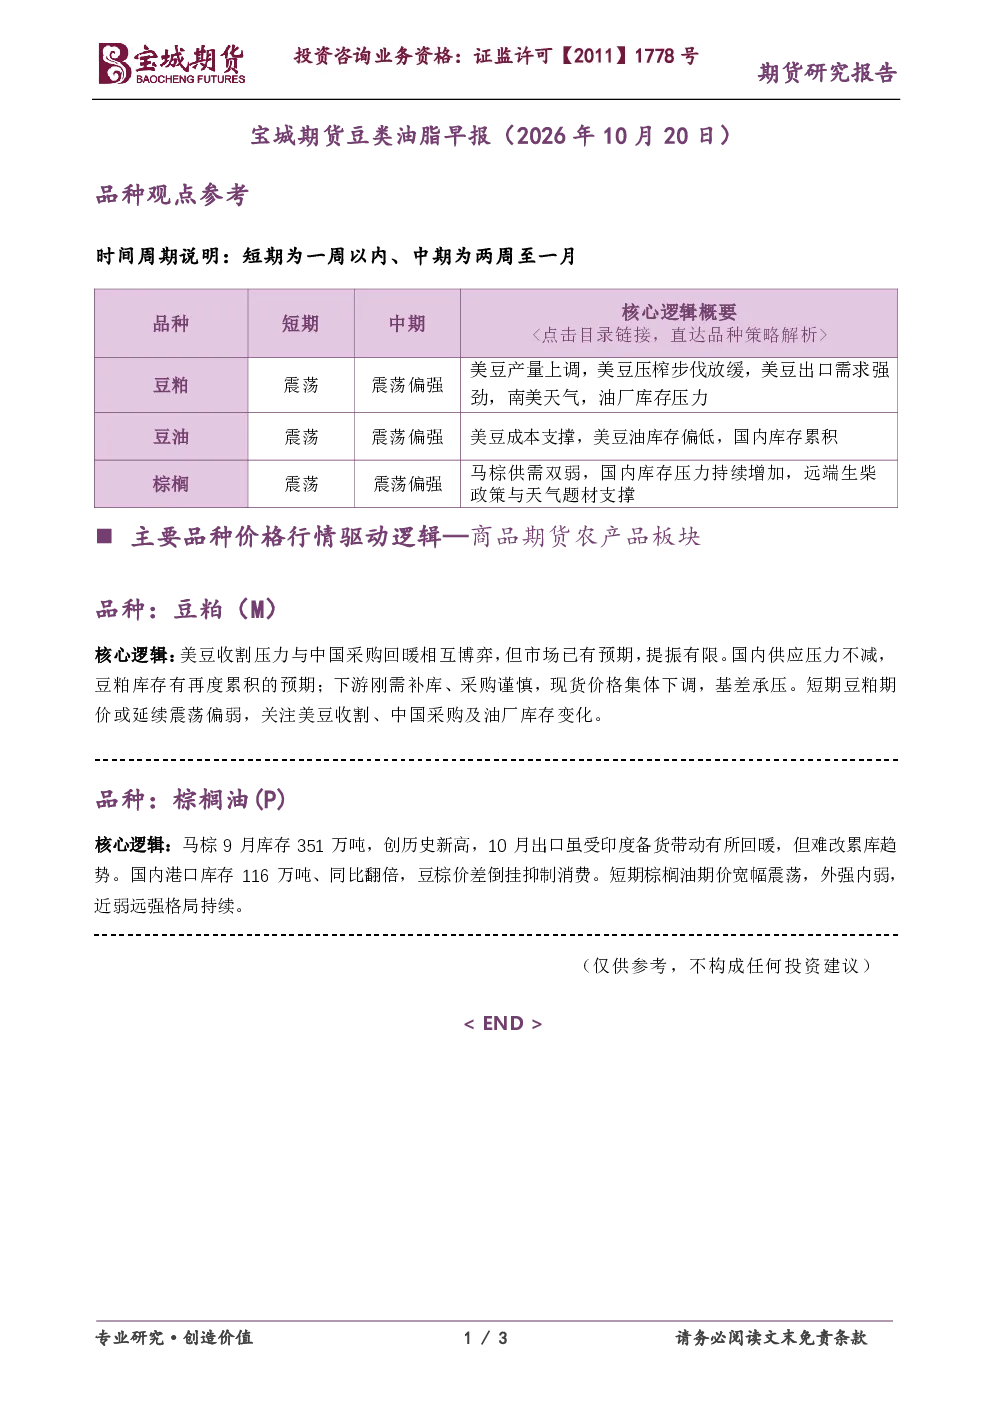
本报告主要分析了豆粕和棕榈油的市场动态。豆粕方面,美豆收割压力与中国采购回暖相互博弈,市场已有预期,提振有限。国内供应压力不减,豆粕库存有再度累积的预期;下游刚需补库、采购谨慎,现货价格集体下调,基差承压。棕榈油方面,马棕9月库存351万吨,创历史新高,10月出口虽受印度备货带动有所回暖,但难改累库趋势。国内港口库存116万吨、同比翻倍,豆棕价差倒挂抑制消费。短期期价或延续震荡偏弱,关注美豆收割、中国采购及油厂库存变化;棕榈油宽幅震荡,外强内弱,近弱远强格局持续。
豆类油脂行业发展趋势如何?
豆粕和棕榈油行业发展趋势受多因素影响。豆粕方面,美豆产量预期增加可能压制价格,但中国作为主要消费国,采购需求仍需关注。棕榈油方面,东南亚主产国产量恢复和出口竞争力增强将影响全球供需格局。国内消费受经济环境和替代品价格影响,豆棕价差变化对消费有显著引导作用。长期来看,供需关系、国际贸易政策、生物燃料需求等因素将共同塑造行业趋势。
报告重点分析了哪些方向?
报告重点分析了豆粕和棕榈油的供需基本面。豆粕关注美国大豆产量、中国进口量及国内油厂压榨量,棕榈油则聚焦马来西亚产量、出口数据和国内港口库存。此外,基差贸易和跨期套利策略也是分析重点。报告还对比了豆粕与棕榈油的价格关系,探讨了价差对市场情绪和消费行为的影响。
当前市场现状如何判断?
当前豆粕和棕榈油市场呈现供需偏宽松的格局。豆粕库存累积压力明显,下游采购谨慎,基差持续承压。棕榈油累库趋势未改,马棕库存创新高,国内港口库存高企,消费需求受价格影响有所放缓。价格方面,豆粕短期震荡偏弱,棕榈油宽幅整理,但市场情绪仍受外部因素扰动。整体看,市场处于调整期,多空博弈激烈。
研报有哪些风险提示?
本报告内容仅供参考,不构成投资建议。豆类油脂市场受国际政治经济形势、极端天气、贸易政策等多重因素影响,价格波动风险较大。投资者需关注美豆主产区的天气变化、马来西亚棕榈油的病虫害情况、全球宏观经济走势等。此外,国内政策调整、汇率波动也可能对价格产生显著影响,建议投资者谨慎决策。