猜你想问
棕榈油周报核心内容是什么?
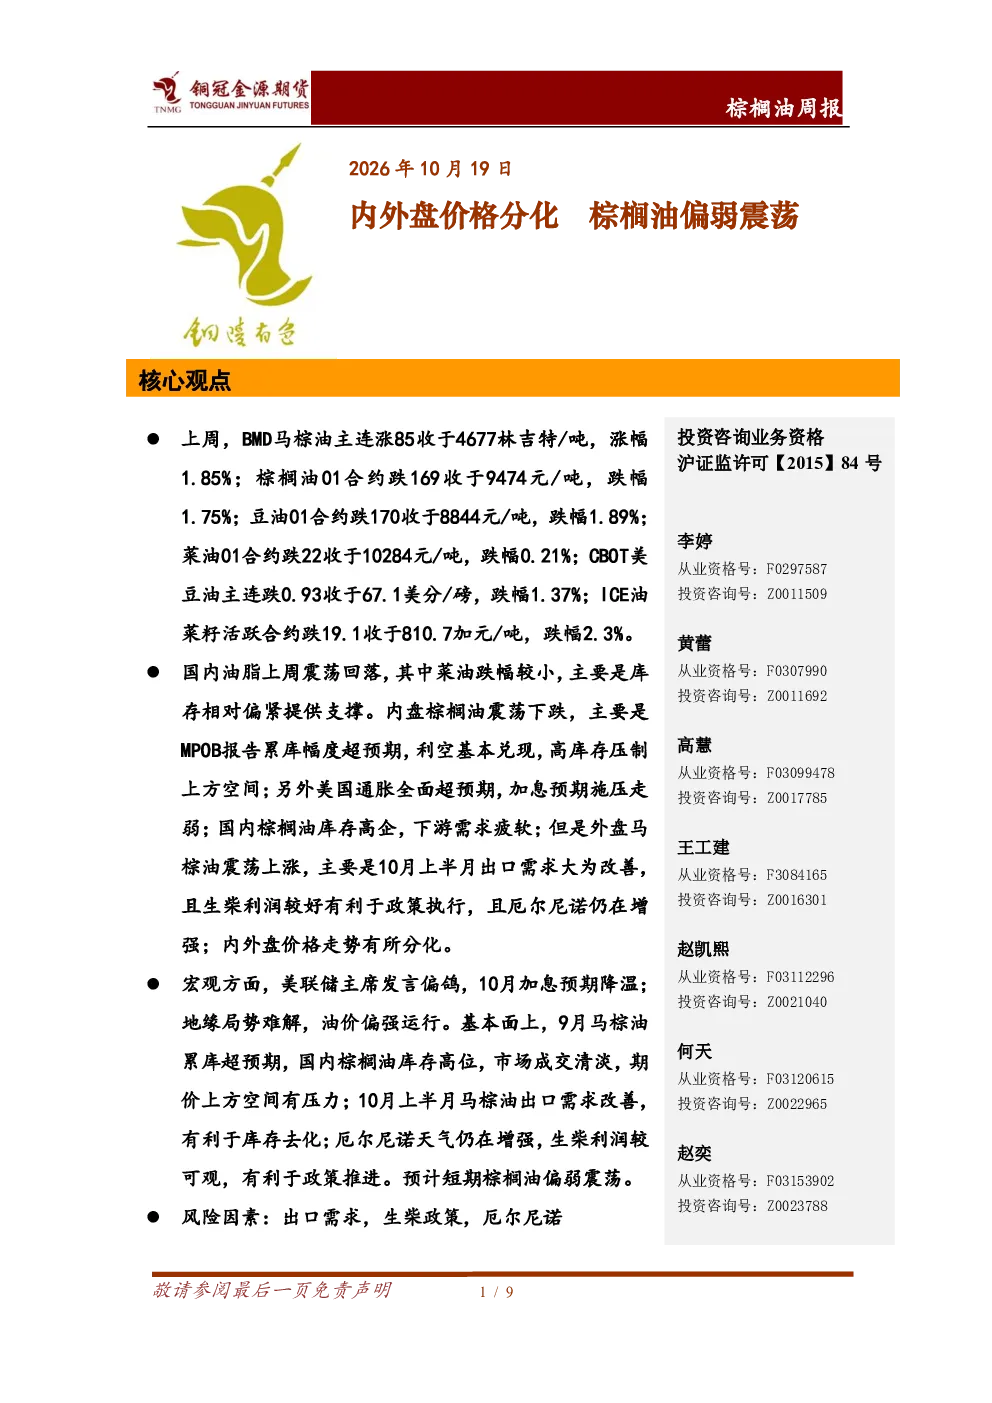
该报告分析了棕榈油内外盘价格分化,指出上周BMD马棕油主连上涨1.85%,而棕榈油01合约下跌1.75%。国内油脂震荡回落,外盘马棕油上涨主要因10月上半月出口需求改善、生柴利润较好及厄尔尼诺预期利多。报告还提及MPOB报告显示马来西亚9月棕榈油库存增加24.54万吨,产量增加16.48万吨,出口下降12.13万吨。国内三大油脂库存截至10月9日当周增加18.96万吨至280.94万吨。短期棕榈油偏弱震荡,受高库存、下游需求疲软压制,但马棕油出口改善及生柴政策利好支撑。
棕榈油行业发展趋势如何?
棕榈油行业发展趋势显示,马棕油出口需求在10月上半月改善,环比增长43.2%-58.33%,丰隆投资银行预计10月后马棕油库存下降,价格持续至2027年。印尼B50生物柴油政策将每年增加约300万吨消费,Sawit Indonesia数据显示印尼8月库存降至221万吨,受生物柴油需求推动。外部研究机构预计2026/27年度印尼棕榈油产量上调2.7%至5340万吨,马来西亚产量下调2.6%至1890万吨。这些因素显示行业长期受生柴政策利好支撑。
报告重点分析了哪些方向?
报告重点分析了内外盘价格分化、关键数据如MPOB报告、出口数据、库存数据及宏观因素如美联储主席发言偏鸽、地缘局势推高油价。国内油脂方面,菜油库存偏紧提供支撑,棕榈油高库存压制价格;外盘马棕油方面,出口需求改善、生柴利润较好及厄尔尼诺预期支撑价格。报告还分析了9月马棕油累库超预期,国内棕榈油库存高位,市场成交清淡;10月马棕油出口改善,厄尔尼诺增强利好生柴政策。
当前棕榈油市场现状如何判断?
当前棕榈油市场现状显示,短期偏弱震荡,主要受高库存、下游需求疲软压制。马棕油出口改善及生柴政策利好支撑价格,但风险因素包括出口需求、生柴政策和厄尔尼诺。国内油脂方面,菜油库存偏紧提供支撑,棕榈油高库存压制价格;美国通胀超预期和加息预期施压。市场成交清淡,但10月马棕油出口改善,厄尔尼诺增强利好生柴政策。
研报提示哪些风险因素?
研报提示的风险因素包括出口需求波动、生柴政策变化及厄尔尼诺影响。短期棕榈油偏弱震荡,主要受高库存、下游需求疲软压制,但马棕油出口改善及生柴政策利好支撑。MPOB报告显示马来西亚9月棕榈油库存增加24.54万吨,产量增加16.48万吨,出口下降12.13万吨,国内三大油脂库存截至10月9日当周增加18.96万吨至280.94万吨。这些因素均可能对市场产生不利影响。