猜你想问
该研报主要分析了什么内容?
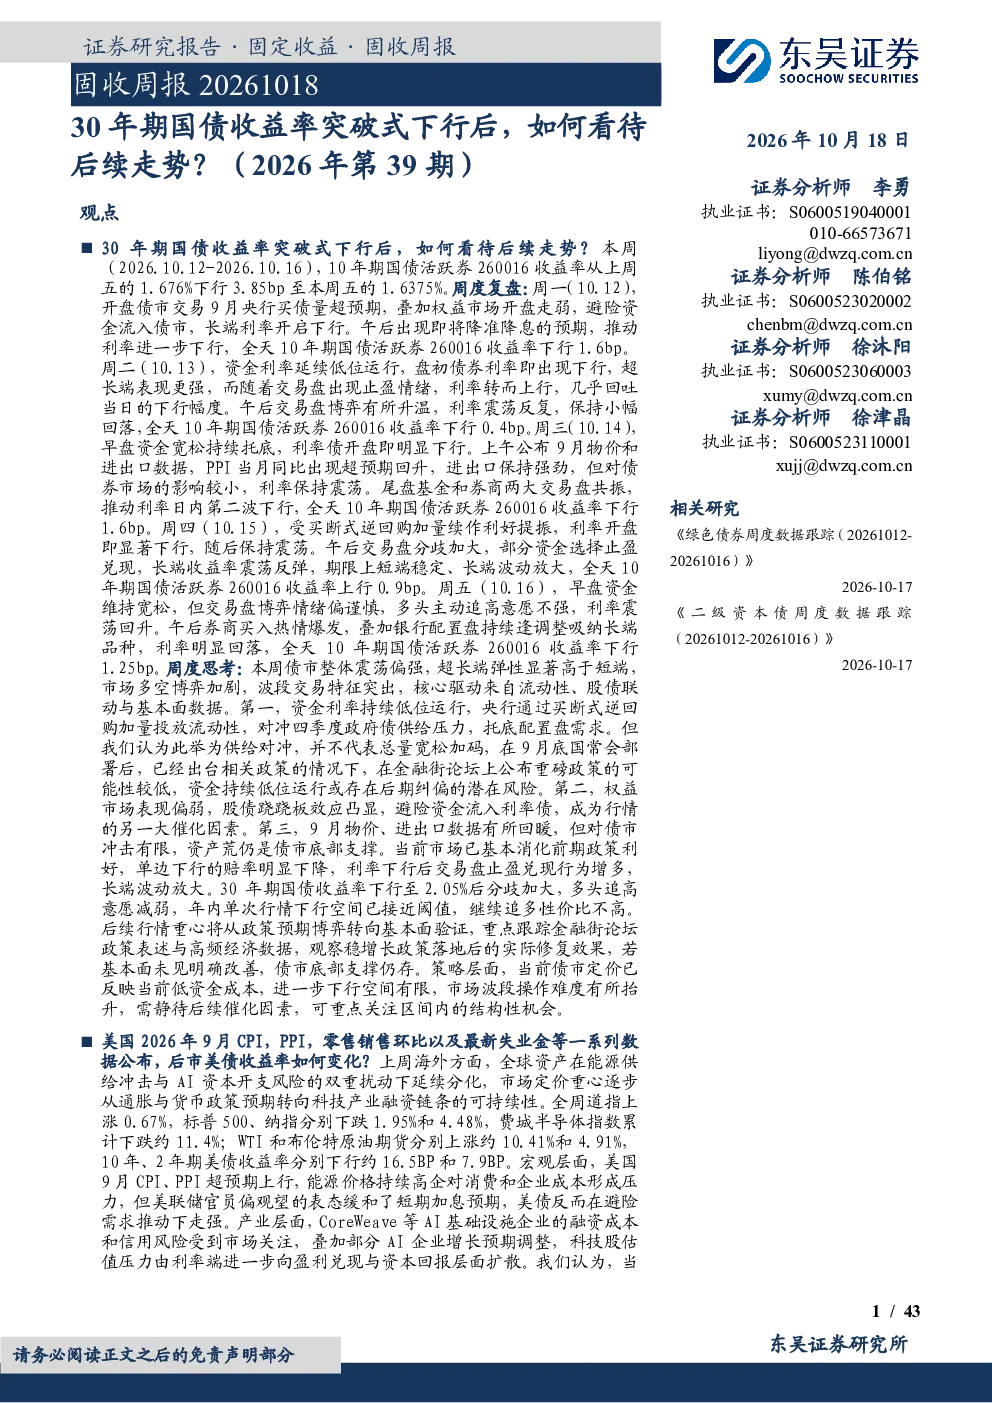
该研报主要分析了30年期国债收益率突破式下行后的后续走势。报告复盘了近期债市表现,指出10年期国债收益率下行,债市整体震荡偏强,超长端弹性显著。核心驱动因素包括流动性、股债联动与基本面数据。报告还探讨了流动性供给、股债跷跷板效应以及基本面数据对债市的影响,并提出了后续走势判断和策略建议。
债市后续发展趋势如何?
债市后续发展趋势需关注流动性、股债联动和基本面数据。当前市场已消化前期政策利好,单边下行赔率下降,长端波动放大。30年期国债收益率下行至2.05%后分歧加大,多头追高意愿减弱。后续行情重心将从政策预期博弈转向基本面验证,需重点跟踪金融街论坛政策表述与高频经济数据。若基本面未见明确改善,债市底部支撑仍存。
报告重点分析了哪些方向?
报告重点分析了流动性、股债联动和基本面数据对债市的影响。流动性方面,央行通过买断式逆回购加量投放流动性,但此举为供给对冲,不代表总量宽松加码。股债联动方面,权益市场表现偏弱,避险资金流入利率债。基本面方面,9月物价、进出口数据回暖,但对债市冲击有限,资产荒仍是债市底部支撑。
当前债市市场现状如何判断?
当前债市市场现状是多空博弈加剧,债市整体震荡偏强,超长端弹性显著。市场已消化前期政策利好,单边下行赔率下降,利率下行后交易盘止盈兑现增多,长端波动放大。30年期国债收益率下行至2.05%后分歧加大,多头追高意愿减弱。年内单次行情下行空间接近阈值。
研报提示了哪些风险?
研报提示的风险包括流动性后期纠偏风险,即央行供给对冲不代表总量宽松加码,资金持续低位运行可能存在后期调整。此外,基本面数据回暖对债市的冲击有限,但若未见明确改善,债市底部支撑仍存。市场波段操作难度抬升,需静待后续催化因素,当前债市定价已反映低资金成本,进一步下行空间有限。
你可能感兴趣
固收周报:30年期国债收益率突破式下行后,如何看待后续走势?(2026年第39期)
东吴证券2026-10-18
FICC&资产配置周观察:如何看待10年期国债收益率阶段新低?
东海证券2024-01-08
10年期美国国债收益率突破3%点评:中美息差收窄或制约我国利率短期下行空间
太平洋证券2018-04-26
债券收益率加速下行,如何看待后续点位?
东吴证券2024-09-17
债市周观察(8.10-8.14)——十年期国债利率突破1.70%后,下行动能仍在持续
金融长城证券2026-08-20
周观:如何看待超长债收益率快速下行后的行情变化?(2026年第28期)
东吴证券2026-07-26
贵金属日评:英德法30年期国债收益率创多年新高,美国8月ISM制造业PMI连续六个月萎缩
宏源期货2025-09-03
11月金融数据出炉;债市延续强势,10年期和30年期国债收益率均创历史新低
东方金诚2024-12-16
国债期货日报:10年期、30年期国债收益率抬升
华泰期货2024-12-19
金融期货周报:避险情绪高涨,美国10年期和30年期国债收益率创历史新低
华泰期货2020-03-09