猜你想问
这份研报的核心内容是什么?
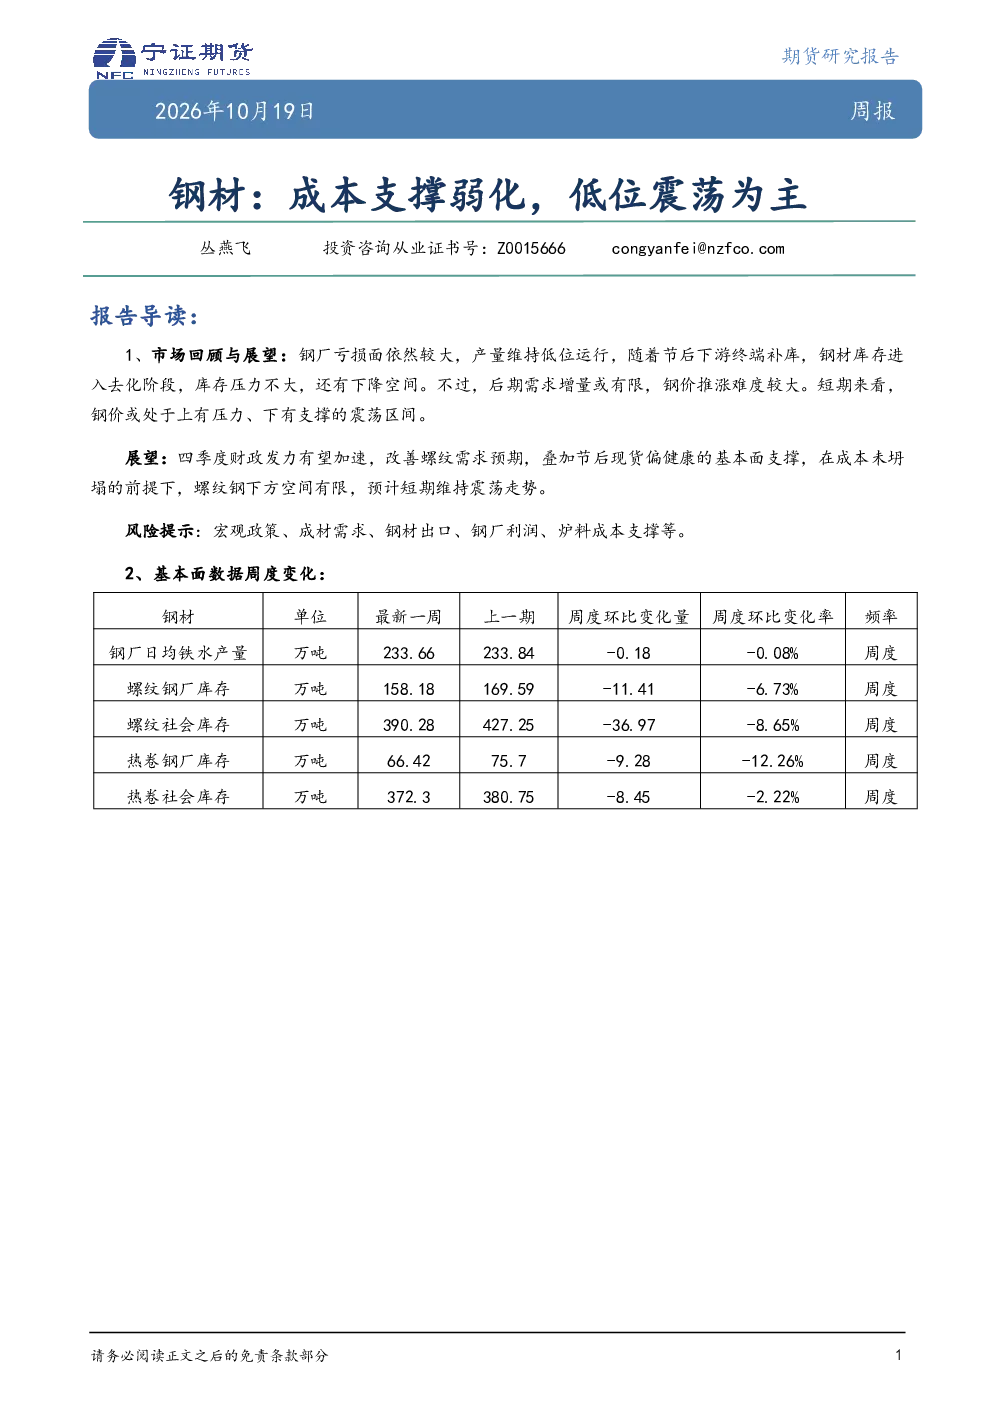
本报告指出钢厂亏损面较大,产量维持低位,下游终端补库带动库存去化,库存压力不大且存在下降空间。需求增量有限,钢价推涨难度较大,短期处于震荡区间。四季度财政发力有望改善螺纹需求预期,叠加现货基本面支撑,螺纹钢下方空间有限,预计短期维持震荡。
钢材行业未来发展趋势如何?
钢材行业短期面临成本支撑弱化的问题,钢价预计将维持低位震荡。长期来看,需关注宏观政策、成材需求、钢材出口、钢厂利润及炉料成本支撑等因素的变化。四季度财政发力可能改善螺纹需求预期,但整体需求增量有限,市场走势仍需密切关注基本面数据变化。
研报主要分析了哪些方向?
本报告主要分析了期货市场近期表现、现货市场动态以及基本面数据对市场的影响。重点关注钢厂亏损面、产量变化、下游终端补库情况、库存压力及需求增量等因素,并对四季度财政政策对螺纹需求预期的影响进行了探讨。
当前钢材市场处于什么状态?
当前钢材市场状态为钢厂亏损面较大,产量维持低位,下游终端补库带动库存去化,库存压力不大且存在下降空间。需求增量有限,钢价推涨难度较大,短期处于震荡区间。钢价上有压力、下有支撑,预计短期维持震荡格局。
研报提示了哪些风险?
本报告提示的风险因素包括宏观政策变动、成材需求变化、钢材出口政策调整、钢厂利润波动以及炉料成本支撑减弱等。这些因素可能对市场走势产生显著影响,需密切关注其变化动态。
你可能感兴趣
海运费汇率弱化成本支撑 铁矿石延续低位偏弱震荡
光大期货2026-06-18
镍周报:成本支撑弱化 镍价低位震荡
有色金属五矿期货2025-06-28
碳酸锂日报:成本支撑弱化叠加需求疲弱,碳酸锂延续低位震荡
通惠期货2025-05-13
镍周报:成本支撑继续弱化 镍价低位震荡
有色金属五矿期货2025-07-12
钢材月报:复产预期支撑成本,9月份前期钢价以震荡回升为主
建信期货2024-08-08
铁合金周报:硅锰:成本与需求支撑削弱,偏弱震荡 硅铁:基本面偏弱,低位震荡为主
国联期货2025-04-27
粕类周报:巴西升贴水支撑国内成本,豆粕低位震荡为主
广发期货2025-07-12
3月贵金属策略投资报告:加息预期和成本支撑博弈,贵金属低位震荡为主
华联期货2015-03-01
镍周报:低镍铁成本降低预期支撑镍价,镍价或以低位震荡为主
华泰期货2017-05-14
铝期货月度报告:成本端弱支撑下,沪铝低位震荡为主
建信期货2018-11-02