猜你想问
这份研报主要分析了什么内容?
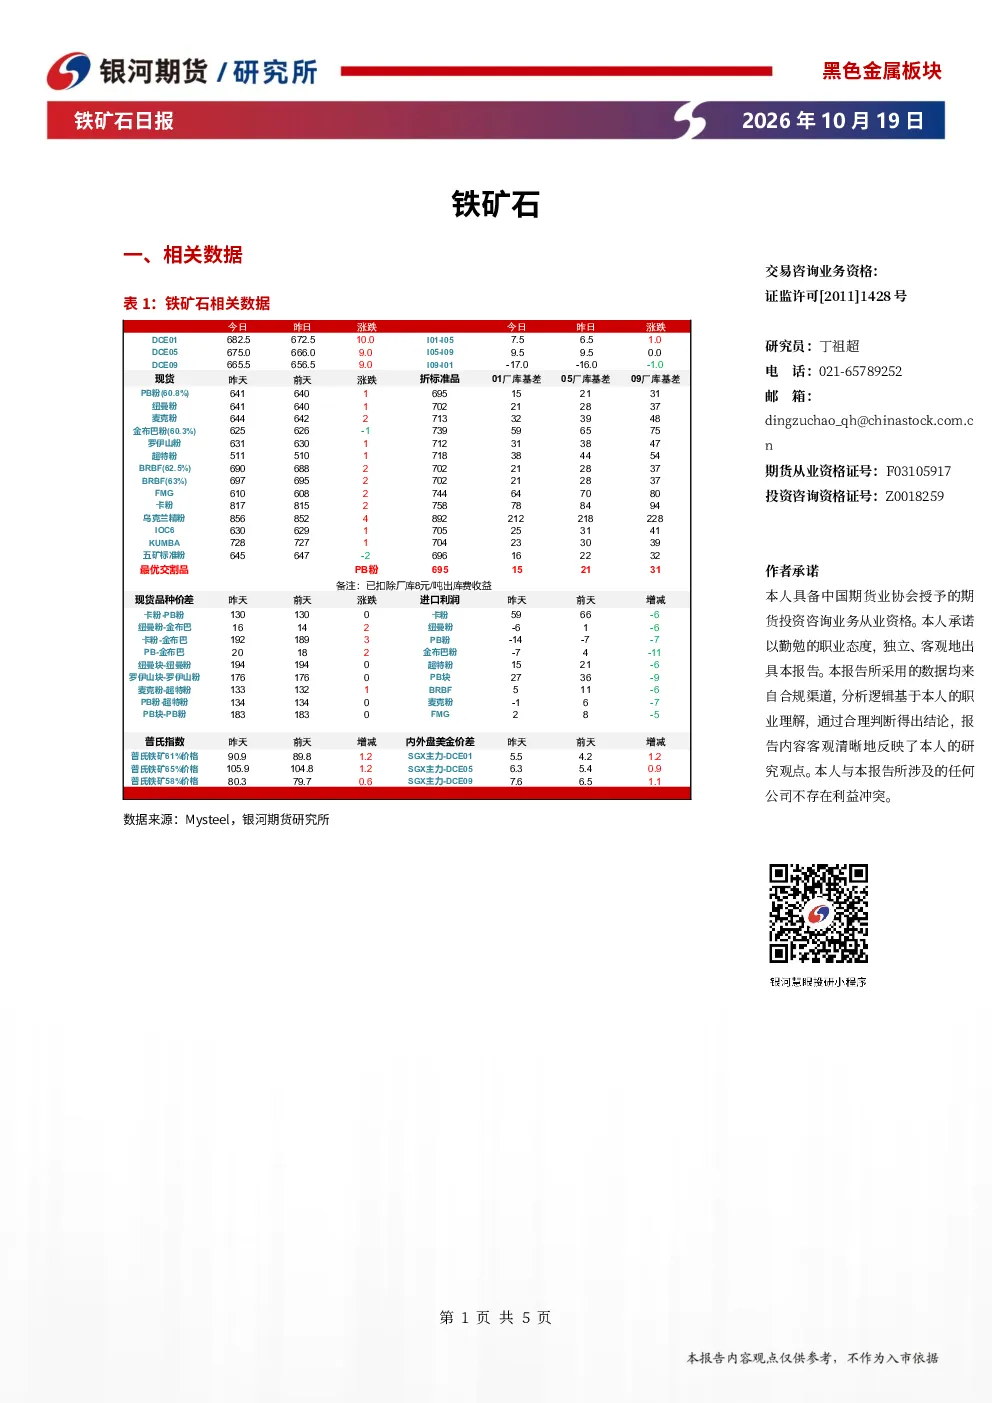
这份研报主要分析了铁矿石市场的供需情况、价格走势以及交易策略。报告指出,国庆前后铁矿石价格较快回落,国内铁矿石期货价格创两年以来新低,市场预期偏弱和资金主导这波下跌。供应端来看,9月份进口铁矿同比下降超600万吨,但供应宽松格局暂未改变。需求端方面,四季度铁矿基本面有望出现较为积极的迹象,核心在于海外需求后置加快释放、国内制造业用钢持续好转。报告建议单边采取底部震荡策略,套利方面可考虑1/5跨期低位正套入场,期权策略则建议观望。
铁矿石行业未来发展趋势如何?
铁矿石行业未来发展趋势需关注供需两端的变化。从供应端看,虽然近期进口量有所下降,但整体供应仍偏宽松。需求端方面,海外需求后置加快释放以及国内制造业用钢持续好转可能为行业带来积极信号。报告指出,三季度可能是国内用钢需求最差的一个季度,但四季度有望好转。此外,国内出口持续超预期,铁元素直接净出口与间接出口持续贡献增量,这些因素都将影响铁矿石市场未来的价格走势。
报告重点分析了铁矿石市场的哪些方面?
报告重点分析了铁矿石市场的供需平衡、价格波动以及交易策略。在供应端,报告关注了9月份进口铁矿的同比变化情况,指出虽然进口量下降,但供应宽松格局未改。在需求端,报告强调了海外需求和国内制造业用钢的恢复情况,认为这些因素可能推动四季度铁矿石基本面好转。此外,报告还分析了铁矿石期货价格的走势,并提出了相应的交易策略建议,包括单边、套利和期权策略。
当前铁矿石市场处于什么状态?
当前铁矿石市场处于底部震荡状态。国庆前后铁矿石价格经历快速回落,国内铁矿石期货价格创下两年新低,显示出市场预期偏弱和资金主导的下跌特征。尽管如此,报告认为进一步下跌的空间可能不大,因为市场博弈加大,底部支撑显现。供应端保持宽松,但需求端有望在四季度出现积极变化,这些因素共同构成了当前市场的状态。
研报提示了哪些风险因素?
研报提示了几个关键风险因素,包括宏观和资金面波动、矿端供应扰动以及外需增速变化。宏观和资金面波动可能影响铁矿石价格,矿端供应扰动则可能改变供需平衡,而外需增速变化则直接影响国内制造业用钢需求,进而影响铁矿石市场。这些因素都需要投资者密切关注,以便及时调整投资策略。