猜你想问
時碩研報主要分析了哪些內容?
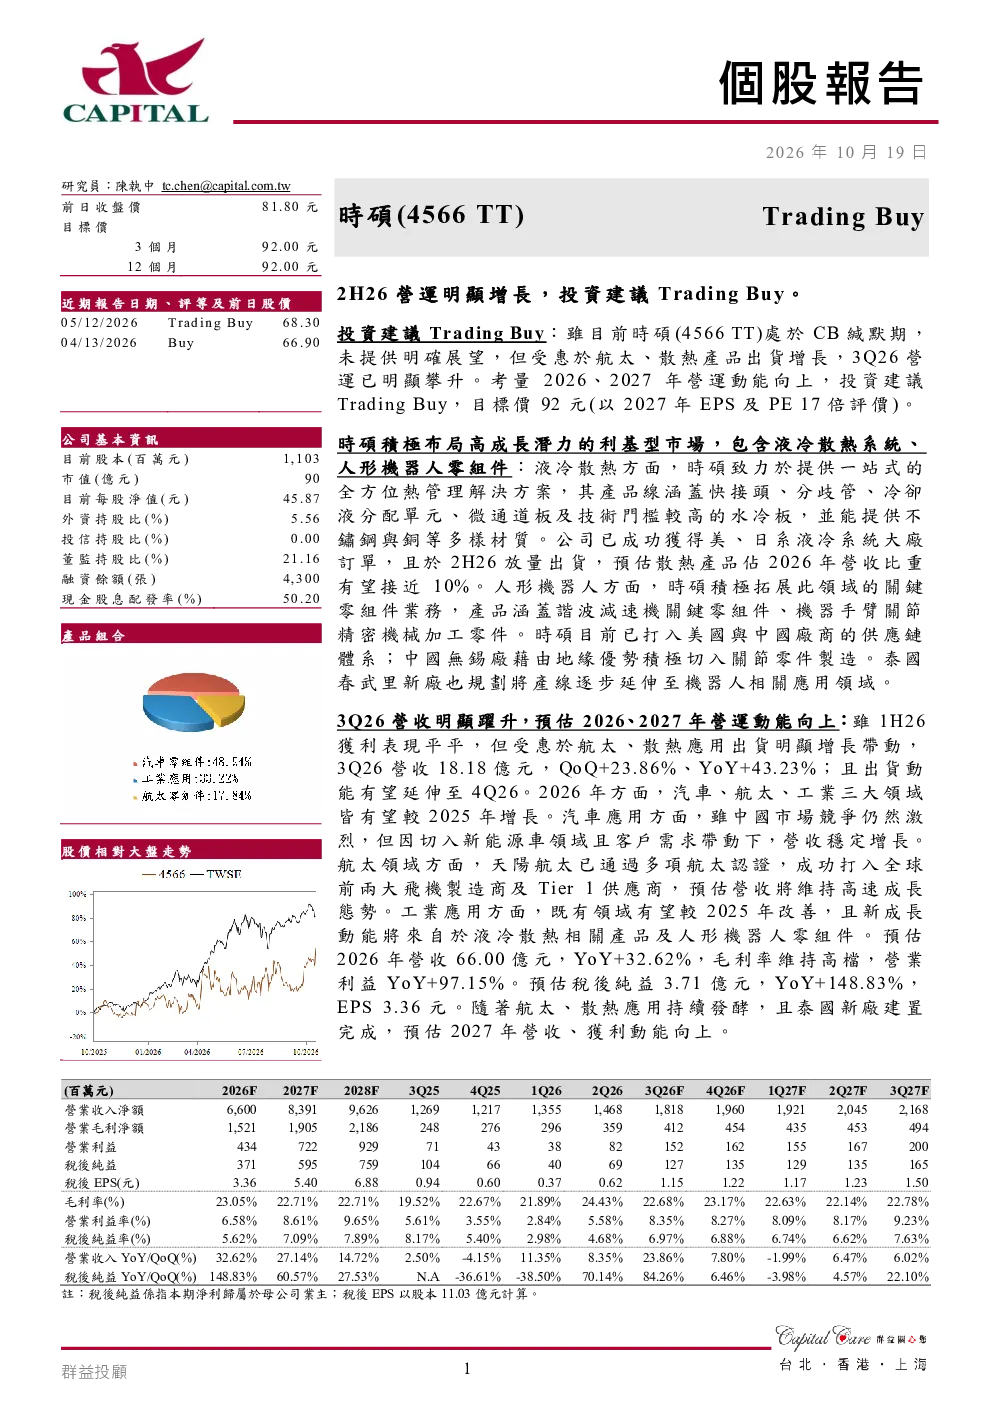
時碩研報主要分析了群益投顧對時碩(4566 TT)的投資建議,包括區間操作(T r a d i n g B u y)策略與92元目標價。報告重點探討了時碩在航太、散熱產品及人形機器人零組件的產品組合與市場布局,並預測了2026、2027年的營運表現與展望。此外,還涵蓋了公司ESG政策實踐及財務預測數據,如2026年預計營收66.00億元,YoY增長32.62%,EPS 3.36元等關鍵指標。
航太與散熱產品市場發展趨勢如何?
航太與散熱產品市場發展趨勢良好。航太領域,時碩受益於天陽航太的航太認證通過及供應鏈地位,預計營收將高速成長。散熱產品方面,時碩致力於提供一站式熱管理解決方案,產品線涵蓋快接頭、分歧管等,材質包括不鏽鋼與銅,已成功獲得美、日系大廠訂單,預計散熱產品佔2026年營收比重將近10%。隨著工業4.0與電動汽車產業發展,對高效散熱系統的需求持續增長,市場前景廣闊。
研報最重點分析了時碩的哪些方面?
研報最重點分析了時碩的產品組合與市場布局,特別是液冷散熱系統與人形機器人零組件的發展。液冷散熱系統已成為時碩的核心產品,已進入美、日系大廠供應鏈,預計2026年佔營收比重近10%。人形機器人零組件方面,時碩積極拓展諧波減速機關鍵零組件、機器手臂關節精密機械加工零件等業務,已打入美國與中國廠商供應鏈。同時,研報也詳細分析了我們對時碩2026、2027年營運表現的預測,以及其ESG政策實踐情況。
目前時碩市場表現如何?
目前時碩市場表現良好。根據研報,時碩在2026年第三季度的營收達18.18億元,QoQ增長23.86%,YoY增長43.23%,出貨動能有望延伸至2026年第四季度。預計2026年全年營收66.00億元,YoY增長32.62%,毛利率維持高檔,營業利益YoY增長97.15%,稅後純益3.71億元,EPS 3.36元。航太、工業應用領域的增長為公司帶來明顯的市場動能,預計未來營運運能將持續向上。
研報是否有提及相關風險提示?
研報中提及的風險提示主要集中於產業週期性波動及供應鏈管理。航太產業受政策及經濟週期影響較大,可能導致訂單波動;散熱產品競爭激烈,需持續提升技術與成本控制能力。同時,時碩的產線擴張與泰國新廠建置也涉及資金投入與營運風險。此外,ESG政策實踐的持續性與供應鏈的穩定性也是需要關注的風險因素。公司需加強風險管理,確保產品質量與供應鏈穩定,以應對市場變化。