猜你想问
这份研报的核心内容是什么?
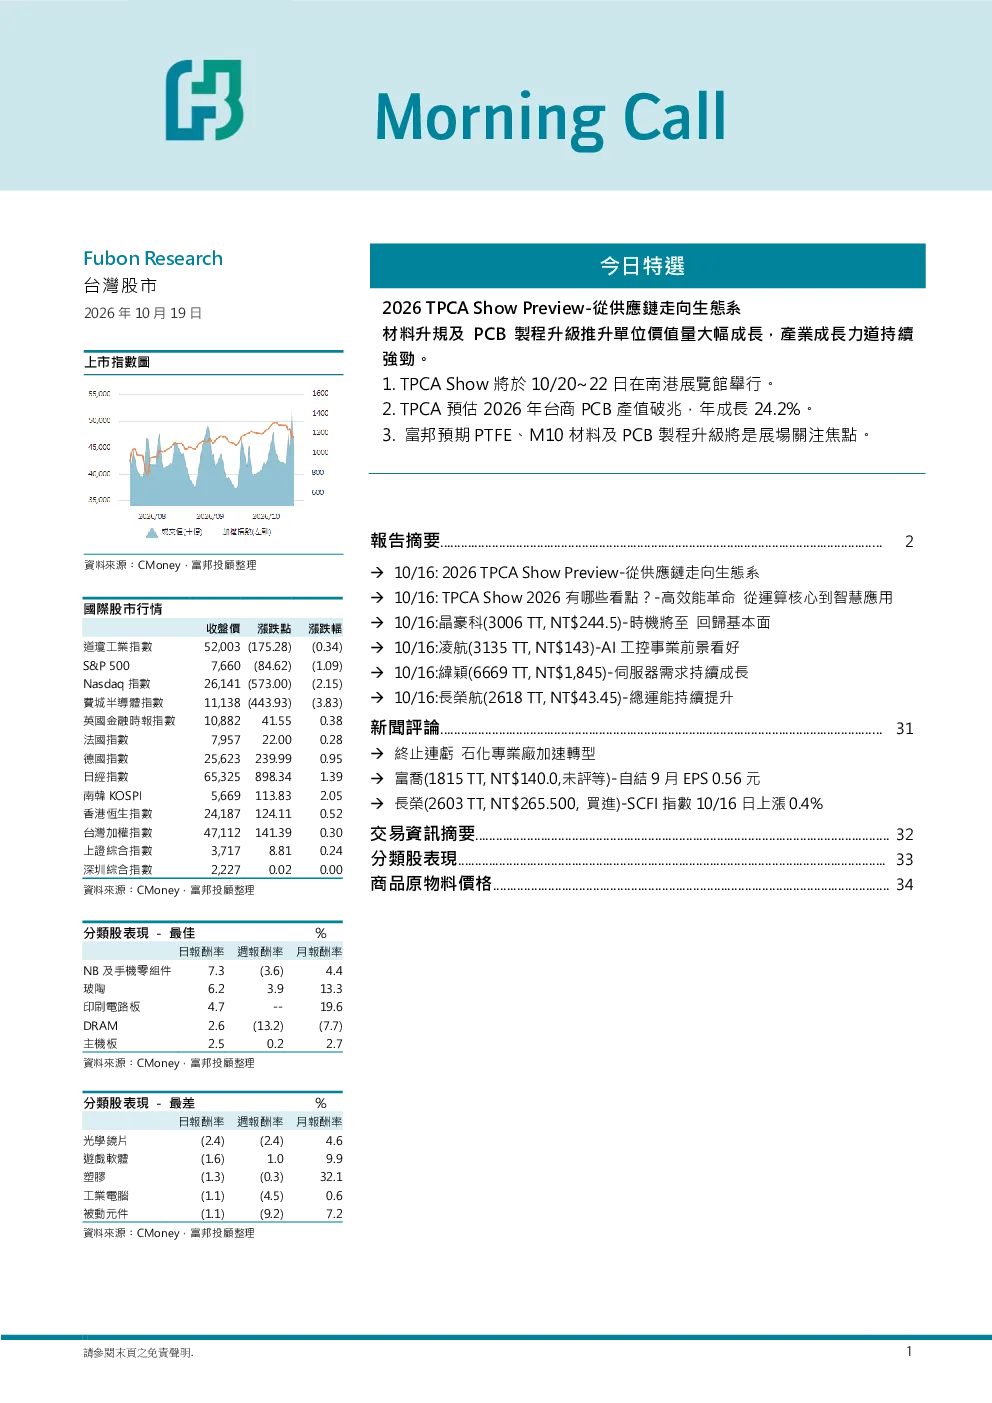
这份研报的核心内容聚焦于TPCA Show展会,探讨台湾PCB产业从代工制造向技术规格共同定义者的转型。报告指出,2026年台商PCB产值预计将突破兆元,主要受AI服务器、高阶网通及记忆体模组需求带动。AI算力提升推动高阶载板需求,带动上游材料升规趋势。先进封装成为焦点,玻璃基板和TGV备受关注,被视为次世代高阶载板的潜力选项。报告还关注了欣兴、景硕等PCB大厂及材料供应商Nittobo、Resonac、MGC的动态,预计将展示ASIC下一代产品及高阶AI服务器相关技术。
PCB行业的发展趋势如何?
PCB行业发展趋势向好,AI算力提升、数据传输及能耗解决方案需求将带动CCL、PCB及相关材料设备价值量大幅成长。多層板成長最強,年增47.6%,主要受AI伺服器、高階網通及記憶體模組需求帶動。載板年增36.7%,HDI年增28.4%。先进封装技术成为主軸,玻璃基板因其高剛性、優異平坦度與低熱膨脹係數,被視為次世代高階載板的潛力選項。同时,高階光模塊、LEO等應用也將推動產業成長力道。
研报重点分析了哪些方向?
研报重点分析了AI技术对PCB产业的影响,特别是AI服务器、高階網通及記憶體模組的需求带動下,PCB產業的升級趨勢。报告关注了先进封装技术,如玻璃基板和TGV的应用,以及PCB大廠如欣興、景碩在ASIC下一代产品及高階AI伺服器上的技术展示。此外,报告还分析了材料供應商Nittobo、Resonac、MGC的角色,以及富邦對PTFE、M10材料及PCB製程升級的預期。
当前PCB市场的现状如何?
当前PCB市场呈现积极态势,2026年台廠PCB製造業海內外產值預計達2,791億元,年增27.9%。多層板成長最強,年增47.6%,載板年增36.7%,HDI年增28.4%。2026年上半年的產值達5,247億元,年增23.9%,創同期新高。AI算力提升帶動高階載板需求,資料傳輸高頻寬、低延遲需求及能耗解決方案等帶動上、中游材料升規趨勢。先进封装技术如玻璃基板和TGV成为市场焦点。
研报是否存在风险提示?
研报在分析PCB行业增长的同时,也提示了潜在风险。首先,软板受手機、筆電需求疲弱影響,年增僅1.3%,显示部分细分市场存在波动。其次,依赖特定应用领域如AI服务器可能存在市场周期性风险。此外,先进封装技术如玻璃基板的成本较高,大规模应用可能面临供应链和成本压力。最后,市场竞争激烈,PCB大廠需持续技术创新以保持竞争优势,否则可能面临市场份额被侵蚀的风险。