猜你想问
这份研报的核心内容是什么?
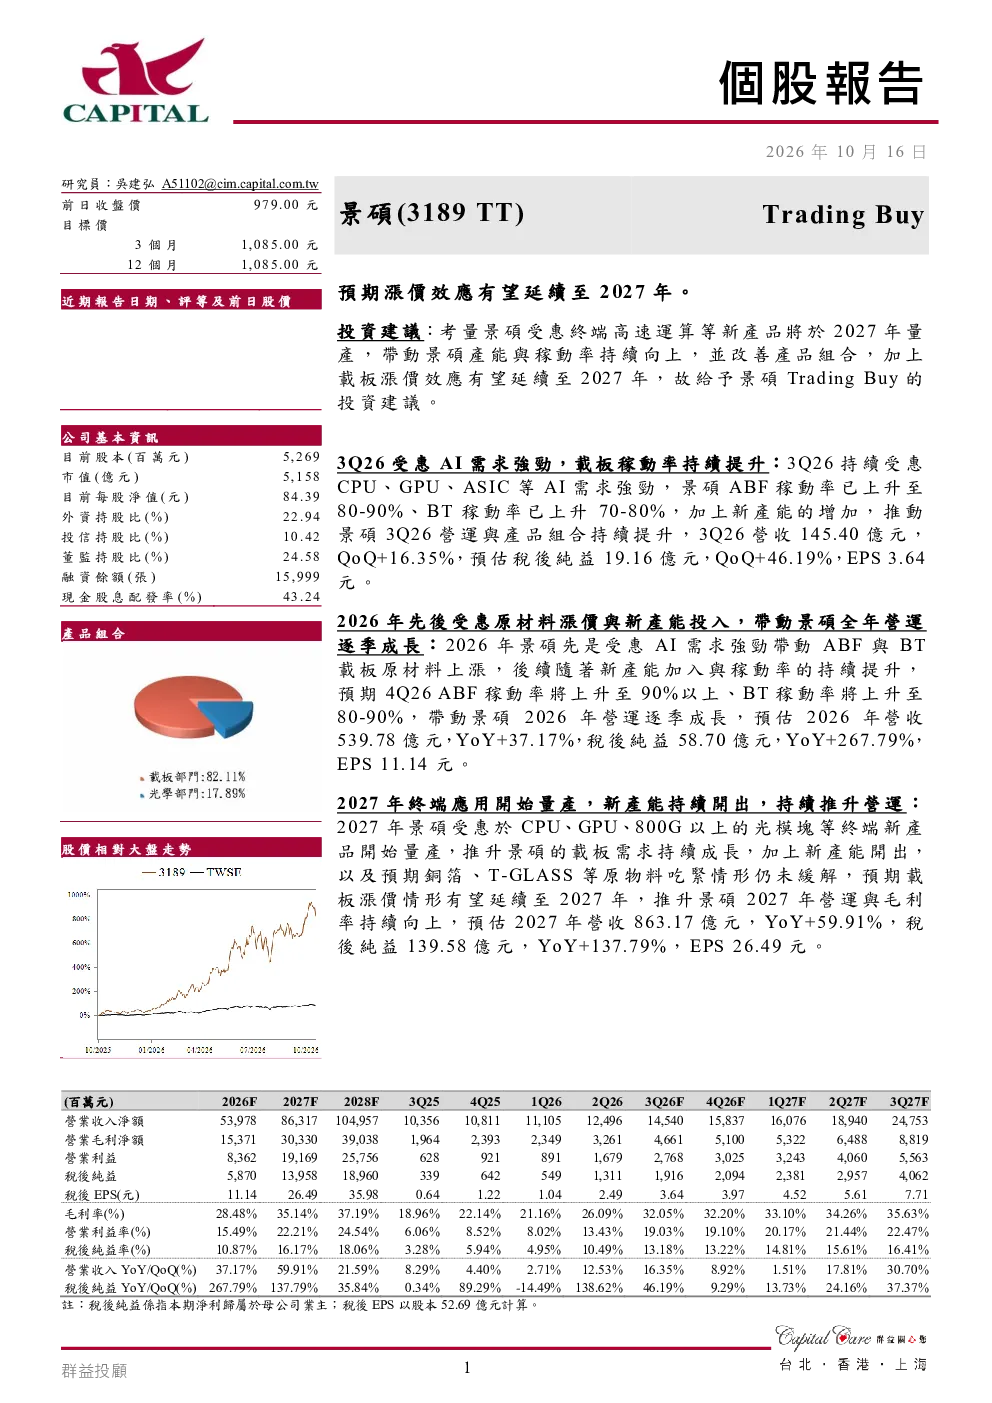
这份研报主要分析了景硕(3189TT)的业绩表现与未来展望。报告指出,景硕受益于终端高速运算等新产品将于2027年量产,带动产能与稼动率持续向上,并改善产品组合。同时,载板涨价效应有望延续至2027年,预计公司营运将持续增长,盈利能力将进一步提升。研报还详细介绍了景硕在3Q26的业绩表现,包括营收与税后纯益的季度增长情况,以及2026年和2027年的营收、税后纯益和EPS预估。此外,报告还涵盖了景硕的产能规划与ESG表现,突出了公司在智能制造与绿色转型方面的努力。
AI行业的发展趋势如何?
AI行业的发展趋势主要体现在对高性能计算需求强劲上。报告指出,CPU、GPU、ASIC等AI需求持续强劲,推动相关载板需求增长。景硕作为载板供应商,受益于这一趋势,其ABF和BT稼动率已上升至较高水平。未来,随着AI技术的不断进步和应用场景的拓展,对高速运算载板的需求预计将持续增长。同时,原材料如铜箔、T-GLASS等价格的上涨也可能进一步推动载板价格上涨,为行业带来发展机遇。
研报重点分析了景硕的哪些方面?
研报重点分析了景硕的业绩表现、产能规划、未来展望和ESG表现。在业绩方面,报告详细介绍了景硕3Q26的营收与税后纯益增长情况,以及2026年和2027年的营收、税后纯益和EPS预估。在产能规划方面,景硕已规划未来三年的新产能建设,预计2026至2029年ABF月产能将持续提升。未来展望方面,报告指出景硕受益于新产品量产和载板涨价效应,营运与毛利率有望持续向上。ESG表现方面,景硕依据ISO标准执行温室气体排放盘查,并制定了明确的净零转型路径。
当前市场对景硕的判断是什么?
当前市场对景硕的判断主要基于其业绩增长潜力与产能扩张计划。报告指出,景硕持续受益于AI需求强劲,其ABF和BT稼动率已达到较高水平,加上新产能的增加,推动公司营运与产品组合持续提升。市场预计,随着新产能的加入和稼动率的持续提升,景硕的营收和盈利能力将进一步提升。此外,载板涨价效应的延续也为公司带来增长动力,预计公司营运将持续增长,盈利能力将进一步提升。
研报是否存在风险提示?
研报中存在一定的风险提示。首先,市场对AI需求的变化可能影响景硕的产品需求。其次,原材料价格的波动可能影响公司的成本控制和盈利能力。此外,新产能的建设和稼动率的提升需要时间和资源投入,可能存在一定的执行风险。最后,ESG方面的表现虽然良好,但仍需持续努力以实现长期目标。这些因素都可能对景硕的未来发展带来不确定性。