猜你想问
这份研报主要分析了什么内容?
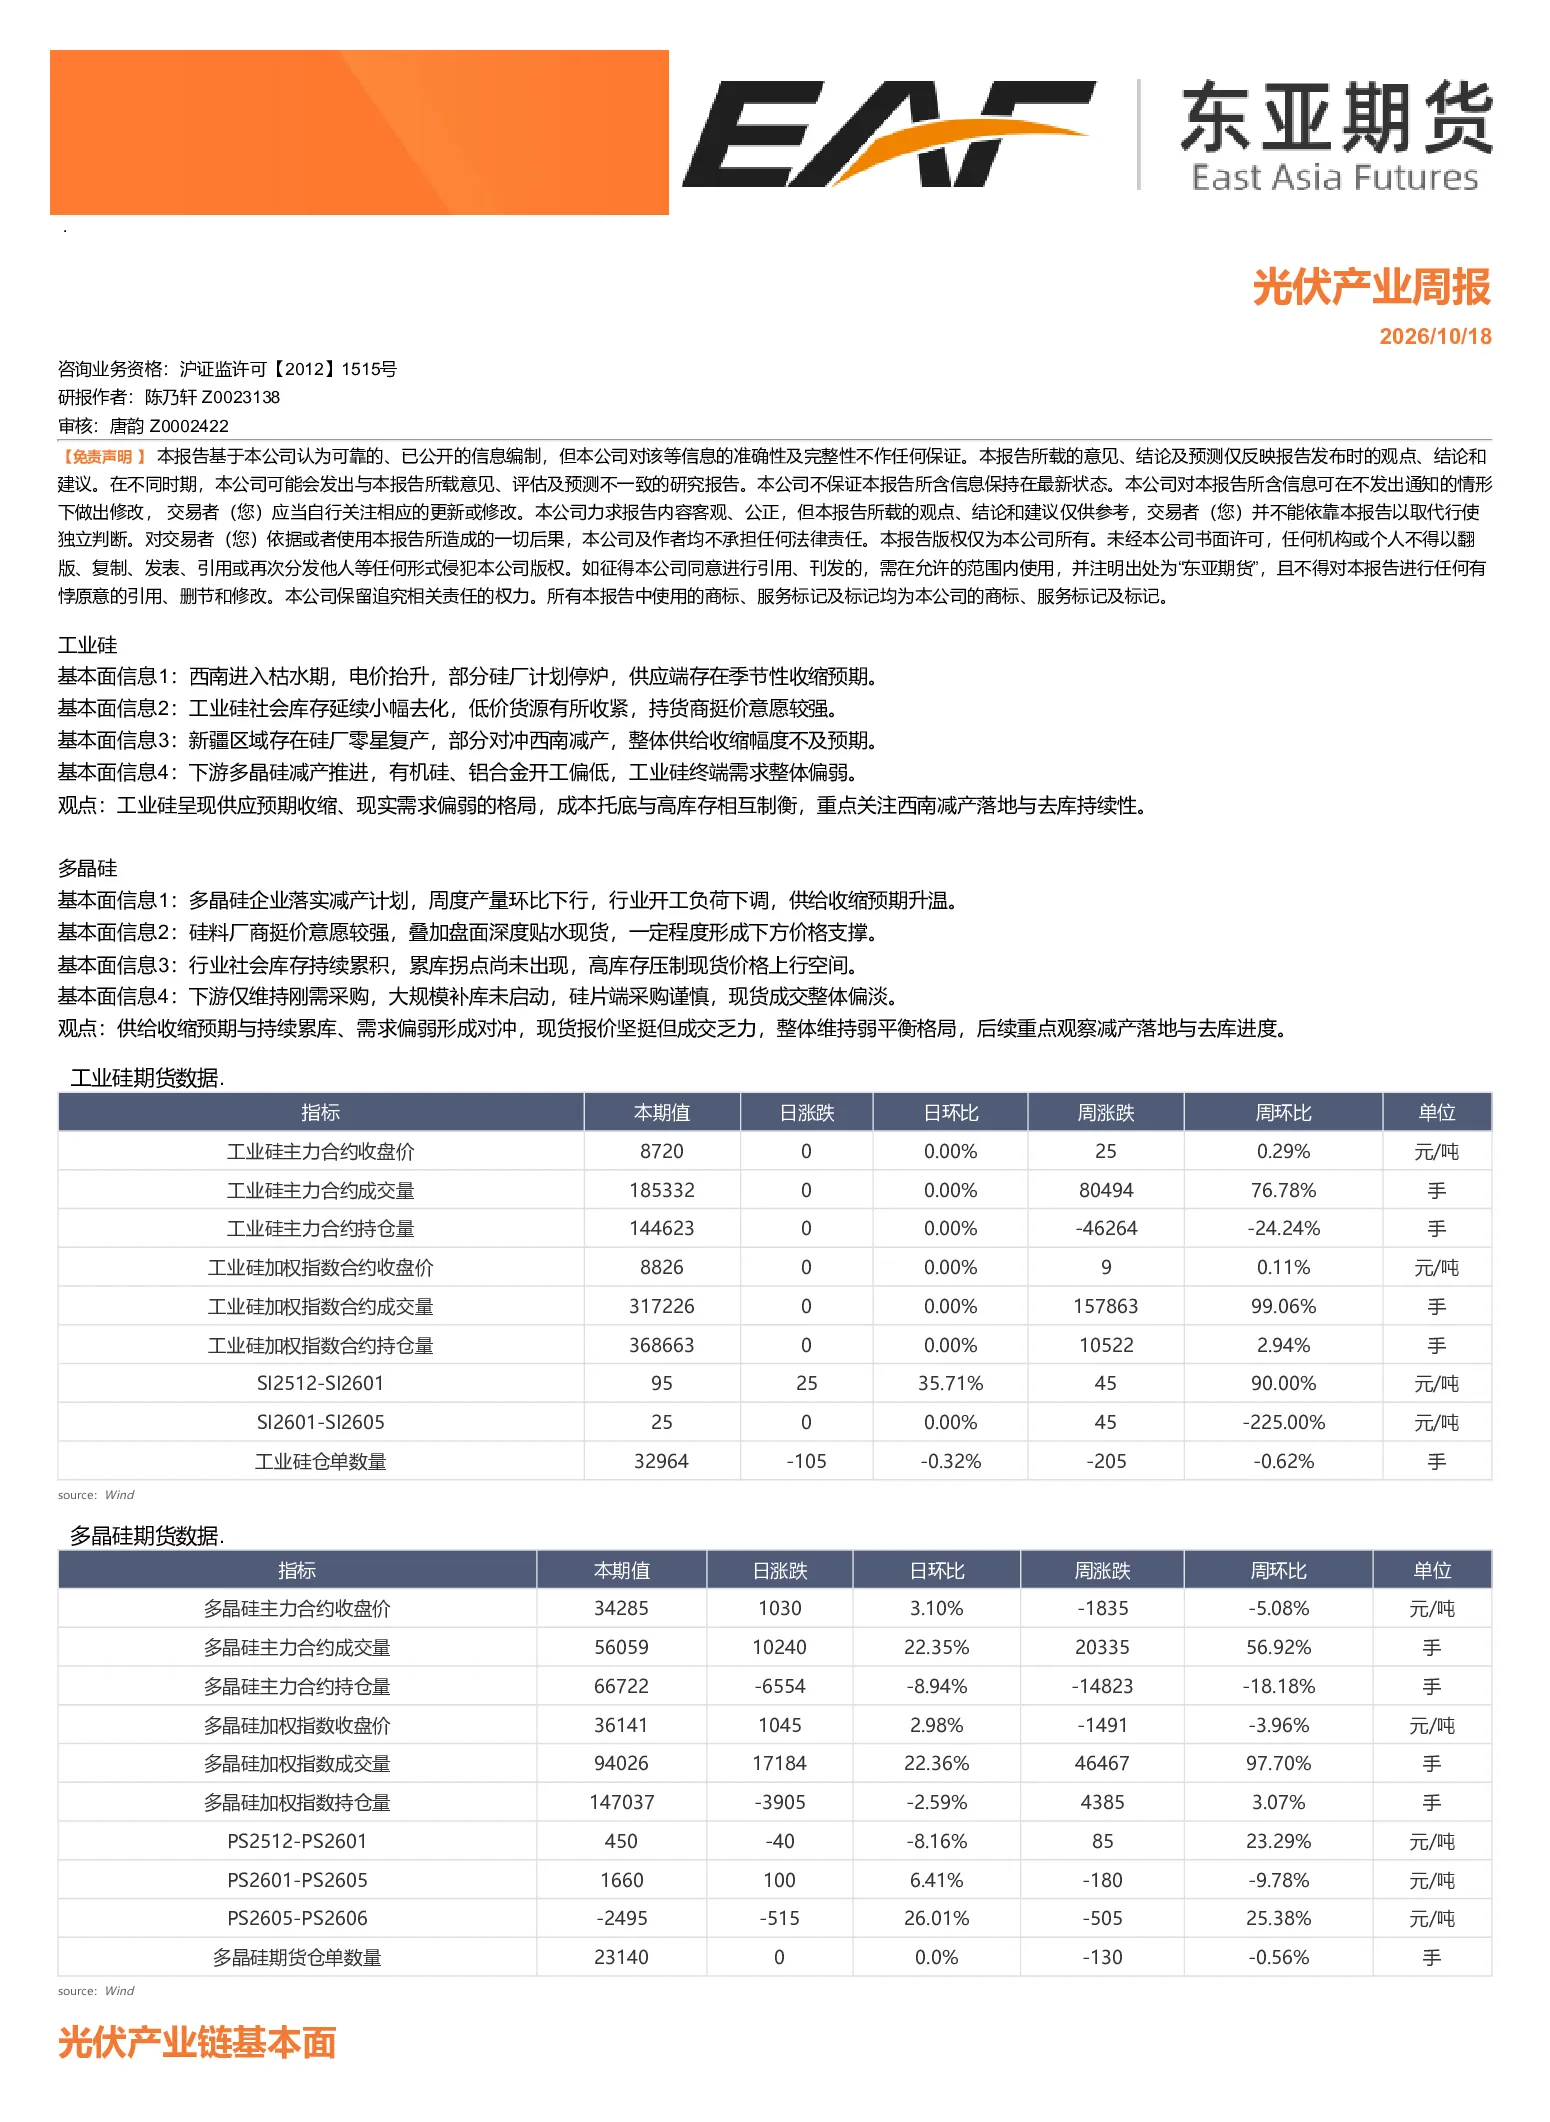
这份研报主要分析了工业硅和多晶硅的基本面信息。工业硅方面,西南地区进入枯水期导致电价抬升,部分硅厂计划停炉,供应端存在季节性收缩预期。同时,社会库存延续小幅去化,低价货源收紧,持货商挺价意愿较强。新疆区域存在零星硅厂复产,部分对冲西南减产,但整体供给收缩幅度不及预期。下游多晶硅减产推进,有机硅、铝合金开工偏低,终端需求整体偏弱。多晶硅方面,企业落实减产计划导致周度产量环比下行,行业开工负荷下调,供给收缩预期升温。硅料厂商挺价意愿较强,叠加盘面深度贴水现货,形成下方价格支撑。行业社会库存持续累积,累库拐点尚未出现,高库存压制现货价格上行空间。下游仅维持刚需采购,大规模补库未启动,硅片端采购谨慎,现货成交整体偏淡。研报核心观点认为工业硅呈现供应预期收缩、现实需求偏弱的格局,成本托底与高库存相互制衡,重点关注西南减产落地与去库持续性。多晶硅方面,供给收缩预期与持续累库、需求偏弱形成对冲,现货报价坚挺但成交乏力,整体维持弱平衡格局,后续重点观察减产落地与去库进度。
光伏产业链近期发展趋势如何?
光伏产业链近期发展趋势显示上游工业硅供应端存在季节性收缩预期,西南地区枯水期导致电价抬升,部分硅厂计划停炉。中游多晶硅供给收缩预期升温,企业落实减产计划导致产量环比下行。下游硅片和电池片采购谨慎,终端需求整体偏弱。工业硅社会库存小幅去化,多晶硅行业库存持续累积。整体来看,光伏产业链呈现供应预期收缩、现实需求偏弱的格局,成本托底与高库存相互制衡。
研报重点分析了哪些方向?
研报重点分析了工业硅和多晶硅的供需关系及价格走势。工业硅方面,重点关注西南地区枯水期对电价和供应的影响,以及社会库存去化情况。多晶硅方面,关注企业减产计划对供给的影响,以及行业库存累积对价格的压力。同时分析了下游多晶硅、有机硅、铝合金的开工情况,评估终端需求状态。研报核心在于揭示工业硅和多晶硅在供应收缩与需求偏弱下的市场平衡状态,以及未来需要重点关注的西南减产落地与去库持续性。
当前光伏产业链市场现状如何判断?
当前光伏产业链市场现状表现为工业硅供应端存在季节性收缩预期,但整体收缩幅度不及预期,同时下游需求偏弱。多晶硅方面,供给收缩预期升温,但行业社会库存持续累积,高库存压制现货价格上行空间。下游仅维持刚需采购,硅片端采购谨慎,现货成交整体偏淡。整体来看,光伏产业链呈现供给收缩预期与持续累库、需求偏弱形成对冲的弱平衡格局,现货报价坚挺但成交乏力。
研报提示了哪些风险?
研报提示的风险主要集中在工业硅和多晶硅的供需平衡不确定性上。工业硅方面,西南减产落地程度存在不确定性,若减产幅度不及预期,可能影响价格走势。同时,社会库存去化持续性也存在疑问,若去化放缓可能对价格形成压力。多晶硅方面,持续累库可能压制现货价格上行空间,若下游需求恢复不及预期,库存压力将进一步加大。此外,产业链整体处于弱平衡格局,任何一环的变动都可能影响市场稳定。