猜你想问
这份西部证券晨会纪要的核心内容是什么?
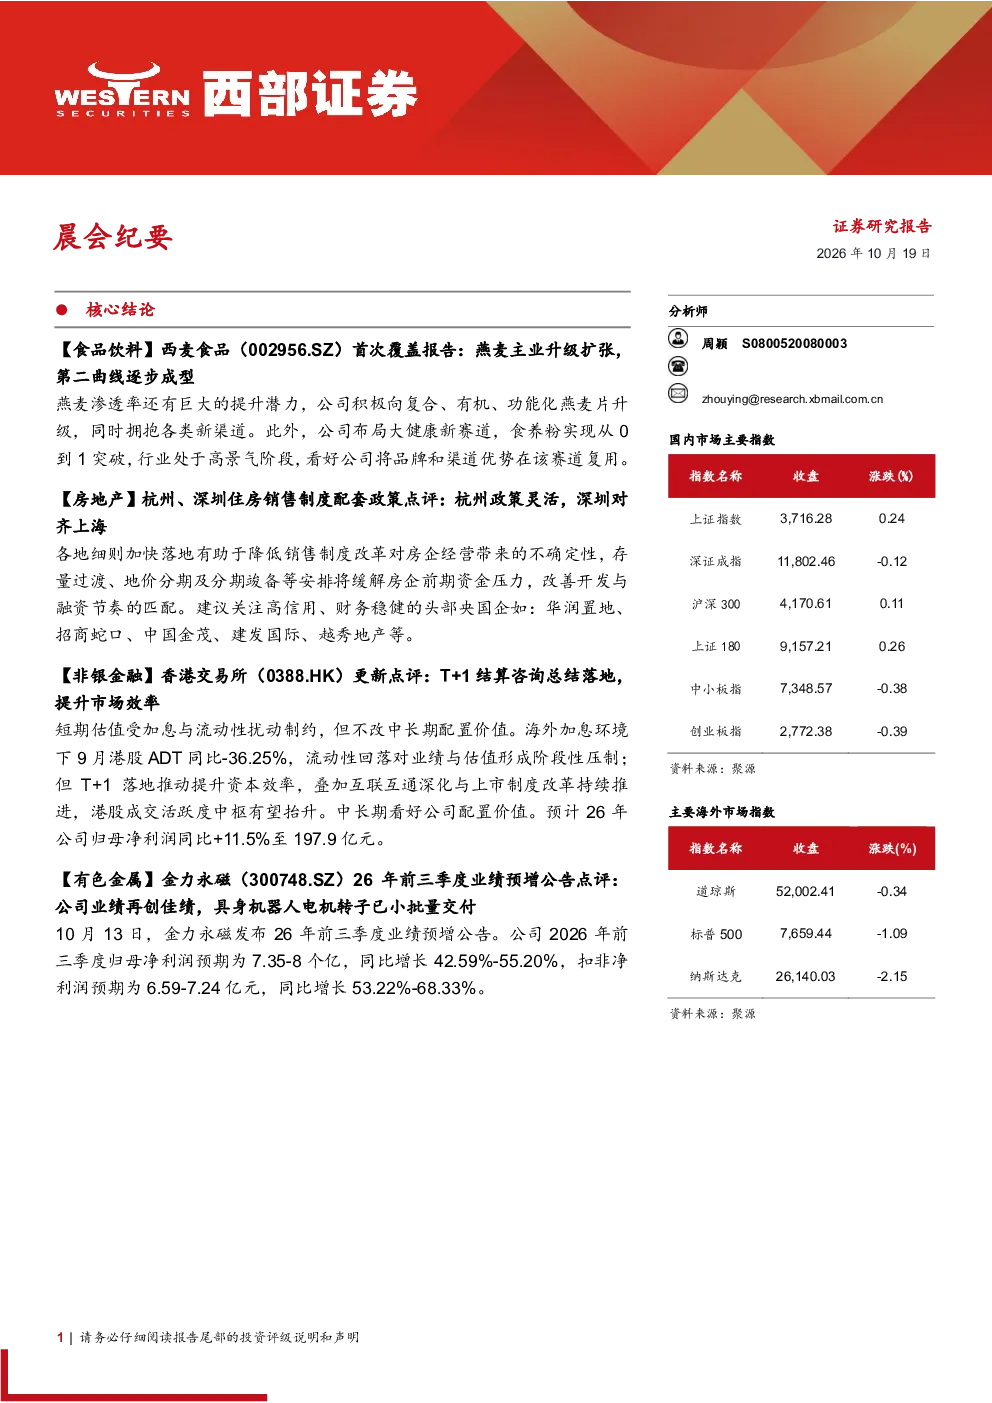
这份西部证券晨会纪要涵盖了西麦食品、房地产、香港交易所、金力永磁以及消费行业高股息标的等多个领域的投资分析。西麦食品因燕麦渗透率提升和产品升级被看好,房地产因销售制度改革配套政策受益,香港交易所因T+1结算提升市场效率被看好,金力永磁因业绩预增和稀土价格上涨受益,消费行业高股息标的则因其商业模式成熟和稳定分红能力被关注。
报告对哪些赛道或行业的发展趋势进行了分析?
报告分析了燕麦产业、大健康赛道、房地产市场、具身机器人电机转子应用以及消费行业高股息赛道的发展趋势。西麦食品积极拥抱燕麦主业升级和新渠道拓展,大健康赛道布局食养粉产品线,房地产市场因销售制度改革配套政策缓解资金压力,具身机器人电机转子小批量交付带动金力永磁业绩改善,消费行业高股息标的则因其商业模式成熟和稳定分红能力被关注。
报告重点分析了哪些方向?
报告重点分析了西麦食品的品牌和渠道优势在大健康赛道的复用潜力,房地产销售制度改革配套政策对房企经营不确定性的降低,香港交易所T+1结算提升市场效率的中长期配置价值,金力永磁稀土价格上涨对业绩的带动作用,以及消费行业高股息标的的稳定分红能力和防御价值。
报告对当前市场现状有何判断?
报告对当前市场现状的判断包括西麦食品的业绩增长动力和第二曲线逐步成型,房地产销售制度改革配套政策有助于降低房企经营不确定性,香港交易所T+1结算提升市场效率,金力永磁业绩再创佳绩,以及消费行业高股息标的配置价值重新凸显。
报告有哪些风险提示?
报告提示了香港交易所短期估值可能受压的风险,房地产销售制度改革配套政策落地效果的不确定性,以及消费行业高股息标的可能面临的市场波动风险。此外,报告还提醒投资者关注稀土价格波动对金力永磁业绩的影响,以及西麦食品新渠道拓展和市场接受度的风险。
你可能感兴趣
2026年10月16日西部证券晨会纪要
西部证券2026-10-16
西部证券晨会纪要(2026年7月17日)
西部证券2026-07-17
西部证券2026年6月30日晨会纪要
西部证券2026-06-30
2026年07月02日西部证券晨会纪要
西部证券2026-07-02
西部证券2026年9月11日晨会纪要
西部证券2026-09-11
西部证券晨会纪要:2026年债市中期策略、交运三大主线、天佑德酒跟踪及北交所日报
西部证券2026-05-27
西部证券2026年8月27日晨会纪要
西部证券2026-08-27
西部证券晨会纪要(2026年7月23日)
西部证券2026-07-23
西部证券晨会纪要(2026年9月11日)
西部证券2026-09-11
西部证券晨会纪要·2026年6月11日
西部证券2026-06-11