猜你想问
这份研报主要分析了什么内容?
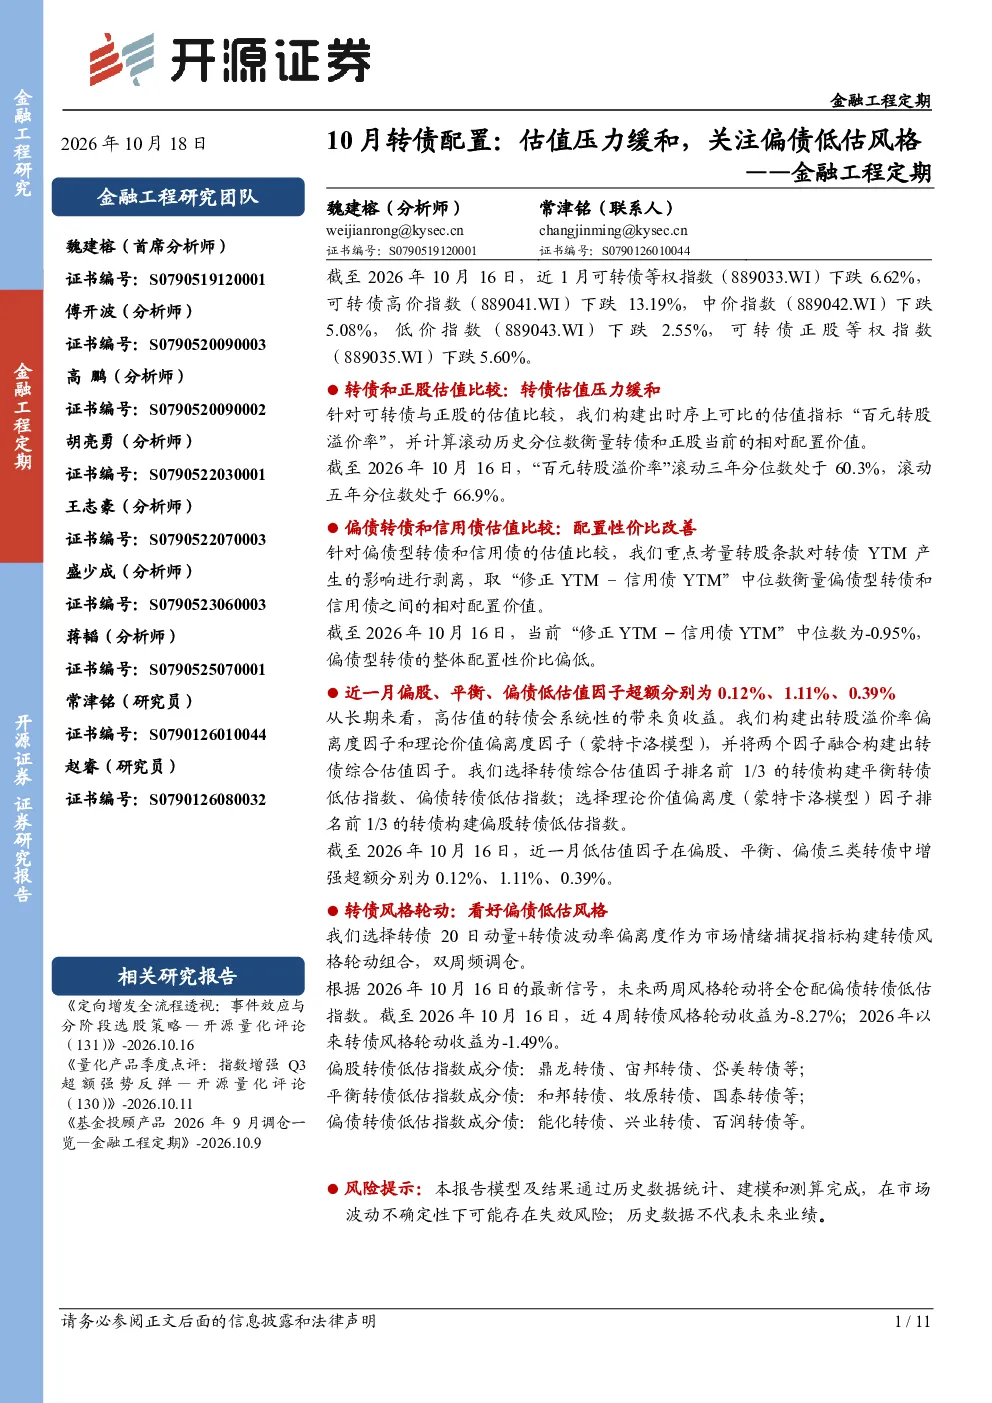
这份研报主要分析了可转债市场的近期行情、估值情况以及投资策略。报告回顾了近1月可转债市场的整体表现,指出主要指数普遍下跌。在估值分析方面,报告发现“百元转股溢价率”显示转债估值压力有所缓和,偏债型转债相对信用债的配置性价比较此前有所改善。此外,报告还构建了三个低估值等权指数,并分析了低估值因子在三类转债中的超额收益表现。最后,报告介绍了转债风格轮动策略,并提示了模型基于历史数据的风险。
当前可转债市场的发展趋势如何?
当前可转债市场整体呈现估值压力缓和的趋势。根据报告数据,“百元转股溢价率”的滚动分位数显示转债估值有所回落,这为投资者提供了相对较好的配置机会。同时,偏债型转债与信用债的估值比较显示其配置性价比较此前有所改善。此外,报告构建的低估值指数在近1月均表现出超额收益,表明低估值策略在当前市场环境下具有一定的有效性。这些趋势表明可转债市场正逐步进入一个相对低估的阶段,为投资者提供了更多关注偏债低估风格的机会。
研报重点分析了哪些投资方向?
研报重点分析了低估值增强策略和转债风格轮动策略。在低估值增强策略方面,报告构建了偏股、平衡和偏债三类低估值等权指数,并发现低估值因子在三类转债中均能增强超额收益。具体而言,近1月偏股转债低估值指数增强超额收益0.12%,平衡转债低估值指数增强超额收益1.11%,偏债转债低估值指数增强超额收益0.39%。在风格轮动策略方面,报告采用转债动量和波动率偏离度作为市场情绪指标,构建了双周频调仓的风格轮动组合,并指出未来两周将全仓配置偏债转债低估指数。这些策略为投资者提供了不同的投资方向选择。
目前可转债市场的现状如何判断?
目前可转债市场的现状可以判断为估值压力缓和,但市场整体仍处于波动状态。报告数据显示,近1月可转债市场主要指数普遍下跌,但“百元转股溢价率”的滚动分位数显示转债估值压力有所缓和,这表明市场情绪有所稳定。同时,偏债型转债相对信用债的配置性价比较此前有所改善,显示出一定的投资机会。然而,转债风格轮动策略近4周转债风格轮动收益为-8.27%,2026年以来收益为-1.49%,也反映出市场仍存在波动和不确定性。综合来看,当前可转债市场处于一个估值相对合理、但需谨慎把握投资机会的阶段。
研报中提到了哪些风险提示?
研报中提到了几个重要的风险提示。首先,报告强调模型及结果基于历史数据,存在市场波动不确定性下的失效风险,即历史表现不代表未来业绩。其次,转债风格轮动策略近4周转债风格轮动收益为-8.27%,2026年以来收益为-1.49%,这表明市场情绪和风格变化可能导致策略效果不及预期。此外,报告还指出低估值策略虽然近期表现良好,但仍需关注市场变化带来的风险。这些风险提示提醒投资者在投资可转债时需谨慎评估市场环境和策略风险,避免盲目跟风。