猜你想问
华创宏观WEI指数最新情况如何?
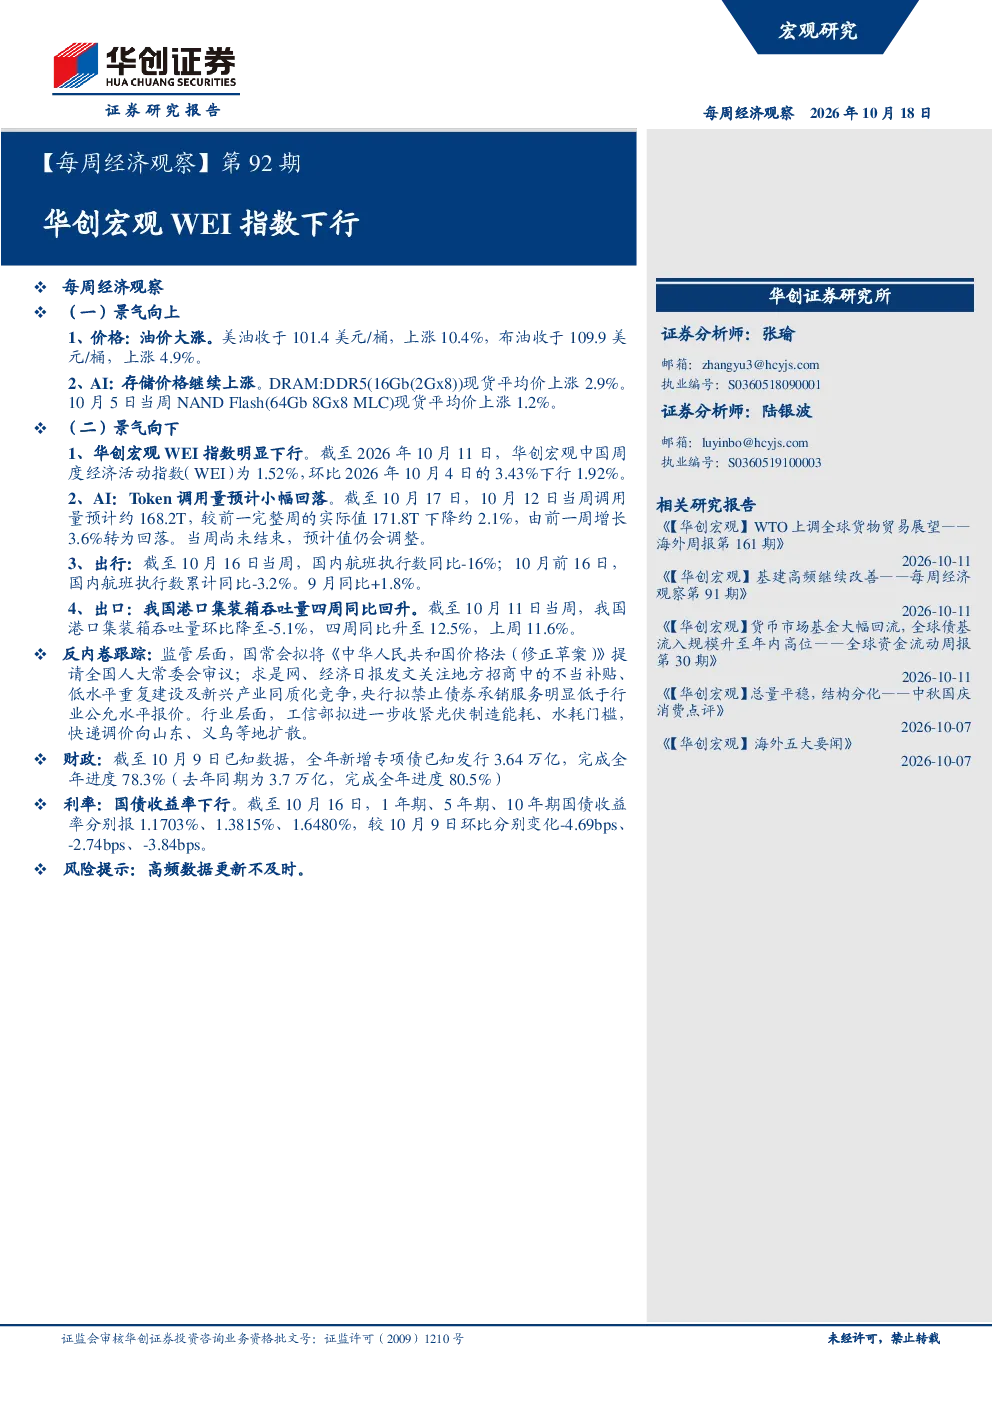
华创宏观中国周度经济活动指数(WEI)截至2026年10月11日为1.52%,环比下降1.92%。自8月9日以来,WEI指数主要受消费(乘用车批零)、生产(秦皇岛煤炭吞吐量、钢厂线材产量、石油沥青装置开工率、汽车半钢胎开工率)和基建(石油沥青装置开工率)的回落影响。
报告对电子、计算机等行业的估值有何分析?
报告指出电子、计算机、通信、机械设备行业PE估值超过历史平均水平,而银行、非银金融、家用电器、食品饮料行业估值处于历史最低分位。A股ERP处于历史偏高分位,海外主要市场ERP普遍处于历史极低水平。
AI应用领域Token调用量和价格指数有何变化趋势?
Token调用量预计由增转降,10月12日当周预计约168.2T,较前一完整周下降约2.1%。大模型Token价格指数回升,TPI为每百万Token 2.05美元,较前一周上涨约5.7%。
当前市场在需求端有哪些表现?
出行数据弱于去年同期,10月前16日国内航班执行数累计同比-3.2%。乘用车零售维持较大降幅,10月前11日累计同比-23.5%。商品房住宅销售面积弱于去年同期,10月前16日累计同比+1%。百城土地溢价率低位波动,10月11日当周为1.68%。
报告提示哪些潜在风险?
报告显示油价大涨,美油收于101.4美元/桶,上涨10.4%;布油收于109.9美元/桶,上涨4.9%。碳酸锂价格大幅下跌,活跃合约结算价下跌16.6%。此外,多数行业开工率低于去年,部分高频数据波动较大,需关注经济活动恢复的持续性。
你可能感兴趣
每周经济观察:华创宏观WEI指数回升
华创证券2026-01-11
【每周经济观察】第27期:WEI指数连续两周下行
华创证券2024-07-23
每周经济观察第20期:WEI指数维持在5%以上
华创证券2025-05-18
【每周经济观察】第10期:WEI指数持续上行
华创证券2024-03-25
【每周经济观察】第77期:WEI指数有所回落
华创证券2026-07-05
华创宏观中国WEI指数构建、投资导航仪系列(三):经济研判的新工具
华创证券2022-08-07
每周经济观察:WEI指数仍在较高位置
华创证券2025-07-07
每周经济观察:WEI指数大幅上行
华创证券2024-05-13
每周经济观察:WEI指数有所回落
华创证券2025-10-19
【每周经济观察】WEI指数连续两周下滑
华创证券2024-08-12