猜你想问
本周A股市场走势如何?
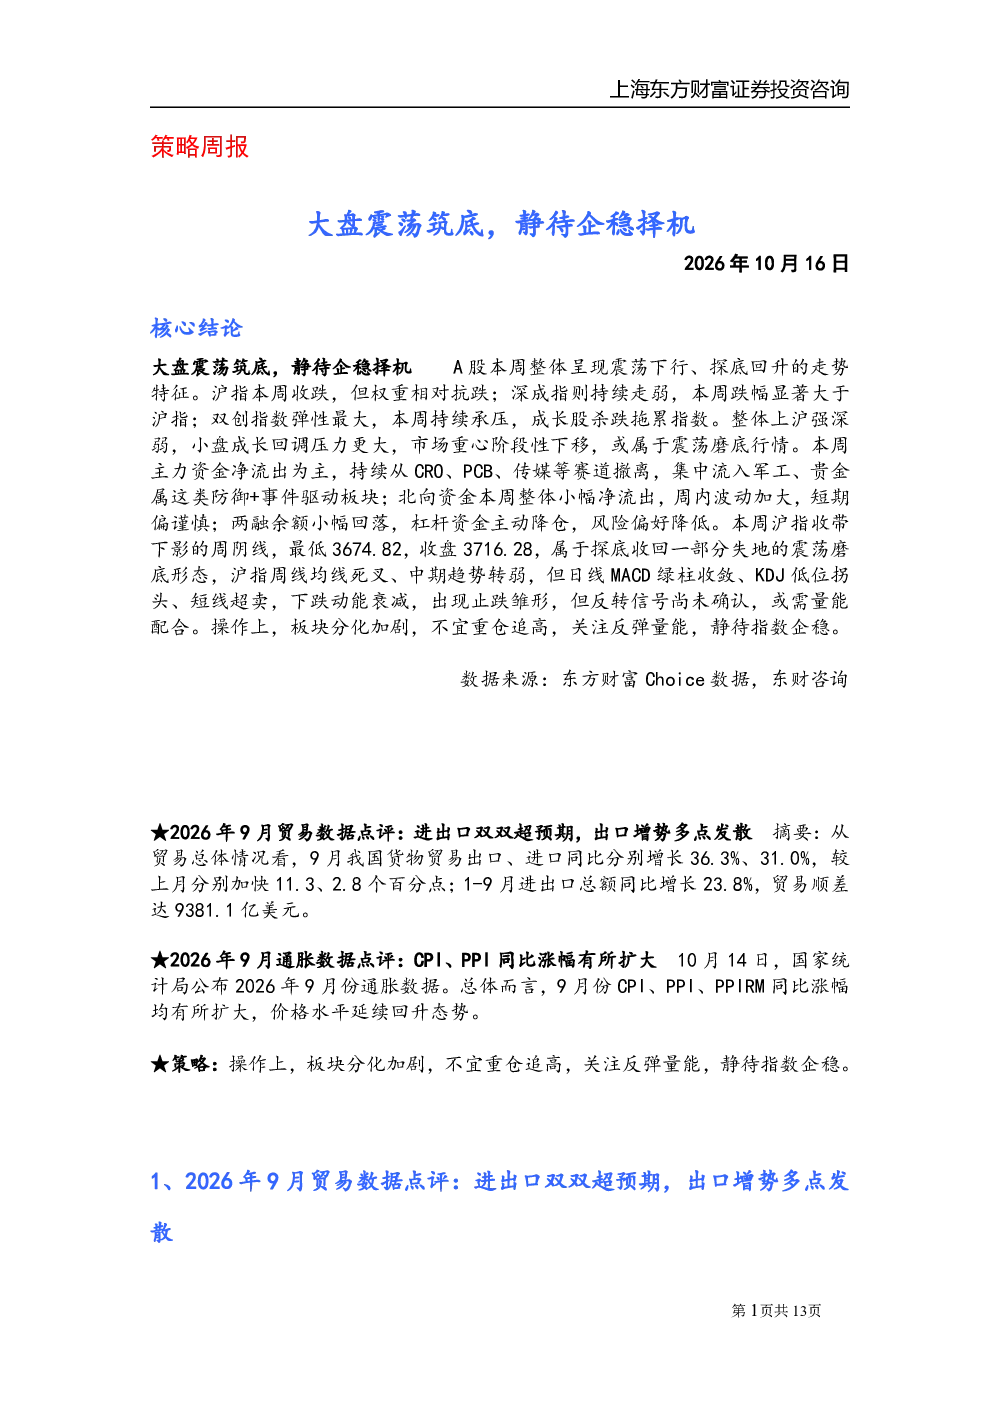
本周A股整体呈现震荡下行、探底回升的走势特征。沪指收跌但权重相对抗跌,深成指持续走弱,双创指数弹性最大但持续承压,成长股杀跌拖累指数。沪强深弱,小盘成长回调压力更大,市场重心阶段性下移,属于震荡磨底行情。主力资金净流出,从CRO、PCB、传媒等赛道撤离,集中流入军工、贵金属等防御+事件驱动板块;北向资金小幅净流出,短期偏谨慎;两融余额小幅回落,杠杆资金主动降仓,风险偏好降低。沪指收带下影的周阴线,最低3674.82,收盘3716.28,属于探底收回一部分失地的震荡磨底形态,沪指周线均线死叉、中期趋势转弱,但日线MACD绿柱收敛、KDJ低位拐头、短线超卖,下跌动能衰减,出现止跌雏形,但反转信号尚未确认,或需量能配合。操作上,板块分化加剧,不宜重仓追高,关注反弹量能,静待指数企稳。
9月贸易数据有哪些亮点?
9月我国货物贸易出口、进口同比分别增长36.3%、31.0%,较上月分别加快11.3、2.8个百分点;1-9月进出口总额同比增长23.8%,贸易顺差达9381.1亿美元。出口增势多点发散,主要受AI产业链需求旺盛、汽车及机电产品出口走强支撑,同时区域产业链贸易联系深化,对欧出口可能存在提前出货现象。进口结构分化,电子产业链和高端制造相关产品进口走强,能源及部分资源品进口偏弱,汽车进口持续收缩。机电产品、高新技术产品出口金额同比分别增长43.7%和63.6%,集成电路、自动数据处理设备及零部件出口分别增长136.0%、92.9%。集成电路、自动数据处理设备及零部件进口金额分别增长74.7%、296.5%,机床进口金额增长23.8%。
9月通胀数据对市场有何影响?
9月份CPI、PPI、PPIRM同比分别上涨0.9%、5.0%和6.9%,涨幅较上月分别扩大0.1个、1.2个和1.1个百分点。CPI同比涨幅小幅扩大主要受能源价格上涨带动,核心CPI涨幅与上月持平。政策支持下投资逐步发力,AI、算电协同等新动能需求较快增长,叠加国际大宗商品价格上涨、冬季供暖备货等外部性和季节性因素影响,工业品价格回升斜率进一步上扬。“K型”分化,受原材料成本走高影响,移动电话机、计算机等价格环比上涨;人工智能、算电协同等领域加快发展,带动电气机械和器材制造业、计算机通信和其他电子设备制造业价格环比上涨。部分能源和原材料行业价格上行,国际原油及有色金属价格上涨向国内传导,带动石油开采、精炼石油产品制造等行业价格环比上涨;冬季供暖备煤需求增加、主产矿区供应阶段性偏紧以及国际煤价上涨预期等因素影响,煤炭开采和洗选业、煤炭加工价格环比上涨。
当前市场面临哪些风险?
当前市场面临的主要风险包括:1. 主力资金净流出,从CRO、PCB、传媒等赛道撤离,显示部分领域风险偏好下降;2. 北向资金小幅净流出,短期偏谨慎态度可能影响市场情绪;3. 两融余额小幅回落,杠杆资金主动降仓反映投资者风险规避情绪提升;4.沪指周线均线死叉、中期趋势转弱,虽然日线MACD绿柱收敛、KDJ低位拐头显示下跌动能衰减,但反转信号尚未确认,市场仍需观察量能配合情况;5.板块分化加剧,成长股回调压力更大,市场重心阶段性下移,提示投资者需关注行业轮动风险。
投资者应如何应对当前市场环境?
投资者应对当前市场环境可关注:1. 板块分化加剧,不宜重仓追高,需关注反弹量能变化,静待指数企稳;2. 主力资金流向显示军工、贵金属等防御+事件驱动板块受青睐,可关注相关领域机会;3. 北向资金短期偏谨慎,需警惕外部环境变化对市场的影响;4. 两融余额回落提示杠杆资金风险,建议投资者保持理性,避免过度使用杠杆;5. 市场呈现明显的价值与成长冰火分化格局,需根据自身风险偏好选择配置方向。