猜你想问
这份研报的核心内容是什么?
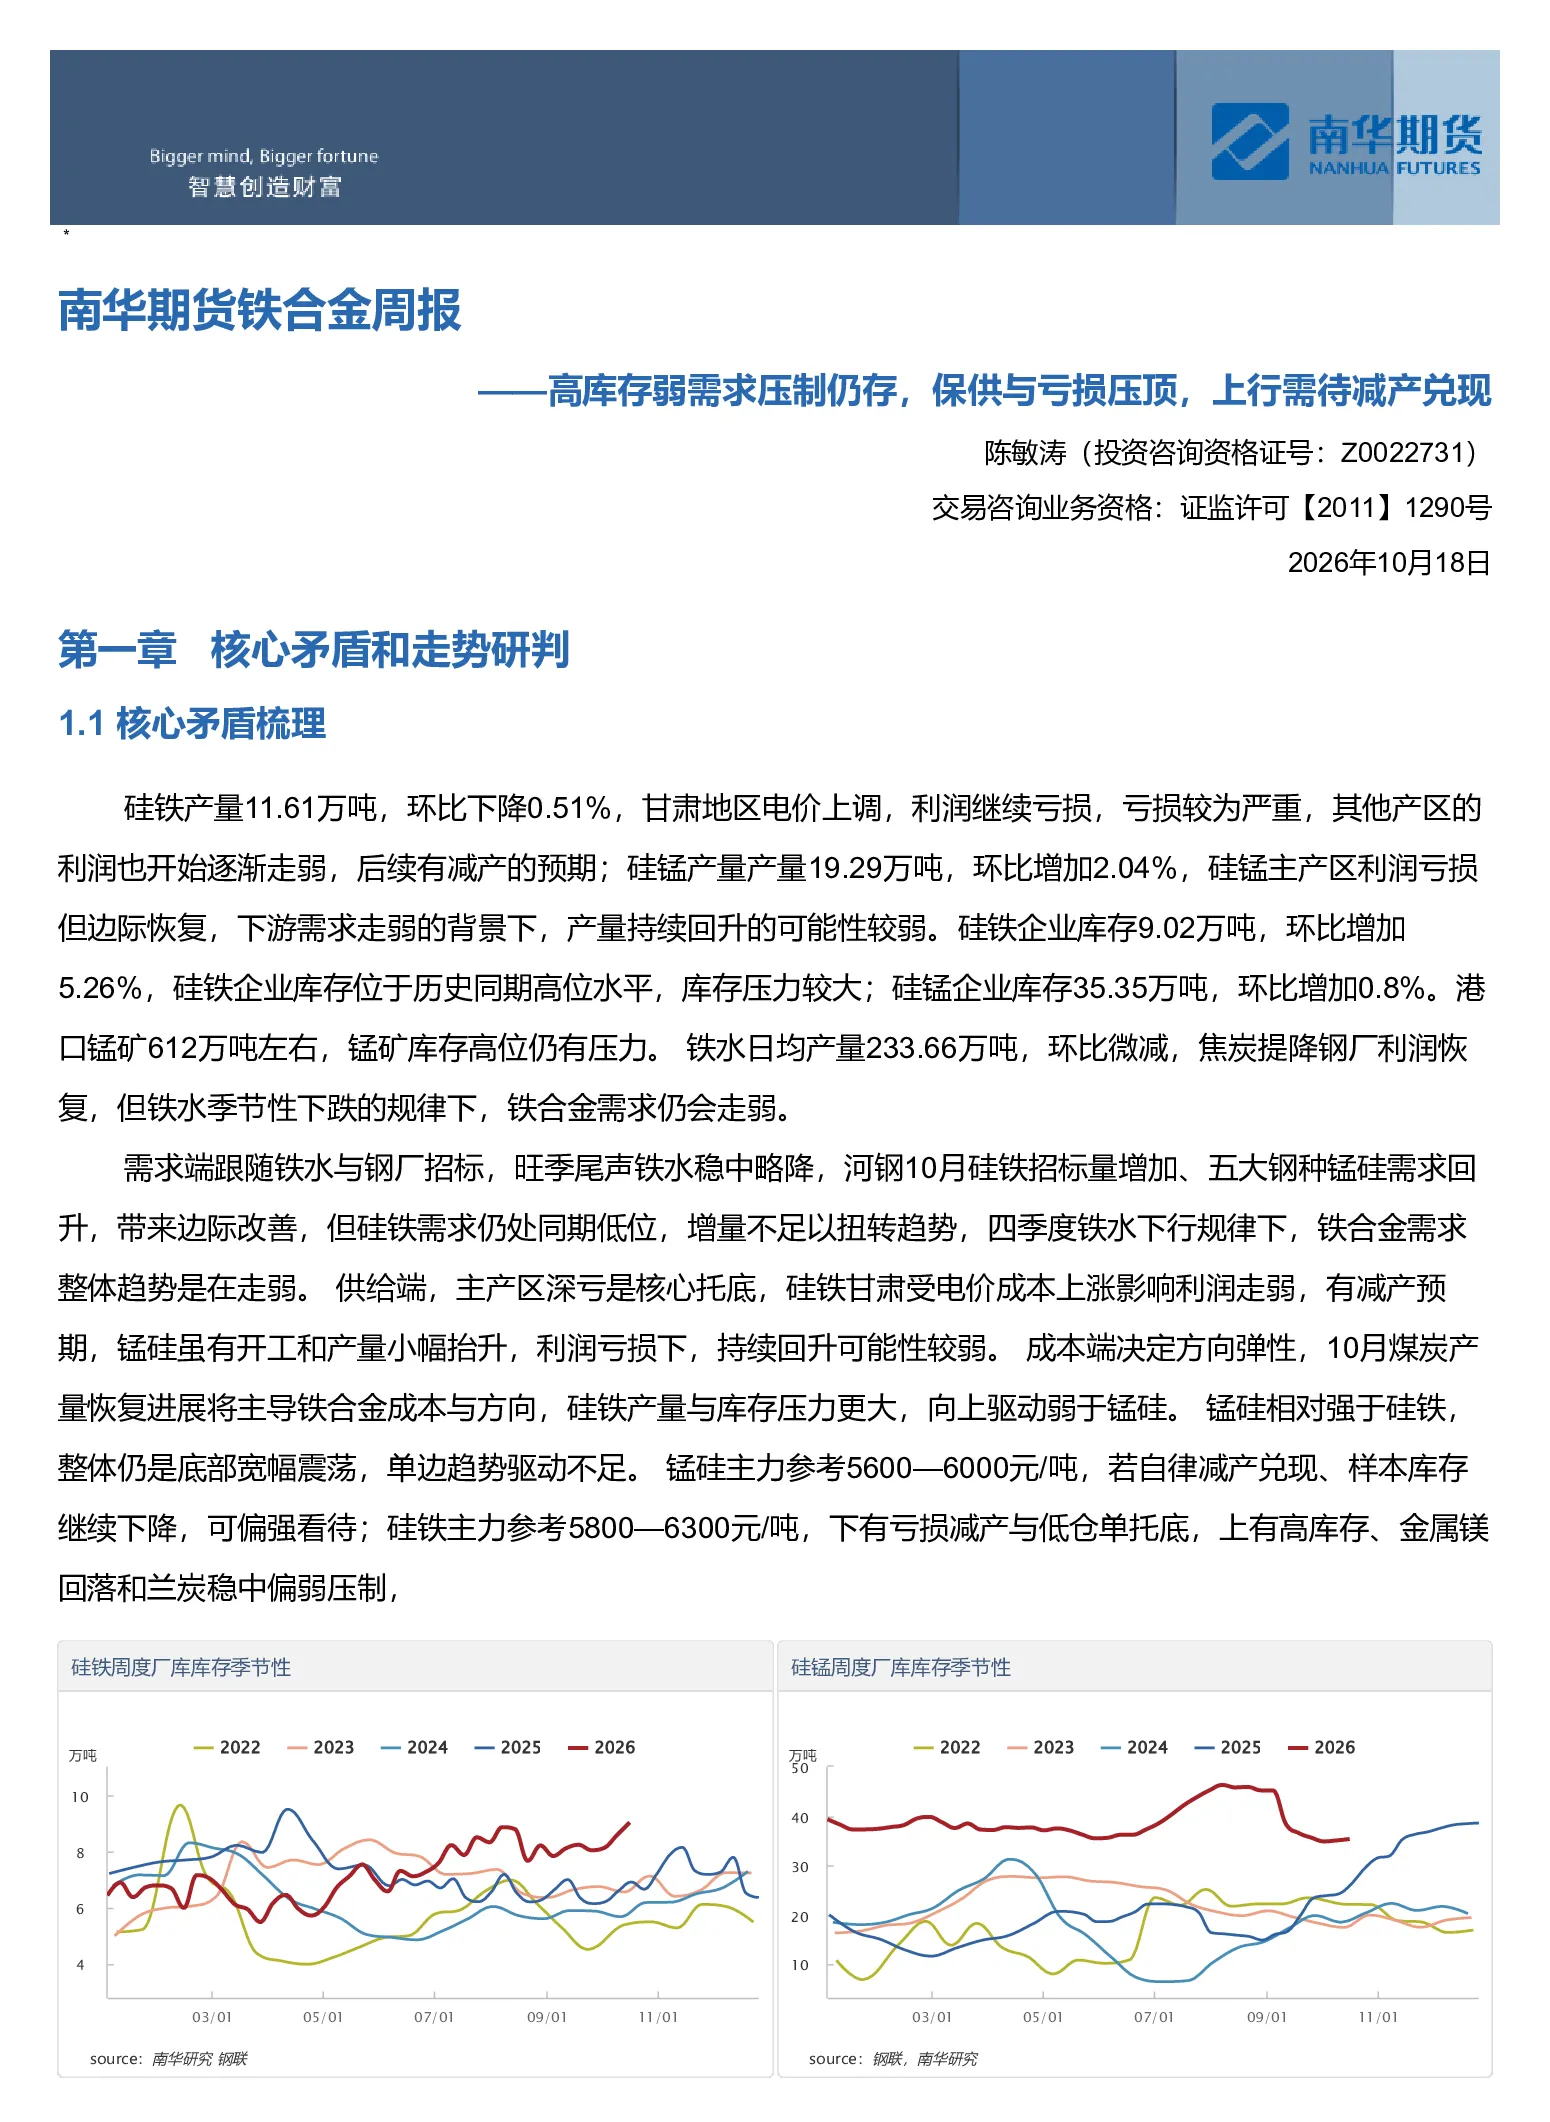
本报告分析了铁合金行业的核心矛盾,指出高库存和弱需求压制行业上行,同时保供和亏损问题突出。报告重点梳理了供给端减产预期、库存高位、需求端铁水微减、成本端煤炭产量恢复对行业的影响,并对价格走势、月差和基差进行了研判。
铁合金行业未来发展趋势如何?
铁合金行业未来发展趋势受供给端减产预期、库存压力、需求端铁水季节性变化和成本端煤炭产量恢复等多重因素影响。报告预计硅铁和硅锰价格将分别在5800-6300元/吨和5600-6000元/吨区间波动,月差可能走正套,基差预计走弱。但整体上行需等待减产兑现和需求改善。
研报重点分析了哪些方向?
研报重点分析了供给端矛盾,包括硅铁和硅锰的产量变化、利润亏损及减产预期;库存端压力,硅铁和硅锰库存均处于高位;需求端铁水产量微减及铁合金需求走弱;成本端煤炭产量恢复对铁合金成本的影响。此外,还研判了价格、月差和基差走势。
当前铁合金市场现状如何判断?
当前铁合金市场现状表现为高库存压制、弱需求拖累、保供压力和亏损问题突出。硅铁和硅锰库存均处于历史同期高位,铁水产量微减导致需求走弱,主产区利润亏损严重,有减产预期。但铁合金价格仍有一定支撑,需关注减产兑现和成本变化。
研报提示了哪些风险?
研报提示的主要风险包括高库存压力难解,硅铁和硅锰库存高位可能持续压制价格;碳元素成本扰动,煤炭产量恢复和兰炭价格变化可能影响铁合金成本。此外,铁合金需求与铁水产量密切相关,若铁水进入下行通道,辅料需求可能被拖累。
你可能感兴趣
南华期货铁合金周报——保供与亏损压顶,铁合金下方有限、上行需减产兑现
南华期货2026-10-11
南华期货铁合金周报:保供与亏损压顶,铁合金下方有限、上行需减产兑现20261011
南华期货2026-10-11
铁合金周报:保供与亏损压顶,铁合金下方有限、上行需减产兑现
南华期货2026-10-11
南华期货铁合金周报:高库存与弱需求压制价格反弹空间20260719
南华期货2026-07-19
工业硅周报-减产预期点燃多头情绪 高库存与弱需求压制反弹高度
华融融达期货2026-08-16
基本金属镍产业链周报:硫磺价格大幅上涨,高库存与弱需求压制价格上行空间
招商期货2026-03-29
需求高企对盘面存在支撑,上行驱动需实质性减产兑现——招期新能源ESG碳酸锂周报
有色金属招商期货2025-09-01
招期新能源ESG碳酸锂周报:需求高企对盘面存在支撑,上行驱动需实质性减产兑现
招商期货2025-09-01
南华纸浆周报:库存上行与下游减产,价格下方仍存空间20260116
南华期货2026-01-16