猜你想问
这份研报主要分析了什么内容?
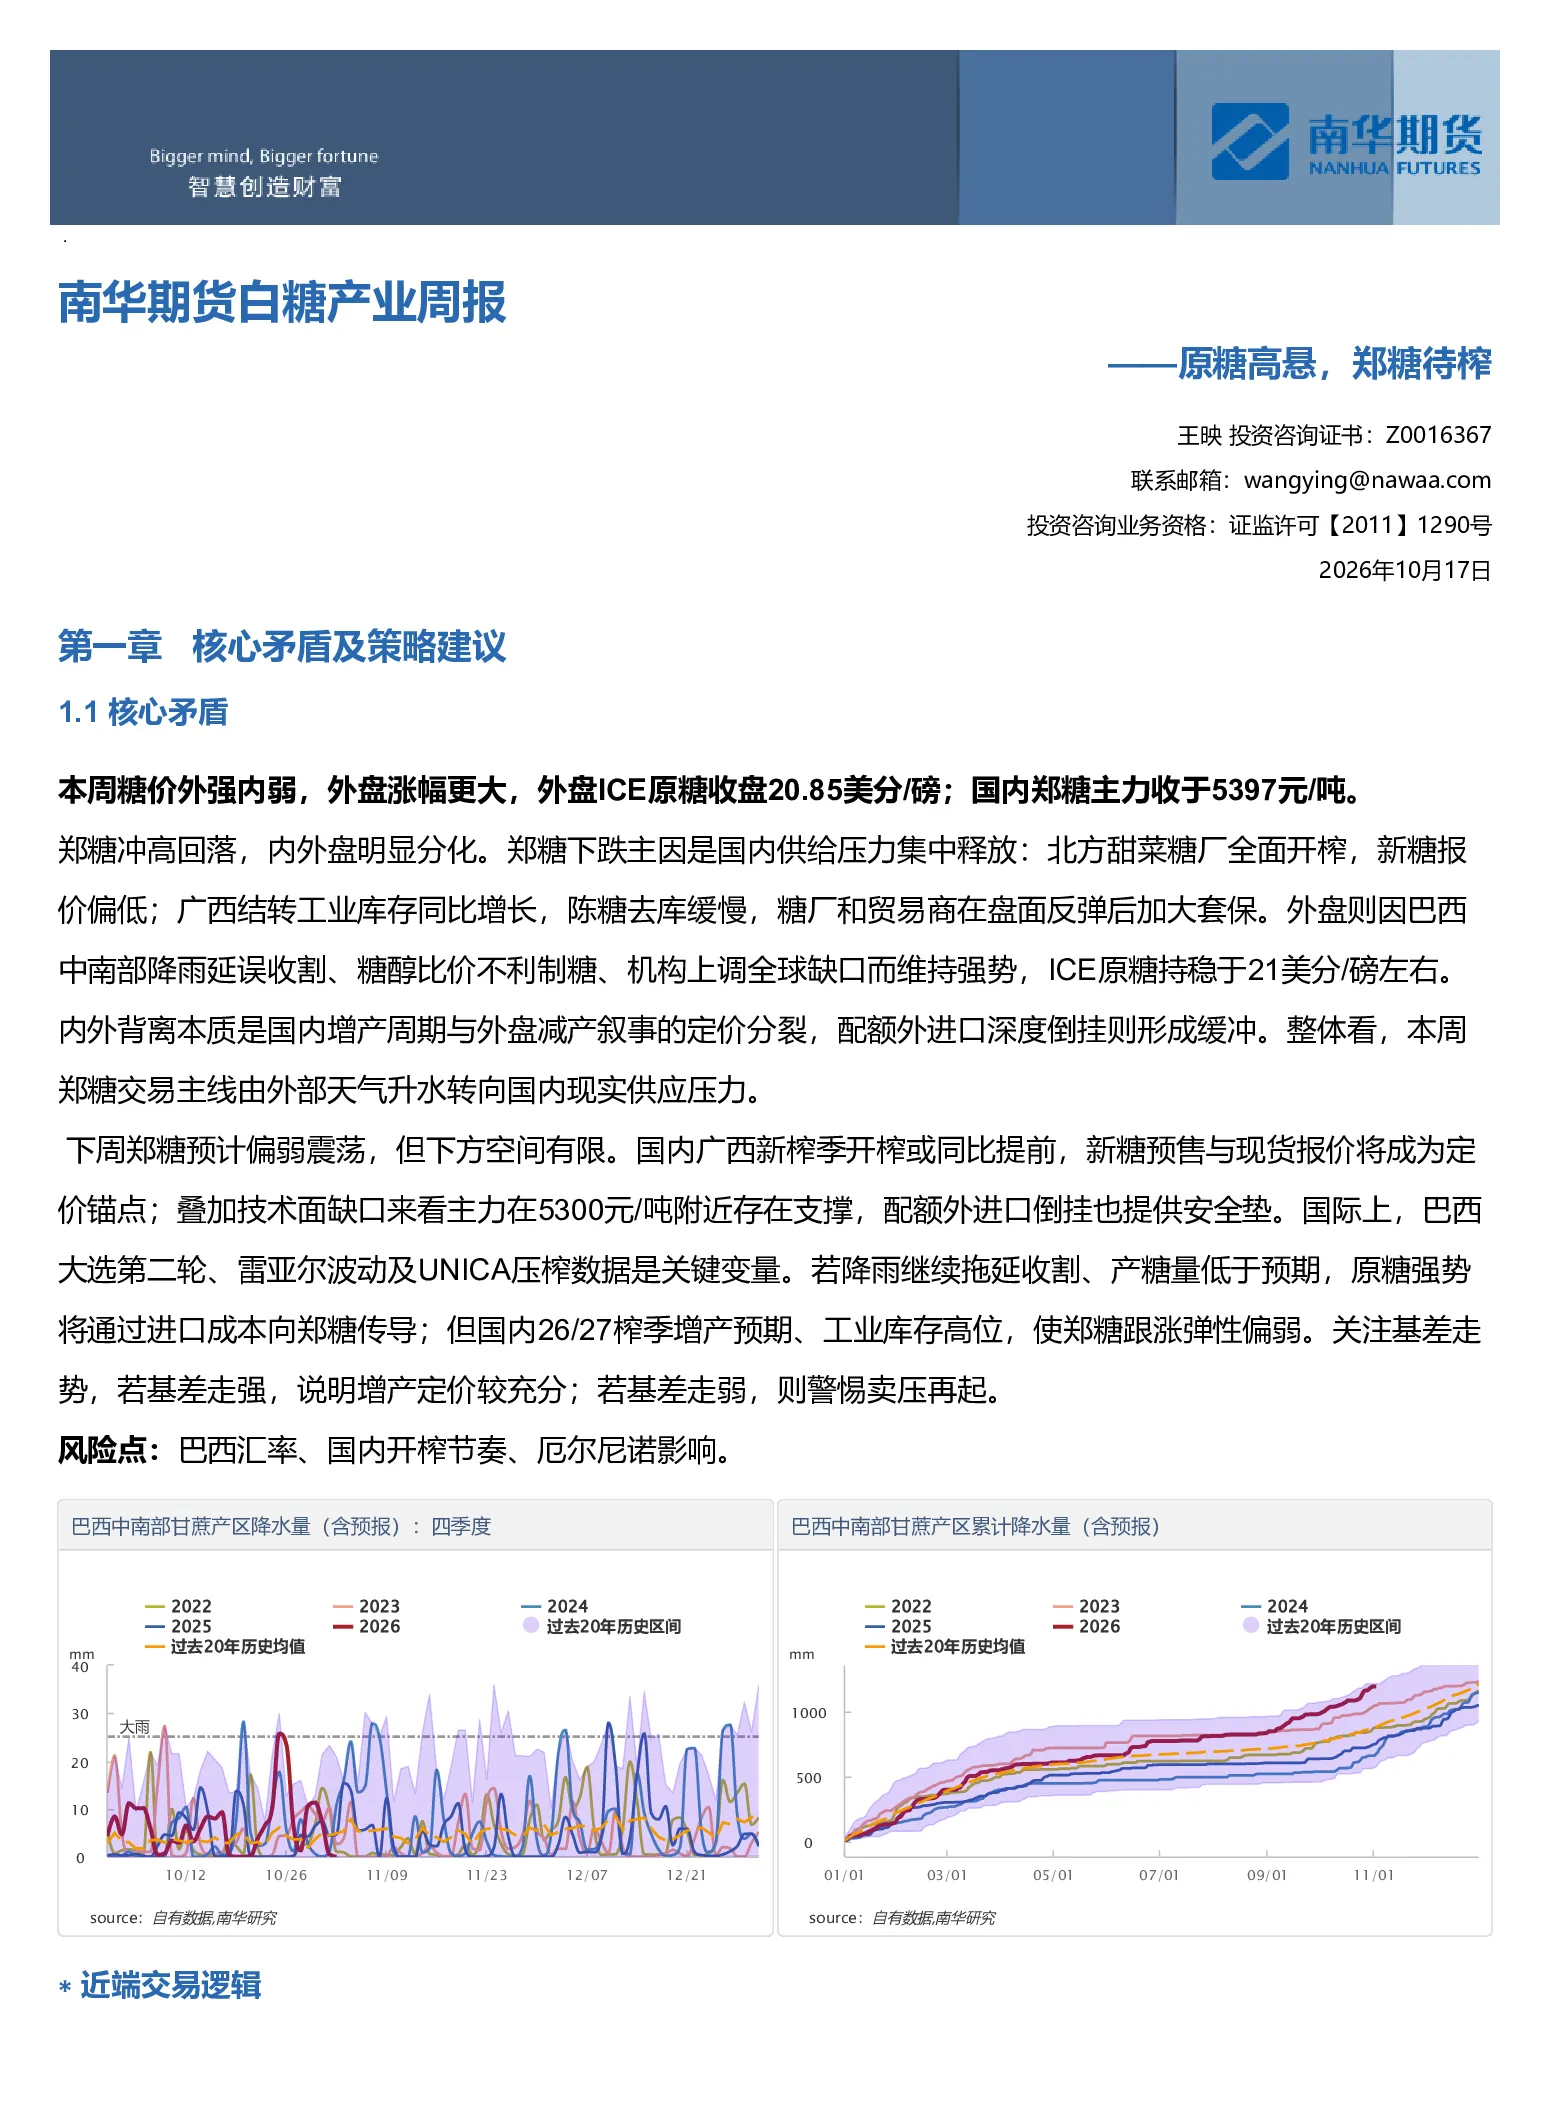
这份研报主要分析了原糖和郑糖的价差走势,指出国内供给压力集中释放导致郑糖下跌,而外盘ICE原糖因巴西降雨延误收割等因素维持强势。报告还探讨了郑糖近远月的交易逻辑,认为国内增产周期与外盘减产叙事存在定价分裂,配额外进口深度倒挂形成缓冲。此外,报告还分析了国内外糖价价差、基差月差结构以及进口利润等关键指标。
白糖行业未来发展趋势如何?
白糖行业未来发展趋势需关注国内外供需平衡变化。国内方面,广西新榨季开榨节奏、新糖预售与现货报价将成为定价锚点,同时国内26/27榨季增产预期和工业库存高位将影响郑糖跟涨外盘的弹性。国际方面,巴西大选、雷亚尔波动及UNICA压榨数据是关键变量,巴西降雨情况将直接影响原糖价格并通过进口成本传导至郑糖。
报告中重点分析了哪些方向?
报告中重点分析了郑糖近远月的交易逻辑和价格走势研判。近月定价核心是现实供应压力,包括北方甜菜糖全面开榨、广西新榨季预期开榨、陈糖工业库存高企等因素构成的持续卖压。远月定价核心是减产预期与成本托底,全球机构普遍上调26/27榨季供需缺口预估,巴西制糖比偏低、厄尔尼诺天气风险为远月提供底部支撑。
当前白糖市场现状如何判断?
当前白糖市场呈现外强内弱态势,外盘ICE原糖因巴西降雨延误收割等因素维持强势,而国内郑糖因北方甜菜糖全面开榨、广西结转工业库存同比增长、陈糖去库缓慢等因素下跌。内外价差跟踪显示,配额内外进口利润维持负值,郑糖价格波动幅度远小于原糖。市场关注点包括国内外供需平衡变化、巴西大选及雷亚尔波动等。
研报中提示了哪些风险点?
研报提示的主要风险点包括巴西汇率波动、国内开榨节奏不确定性以及厄尔尼诺天气影响。巴西汇率波动将影响原糖价格进而传导至郑糖,国内开榨节奏不确定性将影响国内供给预期,厄尔尼诺天气可能对主产区甘蔗糖分产生影响。此外,各主产区降水量异常也可能对白糖市场带来不确定性。
你可能感兴趣
白糖产业周报:原糖高悬,郑糖待榨
南华期货2026-10-17
月报 | 新湖农产(白糖)11月报:国际原糖高位震荡,郑糖等待新榨季上量指导
新湖期货2024-11-06
南华期货白糖产业周报——内外扰动下,郑糖难突破
南华期货2026-09-13
南华期货白糖产业周报:内强外弱,郑糖上涨可持续吗?20260531
南华期货2026-05-31
白糖周报:原糖继续强势 国内广西新糖开榨
华泰期货2017-11-19
南华期货白糖产业周报:内强外弱,郑糖上涨可持续吗?
南华期货2026-05-31
南华期货白糖产业周报:强预期拉升糖价,但郑糖多头尚未加仓20260809
南华期货2026-08-09
南华期货白糖产业周报——糖价待潮来
南华期货2026-07-05
南华期货白糖产业周报:糖价待潮来20260705
南华期货2026-07-05
白糖期货早评:国际原糖再创新高,郑糖调整待涨
格林大华期货2010-11-05