猜你想问
本周美股科技行业报告主要分析了哪些内容?
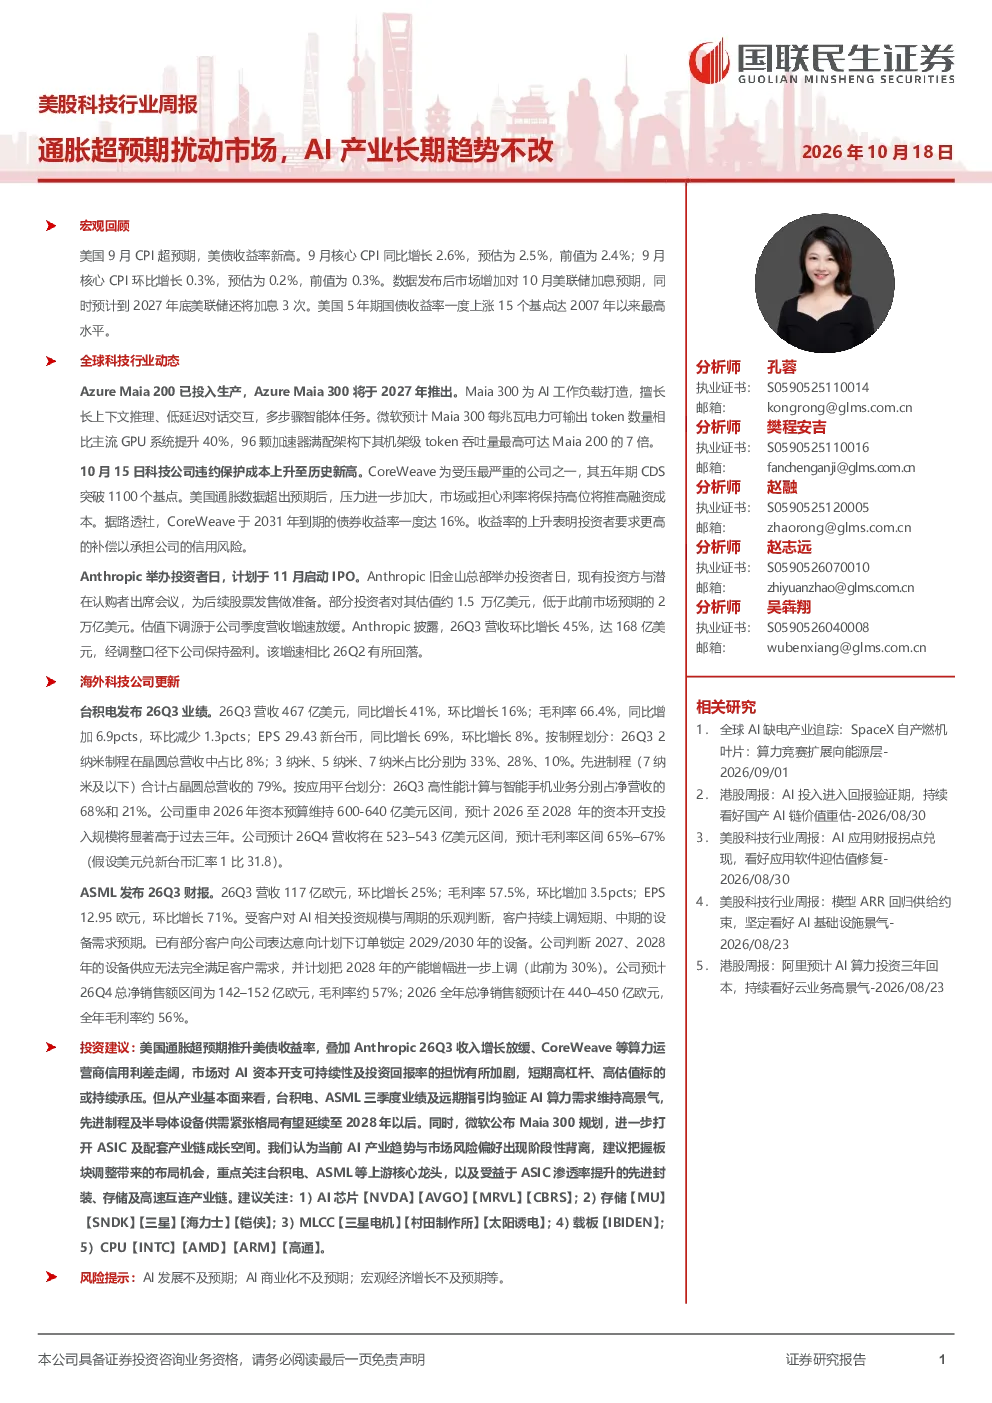
本周报告主要分析了美国CPI超预期对市场的影响,以及全球科技行业动态,包括微软Azure Maia系列AI芯片进展、科技公司违约保护成本上升、Anthropic估值下调等。同时,报告还更新了台积电和ASML的业绩及指引,探讨了AI算力需求高景气、先进制程和设备供需紧张格局等观点。最后,报告建议关注AI芯片、存储、MLCC、载板、CPU等产业链机会。
AI产业未来发展趋势如何?
AI产业长期趋势不改,但短期面临市场担忧。报告指出,微软Maia 300规划为ASIC及配套产业链带来成长空间,台积电、ASML的业绩验证AI算力需求高景气,先进制程和设备供需紧张格局预计延续至2028年以后。然而,市场对AI资本开支可持续性和投资回报率存在担忧,高杠杆、高估值标的承压。建议把握板块调整带来的布局机会。
报告重点分析了哪些方向?
报告重点分析了AI算力需求高景气、先进制程和设备供需紧张格局,以及微软Maia 300规划带来的产业链成长空间。同时,报告关注了台积电、ASML等上游龙头企业的业绩及指引,以及AI芯片、存储、MLCC、载板、CPU等细分赛道的投资机会。建议关注这些方向以把握行业发展趋势。
当前市场现状如何判断?
当前市场对AI产业存在担忧,主要集中在对AI资本开支可持续性和投资回报率的担忧。报告指出,短期高杠杆、高估值标的承压,但AI算力需求高景气,先进制程和设备供需紧张格局延续至2028年以后。市场在担忧中寻求布局机会,建议关注台积电、ASML等上游龙头,以及受益于ASIC渗透率提升的产业链。
研报提示了哪些风险?
研报提示了AI发展不及预期、AI商业化不及预期、宏观经济增长不及预期等风险。报告指出,虽然AI产业长期趋势向好,但短期内存在不确定性。AI发展可能面临技术瓶颈,商业化可能不及预期,宏观经济增长放缓也可能对AI产业带来负面影响。建议投资者关注这些风险,谨慎布局。
你可能感兴趣
美股科技行业周报:美光超预期印证景气度,坚定看好AI拉动存储超级周期
信息技术国联民生证券2026-06-28
有色金属行业周报:美联储加息表态超预期,贵金属长期趋势不改
有色金属开源证券2023-10-08
海外科技行业周报:短期扰动,不改AI链长期向好趋势
信息技术长城证券2026-06-16
医药生物行业周报:短期回调不改市场回暖趋势,持续看好创新和AI医疗,建议关注25Q1业绩有望超预期标的
医药生物信达证券2025-03-01
食品饮料行业周报:短期扰动不改长期趋势,关注调味品机会
食品饮料华鑫证券2022-02-26
农林牧渔行业周报:关注生猪主线供给矛盾,短期扰动不改长期趋势
农林牧渔开源证券2022-03-13
有色金属行业跟踪周报:美国通胀预期反复扰动,但不改经济降温趋势,黄金及工业金属价格有所回落
有色金属东吴证券2024-01-13
新能源行业周报:短期扰动不改长期趋势,海外户用光储有望爆发
电气设备华安证券2021-02-21
市场资讯日报:超关注美股中AI科技应用的细分行业个股机会
国信证券2024-12-04
半导体行业(美股)周报:美信用评级下调扰动市场,关注AI产品线营收
国元国际2023-08-08