猜你想问
AMD Helion机架级平台有何重要意义?
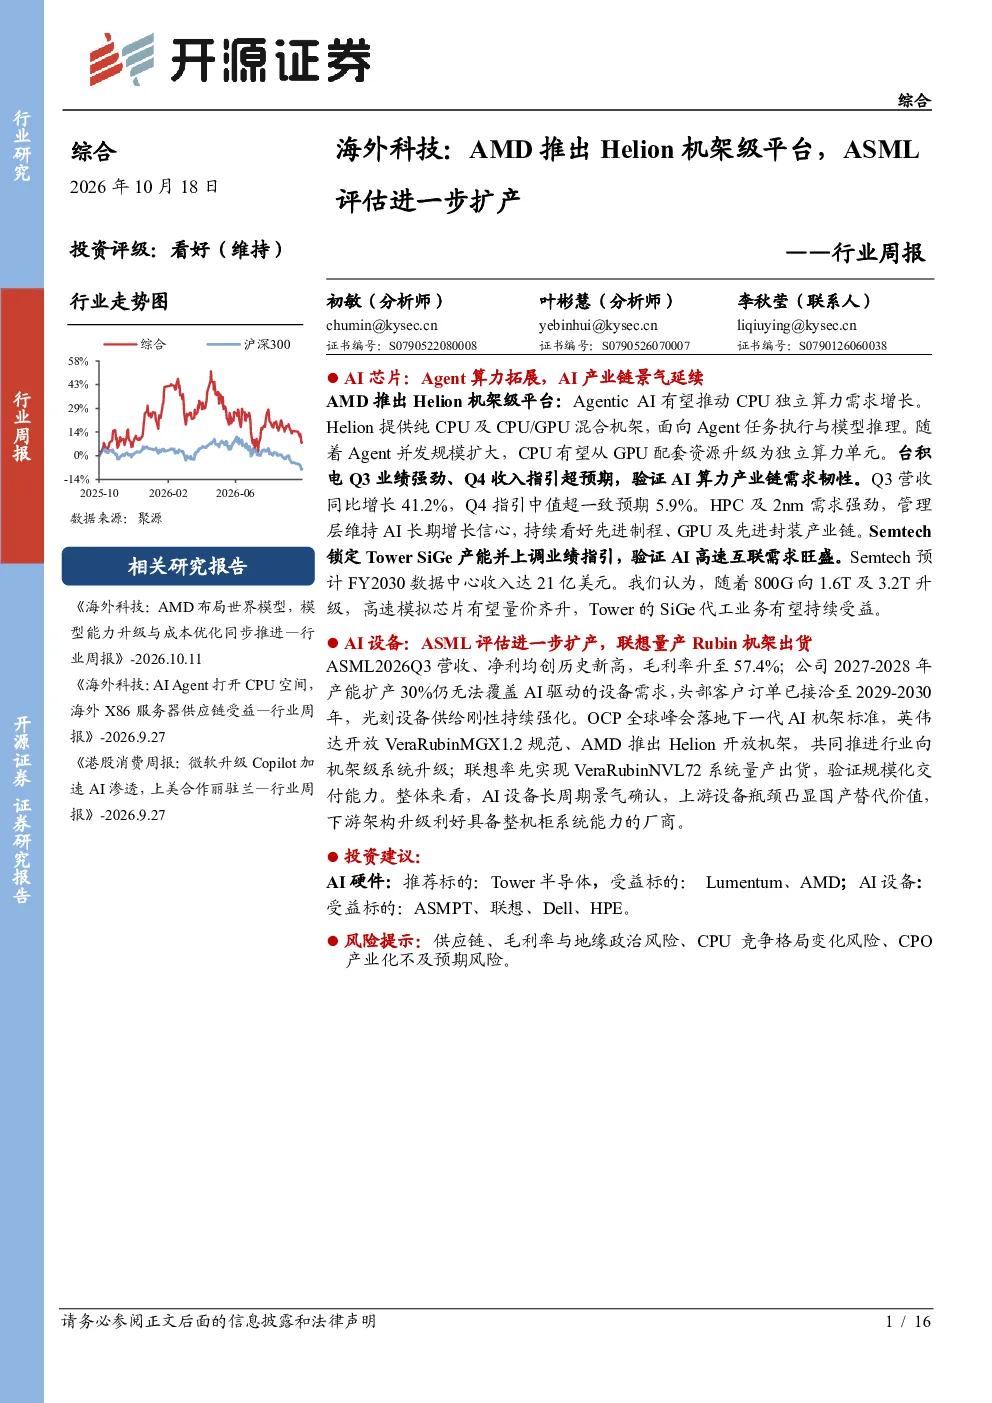
AMD Helion机架级平台的推出标志着AI产品方向从GPU核心向Agent执行计算拓展,推出CPU独立机架和CPU/GPU混合机架,推动AI数据中心CPU需求从GPU配套向独立算力拓展,对AI算力产业链产生深远影响。
AI硬件赛道的发展趋势如何?
AI硬件赛道呈现多元化发展趋势,AMD Helion平台的推出、台积电Q3业绩强劲以及Semtech锁定Tower SiGe产能并上调业绩指引,均验证了AI算力产业链的需求韧性。高速模拟芯片有望量价齐升,AI硬件市场前景广阔。
报告重点分析了哪些AI设备领域?
报告重点分析了AI设备领域的ASML和OCP峰会相关内容。ASML2026Q3业绩创历史新高,系统设备净销售额和净利润均大幅增长,供给刚性持续强化,扩产仍难匹配AI需求。OCP峰会推动了机架级开放标准的落地加速,英伟达、AMD和联想等企业积极参与,验证规模化交付能力。
当前AI设备市场的现状如何?
当前AI设备市场呈现供需不平衡状态,ASML等设备供应商扩产仍难匹配快速增长的市场需求,客户订单已延伸至2029-2030年。同时,机架级开放标准的加速落地,加速了AI设备的规模化交付进程,市场竞争日趋激烈。
研报提示了哪些投资风险?
研报提示了供应链、毛利率与地缘政治风险,CPU竞争格局变化风险以及CPO产业化不及预期风险。供应链波动可能影响AI硬件和设备的稳定供应,毛利率变化可能影响企业盈利能力,地缘政治风险可能对产业链造成冲击,CPU竞争格局变化可能影响市场格局,CPO产业化不及预期可能影响AI设备市场发展。
你可能感兴趣
化工新材料行业周报:ASML宣布年内仍可向中国出口设备,日本瑞翁COP光学薄膜扩产项目竣工
基础化工德邦证券2023-09-03
化工新材料行业周报:ASML宣布光刻机扩产计划,MLCC需求持续疲弱
基础化工德邦证券2022-11-13
综合行业周报:Tower半导体扩产提升业绩指引,Asml业绩超预期
综合开源证券2026-07-19
国联民生海外 ASML 26Q2业绩速递 收入指引超预期 光刻机扩产超预期 大幅上调全年指引
未知机构2026-07-15
海外科技&传媒行业周报:OpenAI推出GPT-4 Turbo,多平台双十一实现增长
文化传媒华安证券2023-11-12
通信行业周报2025年第46周:TOWER规划扩产硅光芯片,AMD预计未来5年营收CAGR达35%
信息技术国信证券2025-11-16
电气设备行业周报:山煤国际揭开异质结扩产大幕,蔚来推出BaaS电池租用服务
电气设备国盛证券2020-08-23
公司事件点评报告:毛利率逐季度提升,进一步扩产海外产能
信息技术华鑫证券2025-07-21