猜你想问
本周保险行业报告的核心内容是什么?
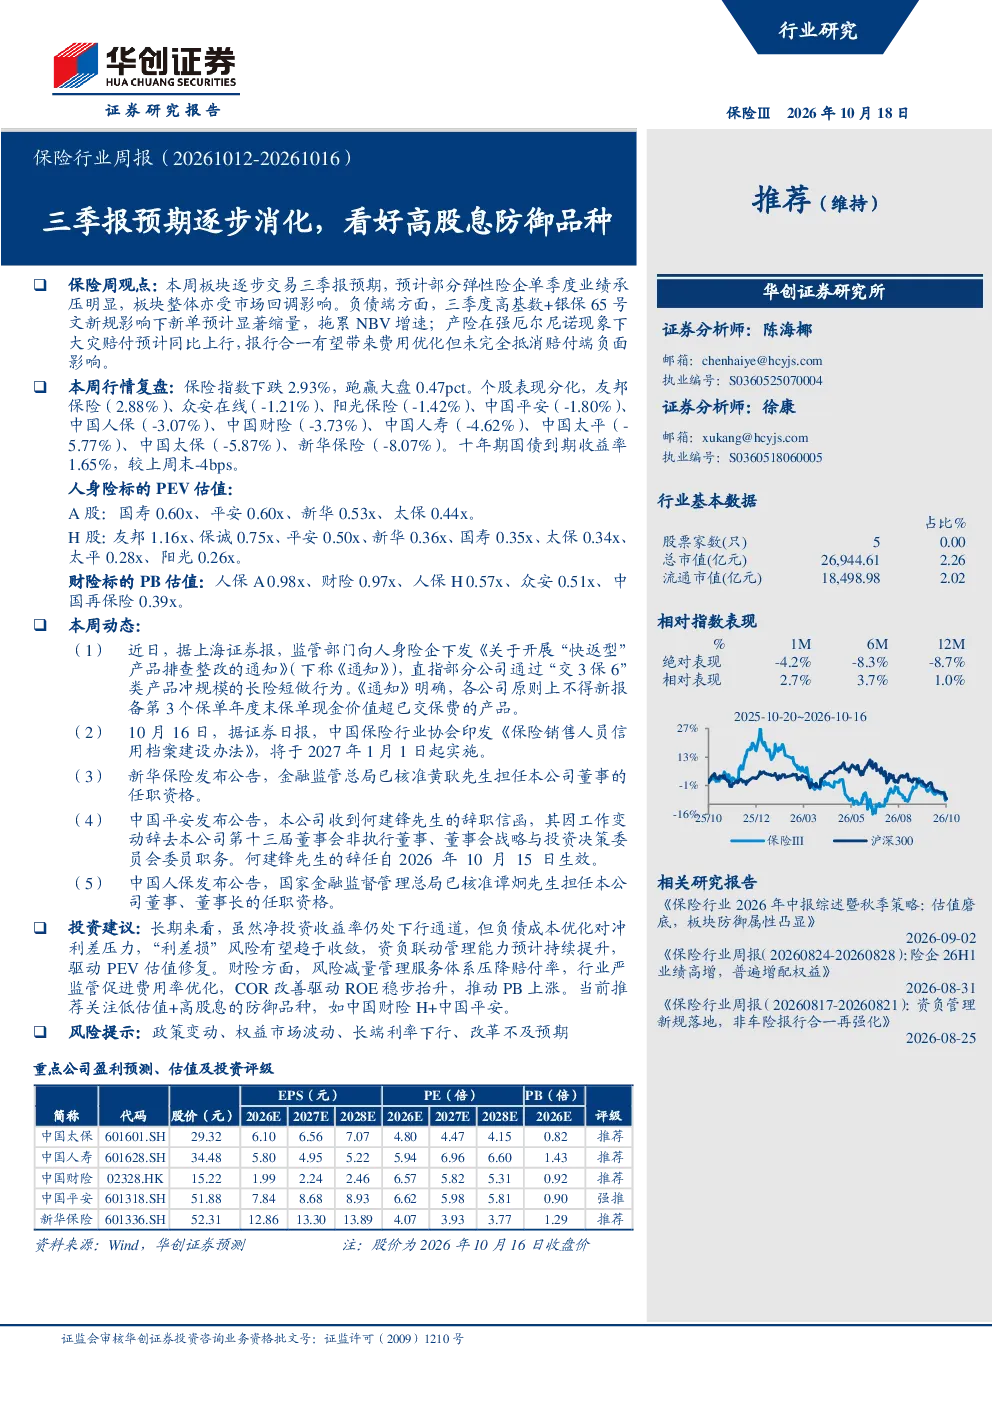
本周保险行业报告关注三季报预期逐步消化,部分弹性险企单季度业绩可能承压,整体受市场回调影响。报告指出三季度新单预计显著缩量,主要受高基数和银保65号文新规影响,拖累NBV增速。产险端因强厄尔尼诺现象导致大灾赔付预计同比上行,报行合一有望优化费用但未能完全抵消赔付端负面影响。
保险行业未来发展趋势如何?
保险行业未来发展趋势显示净投资收益率仍处下行通道,但负债成本优化对冲利差压力,“利差损”风险趋于收敛,PEV估值修复可期。财险端通过风险减量管理服务体系压降赔付率,行业严监管促进费用率优化,COR改善驱动ROE稳步抬升,推动PB上涨。长期来看,行业需关注政策变动、权益市场波动、长端利率下行及改革不及预期等风险因素。
报告重点分析了哪些方面?
报告重点分析了三季报预期对保险板块的影响,指出部分弹性险企单季度业绩可能承压,整体受市场回调影响。同时关注负债端新单缩量问题,主要受高基数和银保65号文新规影响,拖累NBV增速。产险端则分析了大灾赔付同比上行与报行合一优化费用的双重影响。此外,报告还评估了人身险标的PEV估值和财险标的PB估值情况,并推荐关注低估值+高股息的防御品种。
当前保险市场现状如何?
当前保险市场现状表现为保险指数下跌2.93%,跑赢大盘0.47pct,但个股表现分化明显。友邦保险上涨2.88%,众安在线、阳光保险、中国平安、中国人保、中国财险、中国人寿、中国太平、中国太保、新华保险分别下跌1.21%至8.07%。十年期国债收益率下降4bps至1.65%。监管动态包括开展“快返型”产品排查整改、印发销售人员信用档案建设办法,以及多家公司发布董事及董事长任职资格核准公告。
本报告有哪些风险提示?
本报告提示的风险因素包括政策变动、权益市场波动、长端利率下行、改革不及预期等。政策方面,监管部门下发的通知限制部分公司通过“交3保6”类产品冲规模,中国保险行业协会印发销售人员信用档案建设办法将于2027年1月1日起实施。市场方面,权益市场波动可能影响保险资金投资收益,长端利率下行则可能压缩利差空间。改革方面,需关注改革措施能否达到预期效果,若不及预期可能对行业产生不利影响。