近强远弱格局延续
核心矛盾梳理
核心矛盾
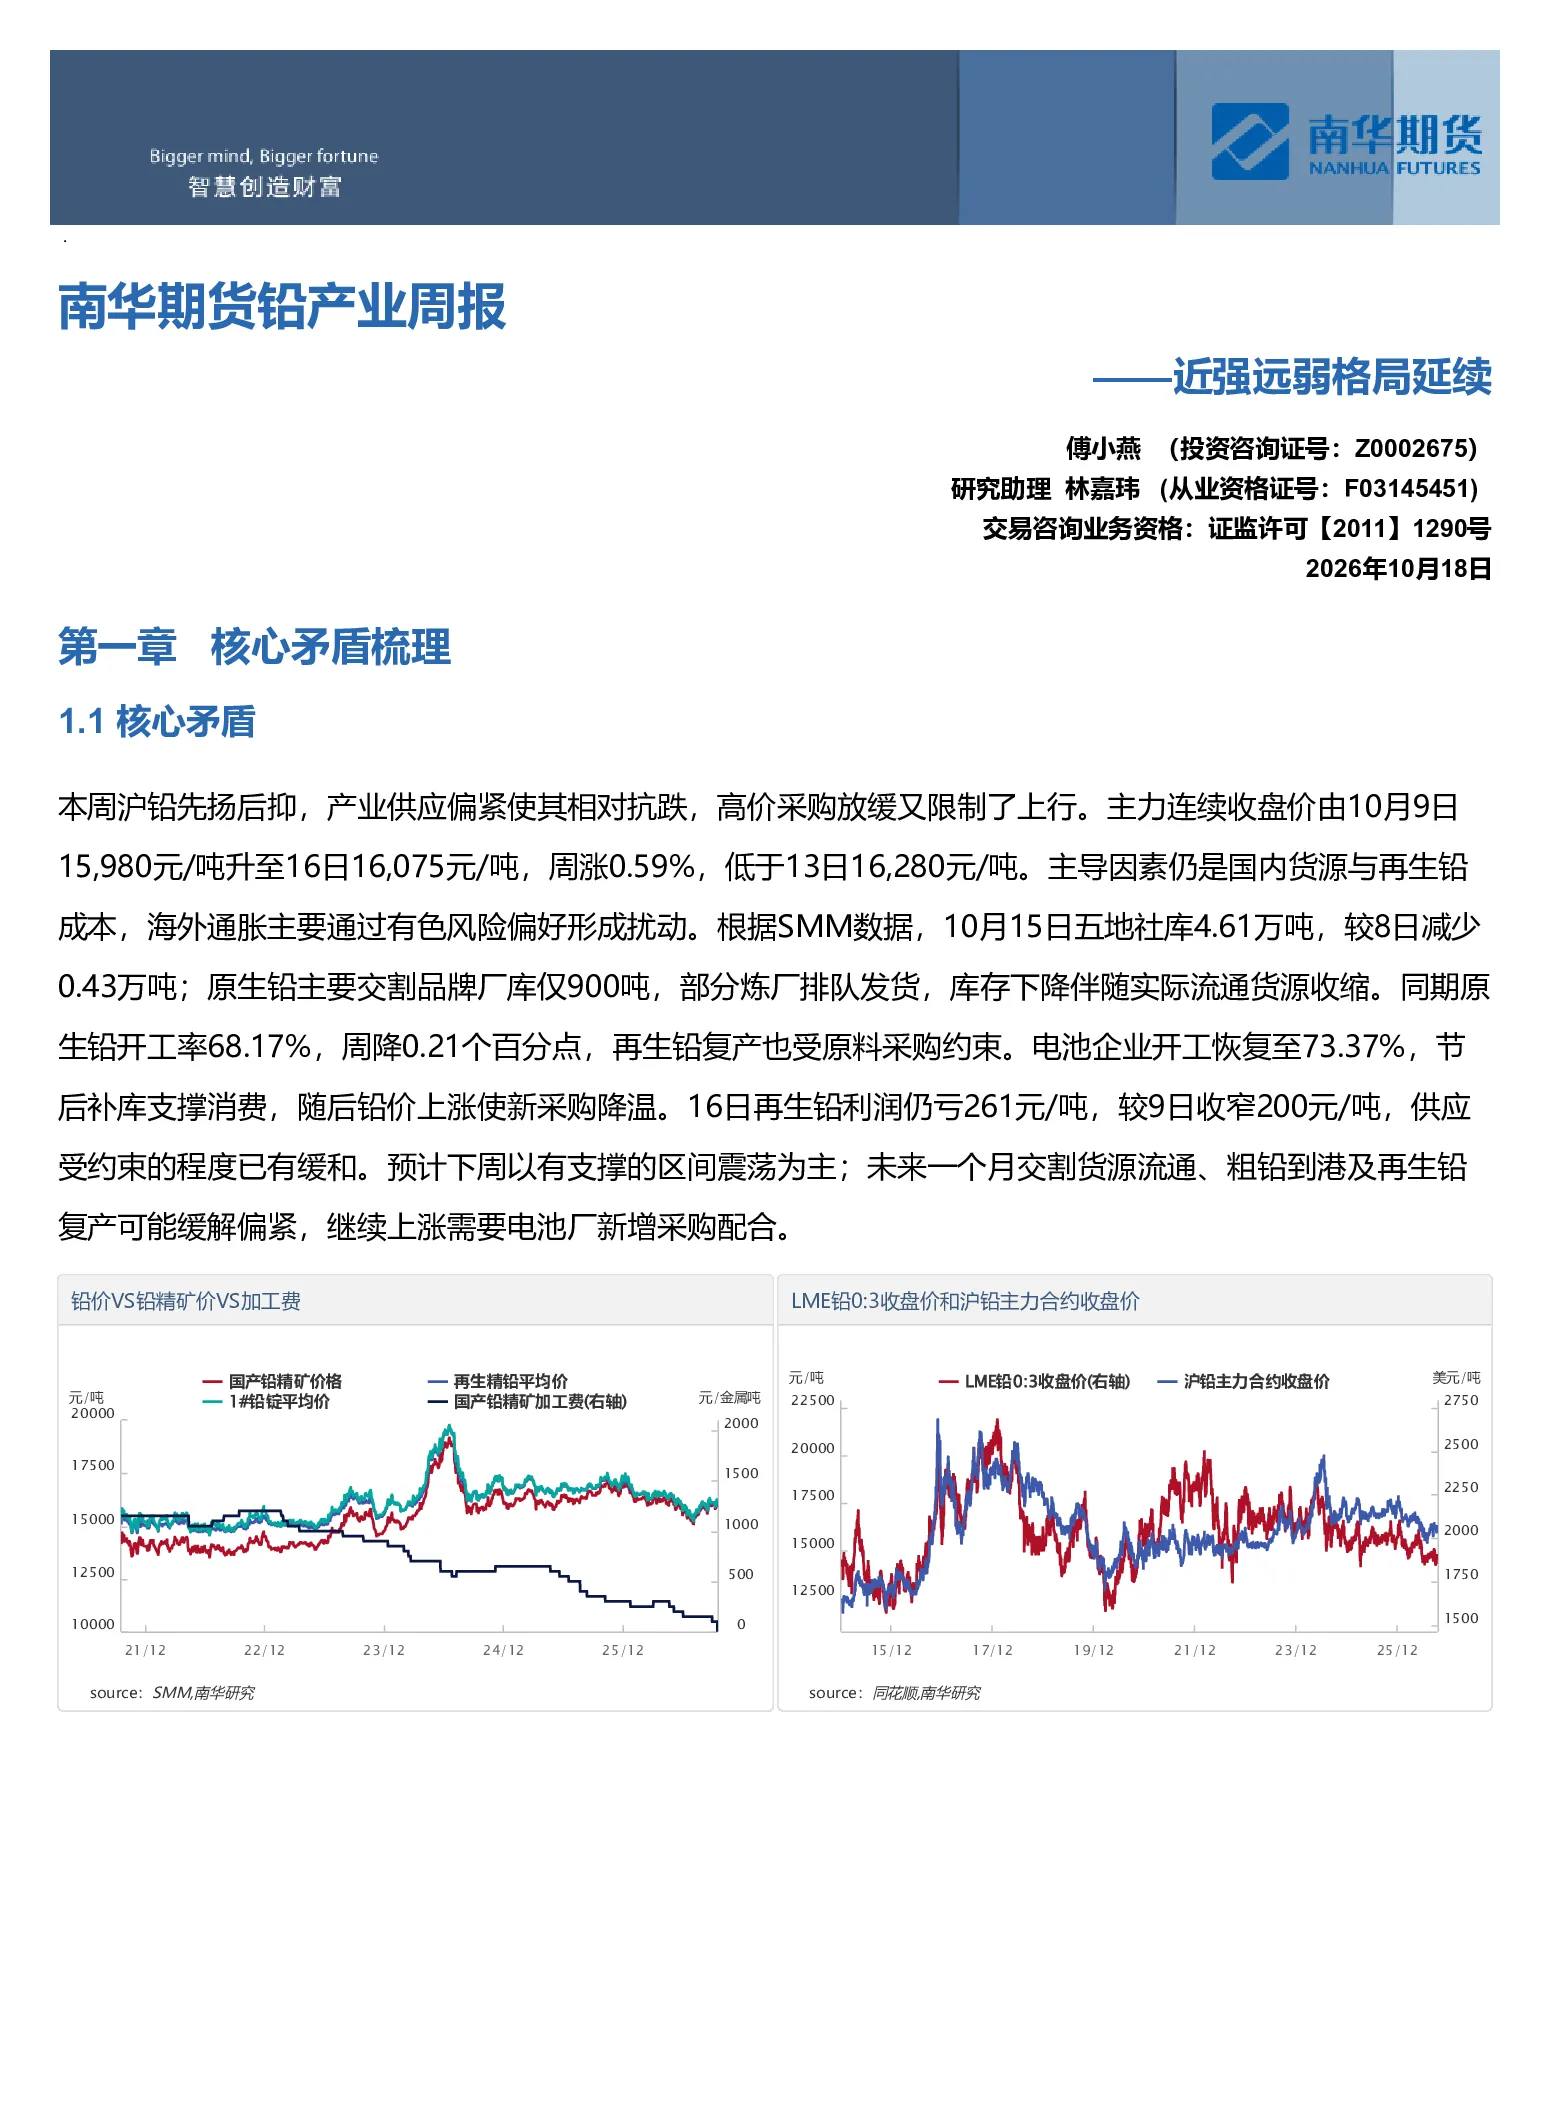
本周沪铅先扬后抑,产业供应偏紧使其相对抗跌,高价采购放缓又限制了上行。主导因素仍是国内货源与再生铅成本,海外通胀主要通过有色风险偏好形成扰动。根据SMM数据,10月15日五地社库4.61万吨,较8日减少0.43万吨;原生铅主要交割品牌厂库仅900吨,部分炼厂排队发货,库存下降伴随实际流通货源收缩。同期原生铅开工率68.17%,周降0.21个百分点,再生铅复产也受原料采购约束。电池企业开工恢复至73.37%,节后补库支撑消费,随后铅价上涨使新采购降温。16日再生铅利润仍亏261元/吨,较9日收窄200元/吨,供应受约束的程度已有缓和。预计下周以有支撑的区间震荡为主;未来一个月交割货源流通、粗铅到港及再生铅复产可能缓解偏紧,继续上涨需要电池厂新增采购配合。
近端交易逻辑
当前市场主要反映现货偏紧和供应恢复不及预期,低库存增强回落时的支撑。根据SMM数据,本周原生与再生精铅部分货源均对SMM1#铅均价升水50—100元/吨出厂,下游已有预购,继续追价意愿下降。预计下周震荡、上行弹性有限。交割后可售货源增加可能压低升水;若排队发货持续、社库进一步下降,价格支撑有望保持。
远端交易预期
预计2026年余下时间,铅价仍主要受废电瓶回收成本、炼厂利润与电池替换需求影响。铅精矿加工费下降压缩原生铅加工收益,再生铅亏损限制供应扩张,矿端和废料端均有约束。汽车及电动自行车替换需求提供稳定消耗,旺季后的采购节奏可能放缓。年内供应弹性预计随利润修复而恢复,阶段性缺货对价格的推动可能弱于本周,仍需区分地域货源紧张和全国总量变化。
价格与价差研判
价格走势研判
预计10月19—23日沪铅以区间震荡为主,回落有支撑,追涨动力偏弱。五地社库下降、厂库偏低及再生铅亏损构成支撑,电池厂前期预购和再生铅生产恢复限制上方空间。未来一个月,若新增到货与复产快于电池厂新采购,价格重心可能回落;若炼厂持续排队发货,现货紧张有望延长。主力连续序列用于观察周内方向,换月期间不将其涨跌全部归因于同一交割月份。
现货与月差走势研判
预计交割后现货升水存在松动可能,地域性货源偏紧仍可能保留。部分产地对SMM1#铅均价升水50—100元/吨属于厂提报价,并非直接对期货的基差。2611对2612呈近月升水结构,当前货源偏紧使近月相对坚挺;交割货源重新流通、长单提货放慢后,近月升水可能收窄。
价差研判
预计原生与再生精铅的替代优势仍受可售货源及含税口径影响,再生铅未表现出普遍低价促销。进口粗铅实际到货增加,可能先缓解炼厂原料压力。
风险提示
环保政策,矿端扰动,新国标需求不及预期
本周重要信息及下周关注事件
本周重要信息
【利多驱动】
- [社会库存下降]:根据SMM数据,10月15日五地社库4.61万吨,较12日5.06万吨减少0.45万吨,较8日减少0.43万吨。影响判断:仓库出货增加、炼厂流通货源不足,对国内铅价形成支撑。社库包含上期所仓单,不与交易所库存相加。
- [原生铅检修延续]:根据SMM数据,10月9—15日三省原生铅开工率68.17%,周降0.21个百分点,华中设备轮检与华北检修仍影响供货。影响判断:复产增量未充分释放,削弱此前供应快速恢复的预期。
- [电池生产恢复]:根据SMM数据,10月9—15日五省铅蓄电池开工率73.37%,周升13.32个百分点。影响判断:假期结束后的生产恢复带动补库,改善即期消耗;增幅主要包含复工因素,后续增量预计小于本周。
- [再生铅仍处亏损]:SMM再生铅利润10月16日为-261元/吨。影响判断:亏损和部分企业原料采购困难限制复产速度,对下方价格仍有支撑。
【利空驱动】
- [再生铅产出恢复、亏损收窄]:根据SMM数据,10月9—15日四省再生铅开工率30.80%;利润较9日改善200元/吨。影响判断:部分企业复产已增加供给,成本约束较上周缓和,限制进一步上调铅价预期。
- [高价采购转慢]:根据SMM数据,10月12—16日SMM1#铅周均价16,125元/吨,较上周上涨100元/吨,现货成交活跃度下降,部分电池厂已提前预购。影响判断:新增采购可能弱于实际提货,现货紧张暂未转化为持续追价。
- [进口粗铅补充]:根据SMM数据,9月成交的粗铅订单本周陆续到港,10月16日到港完税报价对SMM1#铅均价贴水175—275元/吨。影响判断:补充原料及替代货源可能减轻国内紧张。
【现货成交信息】
下周重要事件关注
国内
- 10月19—23日交割后货源流通:比较原生铅厂提升水、仓库现货报价与电池厂新增订单,判断现货偏紧能否缓和。
- 10月19—23日五地社库及炼厂开工更新:分别以10月15日4.61万吨社库、原生铅68.17%和再生铅30.80%为基准,重点看华中轮检、华北复产及粗铅实际到港。
- 10月19日10:00中国三季度国民经济数据:汽车、工业生产及消费表现可能影响电池需求预期,其短期影响预计弱于实际采购。[国家统计局日程]
国际
- 10月19—23日伦铅现货结构及海外货源报价:观察海外货源是否继续宽松,以及国内外供货差异对进口订单的影响。
- 10月23日22:00美国密歇根大学10月消费者信心及通胀预期终值(北京时间):影响美元及有色风险偏好,主要作为外部扰动评估。[密歇根大学发布安排]
盘面解读
价量及资金解读
铅盘面价格(日度)
【内盘】
【外盘】
【内外价差跟踪】
估值和利润分析
产业链上下游利润跟踪
进出口利润跟踪
供需及库存推演
供需平衡表推演
供应端及推演
需求端及推演