猜你想问
美国放松制裁对油运板块影响多大?
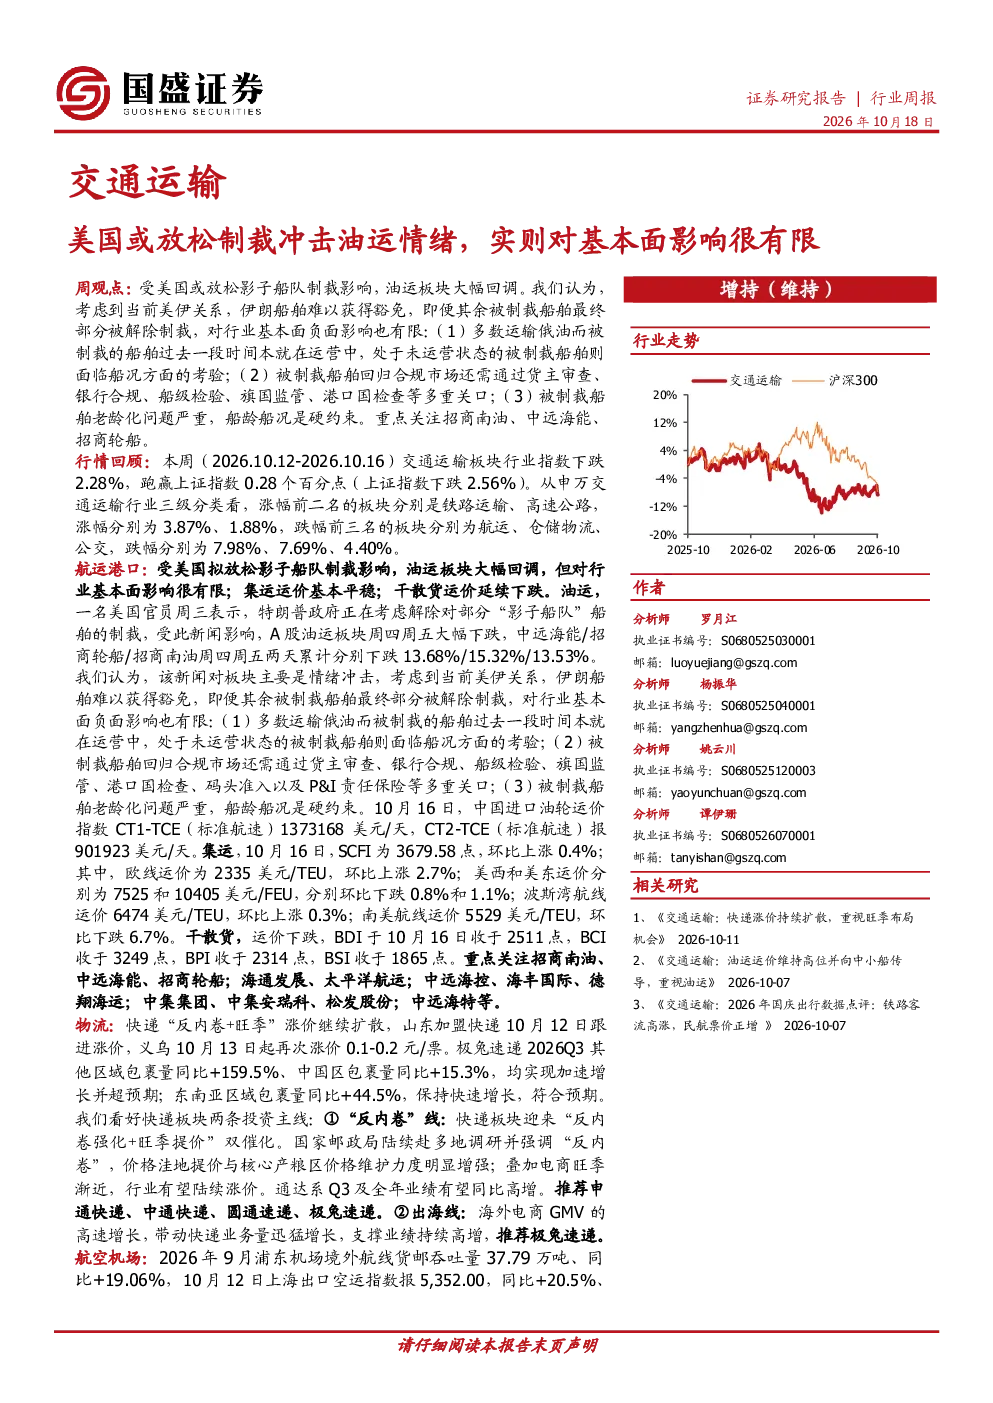
美国考虑解除对部分“影子船队”船舶的制裁,导致油运板块情绪大幅回调。但该影响主要局限于情绪层面,对行业基本面负面影响有限。多数运输俄油而被制裁的船舶过去一段时间本就在运营中,且被制裁船舶回归合规市场需通过多重关口,同时这些船舶存在老龄化问题。目前中国进口油轮运价指数CT1-TCE和CT2-TCE显示市场运价基本平稳,表明基本面并未受到实质性冲击。航运板块需关注制裁落地情况和国际油运供需关系变化。
快递行业未来发展趋势如何?
快递行业正经历反内卷和旺季涨价的趋势。山东加盟快递和义乌地区已跟进涨价,显示价格修复确定性增强。快递行业看好两条投资主线:一是反内卷线,通达系快递公司Q3及全年业绩有望因价格提升而同比高增;二是出海线,海外电商GMV高速增长带动快递业务量迅猛增长。当前快递行业竞争格局优化,监管加强推动行业向健康方向发展,业绩增长和业务扩张前景良好。
航空货运板块投资机会在哪里?
航空货运板块投资机会主要关注供需优化和反内卷带来的景气度提升。2026年9月,上市航司持续扩充运力,国际运力投放增速高于国内,客座率同比提升。空运运价表现坚挺,平均单票机票价格同比增长4.1%。看好航空货运板块短期布局和中长期发展,尤其关注供需优化及反内卷下航空板块的景气度提升。航空货运受益于全球贸易和消费需求恢复,具备长期增长潜力。
当前交通运输板块市场表现如何?
本周交通运输板块行业指数下跌2.28%,跑赢上证指数0.28个百分点,显示板块相对抗跌。从申万交通运输行业三级分类看,铁路运输和高速公路板块涨幅居前,分别达到3.87%和1.88%;航运、仓储物流和公交板块跌幅较大,分别为7.98%、7.69%和4.40%。2026年至今,交通运输板块行业指数下跌9.42%,跑输上证指数3.06个百分点。板块内部存在结构性机会,需关注不同细分领域的表现差异。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括宏观经济波动、恶性价格竞争、政策风险、原油需求大幅下降、OPEC+增产不及预期、制裁落地不及预期、出行需求恢复不及预期、第三方数据可信性风险、人民币大幅贬值风险以及油价大幅上涨风险等。这些风险可能对交通运输行业各细分领域产生不同程度的影响,需密切关注国际政治经济形势变化和国内政策调整,做好风险管理。