猜你想问
这份研报的核心内容是什么?
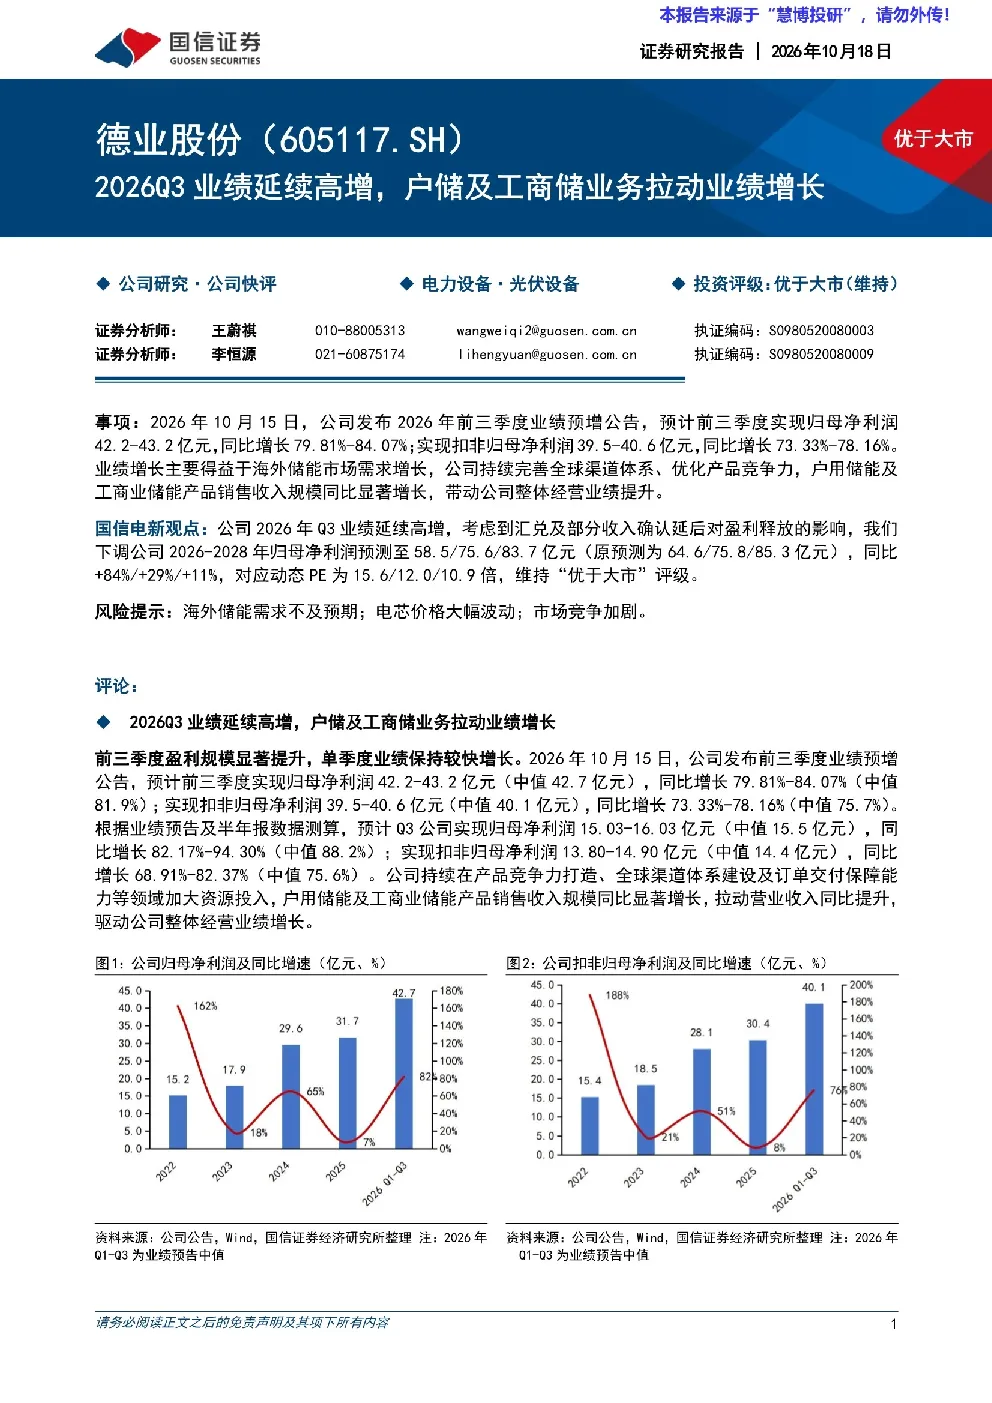
这份研报主要分析了德业股份2026年前三季度业绩预增情况。公司预计归母净利润42.2-43.2亿元,同比增长79.81%-84.07%;扣非归母净利润39.5-40.6亿元,同比增长73.33%-78.16%。业绩增长主要得益于海外储能市场需求增长,公司持续完善全球渠道体系、优化产品竞争力,户用及工商业储能产品销售收入规模同比显著增长。国信电新观点认为,考虑到汇兑及部分收入确认延后对盈利释放的影响,下调公司2026-2028年归母净利润预测至58.5/75.6/83.7亿元,同比+84%/+29%/+11%,对应动态PE为15.6/12.0/10.9倍,维持“优于大市”评级。公司持续在产品竞争力打造、全球渠道体系建设及订单交付保障能力等领域加大资源投入,户用储能及工商业储能产品销售收入规模同比显著增长,拉动营业收入同比提升,驱动公司整体经营业绩增长。
储能行业的发展趋势如何?
储能行业的发展趋势积极。2026年以来,国际能源市场价格波动加剧,部分地区电力供需趋紧,多国持续强化能源安全战略并出台储能支持政策,带动海外储能市场需求保持增长。公司业务覆盖全球160多个国家和地区,持续完善本地化渠道布局;坚持技术驱动,产品开发紧贴不同区域市场差异化需求,持续选代优化户用及工商业储能产品。这表明储能市场需求持续扩大,政策支持力度增强,为行业参与者提供了良好的发展机遇。
研报重点分析了哪些方向?
研报重点分析了德业股份在户用及工商业储能产品领域的业绩增长驱动因素。业绩增长主要得益于海外储能市场需求增长,公司持续完善全球渠道体系、优化产品竞争力。公司加大资源投入,在产品竞争力打造、全球渠道体系建设及订单交付保障能力等领域持续发力,推动户用及工商业储能产品销售收入规模同比显著增长。此外,研报还分析了公司订单交付保障能力、本地化渠道布局及产品开发策略对业绩的贡献。
当前储能市场的现状如何?
当前储能市场呈现积极态势。国际能源市场价格波动加剧,部分地区电力供需趋紧,多国强化能源安全战略并出台储能支持政策,带动海外储能市场需求保持增长。公司业务覆盖全球160多个国家和地区,持续完善本地化渠道布局,产品开发紧贴不同区域市场差异化需求。这表明储能市场需求持续扩大,政策支持力度增强,市场竞争加剧,为行业参与者提供了良好的发展机遇,同时也对企业的渠道能力和产品竞争力提出了更高要求。
研报提到了哪些风险提示?
研报提示了几个主要风险:海外储能需求不及预期可能导致公司业绩增长放缓;电芯价格大幅波动可能影响公司盈利能力;市场竞争加剧可能压缩公司市场份额和利润空间。这些风险需要关注,但研报并未提供具体的风险应对措施。公司需持续提升产品竞争力、完善全球渠道体系、加强订单交付保障能力以应对潜在风险。