猜你想问
德业股份2026年前三季度业绩预增的主要因素是什么?
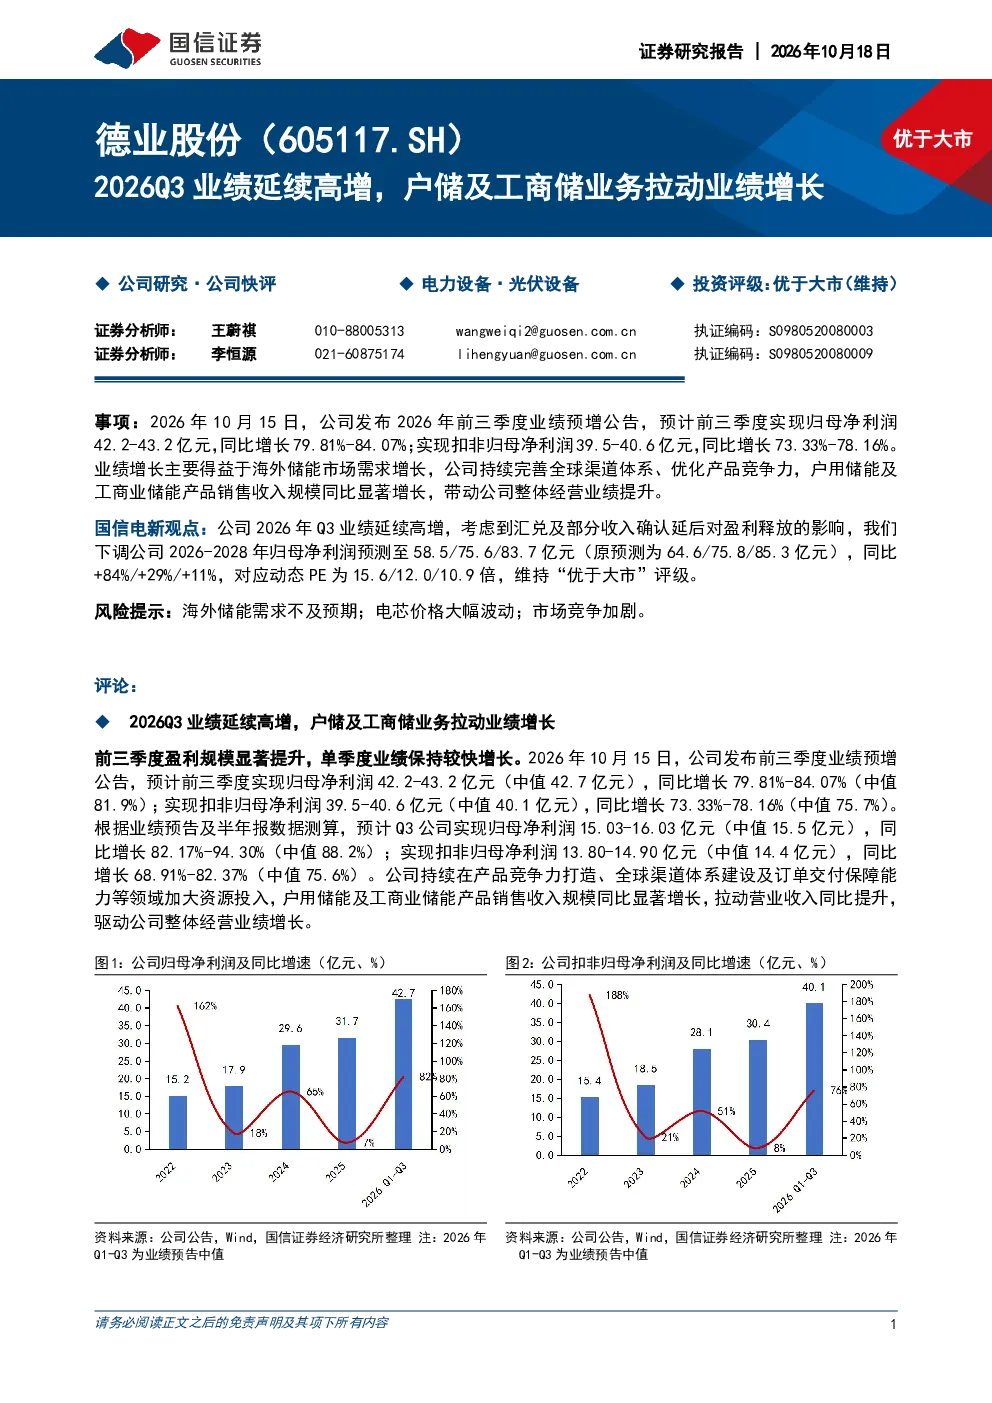
德业股份2026年前三季度业绩预增主要得益于海外储能市场需求增长,公司户用及工商业储能产品销售收入显著提升。公司持续完善全球渠道体系、优化产品竞争力,推动整体经营业绩增长。预计前三季度归母净利润42.2-43.2亿元,同比增长79.81%-84.07%;扣非归母净利润39.5-40.6亿元,同比增长73.33%-78.16%
储能赛道未来发展趋势如何?
储能赛道未来发展趋势向好,随着全球能源结构转型加速,储能市场需求持续增长。德业股份作为行业领先企业,积极拓展海外市场,完善本地化渠道及产品布局,紧贴不同区域市场差异化需求,推动户用及工商业储能产品销售收入规模同比显著增长。公司业务覆盖全球160多个国家和地区,展现出强大的市场拓展能力
德业股份报告重点分析了哪些业务方向?
德业股份报告重点分析了户用及工商业储能业务,显示公司该业务板块收入增长强劲。公司持续优化产品竞争力,完善全球渠道体系,推动业绩增长。报告还分析了公司海外市场拓展情况,指出公司业务覆盖全球160多个国家和地区,展现出强大的国际化布局能力
当前储能市场现状如何?
当前储能市场现状是需求持续增长,市场竞争加剧。德业股份凭借其产品优势和全球渠道布局,在户用及工商业储能领域表现突出。公司预计2026年Q3归母净利润15.03-16.03亿元,同比增长82.17%-94.30%,显示出公司较强的盈利能力。但需关注市场竞争加剧的风险
德业股份研报有哪些风险提示?
德业股份研报提示的主要风险包括海外储能需求不及预期、电芯价格大幅波动以及市场竞争加剧。海外市场需求变化可能影响公司收入增长,电芯价格波动会影响公司成本控制,市场竞争加剧可能压缩公司利润空间
你可能感兴趣
2026Q3业绩延续高增,户储及工商储业务拉动业绩增长
国信证券2026-10-18
25年报及26年一季报点评:汇兑+减值影响Q1盈利,户储及工商储全年有望高增贡献新增长动能
东吴证券2026-05-07
受益海外户储及工商储高景气,上半年业绩同比增长超7成
国信证券2026-07-10
德业股份储能匈牙利政府启动高额表后储能计划有望刺激户储工商储需求爆发
未知机构2025-12-18
东吴电新2026年储能策略:大储全球高增 户储工商储方兴未艾
未知机构2026-08-02
德业股份2025年年度报告点评报告:储能业务保持高速增长,2026年业绩有望延续高景气
家用电器诚通证券2026-04-13
德业股份(605117.SH)储能业务出货快速增长,公司发布员工持股计划草案提升凝聚力
国信证券2025-09-08
GF电新德业股份乌克兰电力设备需求急迫拉动户储需求澳洲印尼需求有望贡献新
未知机构2026-01-19
2025年报及26一季度业绩预告点评:26Q1超预期,继续看好户储工商储产品爆发潜力
家用电器东吴证券2026-04-10