猜你想问
氟化工行业最新行情如何?
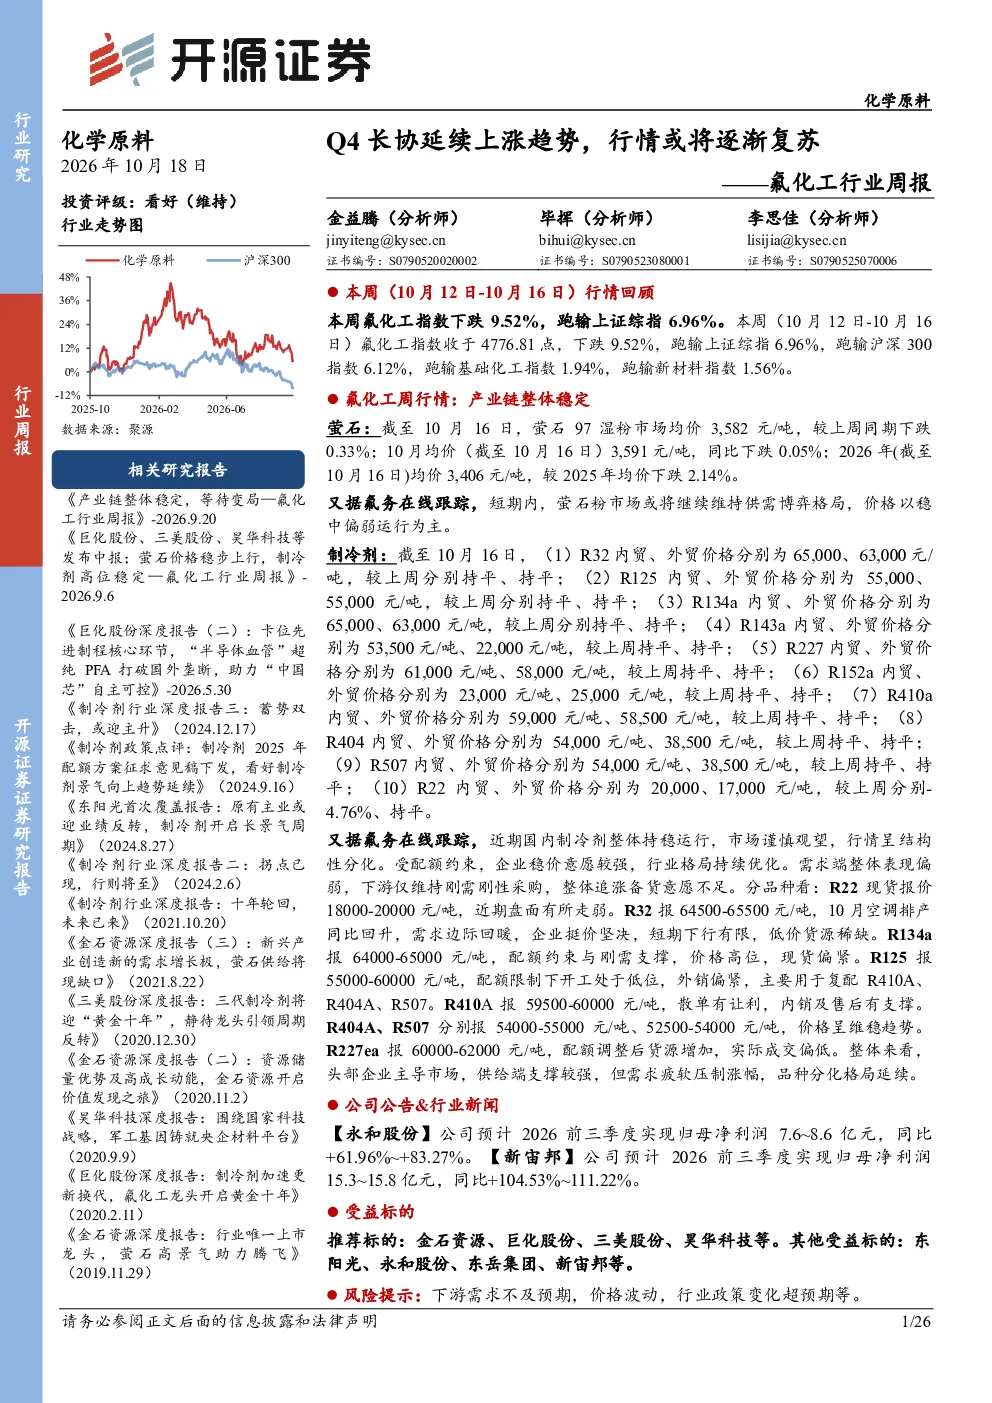
氟化工行业整体稳定运行,产业链各环节均表现良好。萤石价格有所波动,但矿山低开工率及矿企挺价行为对价格形成下方支撑;制冷剂价格高位坚挺,配额收紧的供给支撑与淡季弱势需求的双向博弈下,短期市场缺乏大幅涨跌动力,预计延续高位震荡、品种分化的运行格局。分品种看,R22价格有所波动,R32、R134a、R125价格稳定运行,R410a市场趋势向好,R143a、R404、R507等价格稳定。本周氟化工指数下跌9.52%,跑输上证综指6.96%。板块内个股普遍下跌,永太科技、鲁西化工相对抗跌。
萤石行业未来发展趋势是什么?
萤石行业环保、安全检查等趋严或将成长期趋势,落后中小产能或将不断出清。从长期来看,含氟新材料等萤石下游需求的不断积累以及行业成本的不断提高,萤石价格中枢将不断上行,萤石行业长期投资价值凸显。近期行业动态显示,国恩股份15.04亿拿下中氟能80%股权;诺亚液冷两大含氟电子新材料项目拟审批;1.2万吨/年半导体级PFA项目受理公示,这些动态均表明行业向高端化、规模化方向发展。
制冷剂市场目前面临哪些挑战?
我国制冷剂出口承压,2026年1-8月我国HFCs单质制冷剂总出口量约为10.7万吨,同比-13.7%;出口总额约为54.02亿元,同比-12.5%。其中R32、R125/R143、R134出口量分别为17,239、4,739、63,640吨,分别同比-56.3%、-50.1%、-12.1%。制冷剂价格高位坚挺,配额收紧的供给支撑与淡季弱势需求的双向博弈下,短期市场缺乏大幅涨跌动力,预计延续高位震荡、品种分化的运行格局。
当前氟化工市场整体表现如何?
氟化工行业整体稳定运行,产业链各环节均表现良好。萤石价格有所波动,但矿山低开工率及矿企挺价行为对价格形成下方支撑;制冷剂价格高位坚挺,配额收紧的供给支撑与淡季弱势需求的双向博弈下,短期市场缺乏大幅涨跌动力,预计延续高位震荡、品种分化的运行格局。分品种看,R22价格有所波动,R32、R134a、R125价格稳定运行,R410a市场趋势向好,R143a、R404、R507等价格稳定。本周氟化工指数下跌9.52%,跑输上证综指6.96%。板块内个股普遍下跌,永太科技、鲁西化工相对抗跌。
投资氟化工行业需注意哪些风险?
投资氟化工行业需注意以下风险:下游需求不及预期可能导致产品价格波动;行业政策变化超预期可能影响市场供需格局;环保、安全检查趋严可能导致部分产能退出,短期内或加剧市场波动。此外,萤石行业长期来看,落后中小产能的不断出清可能推高行业成本,进而影响产品价格水平。投资者需密切关注行业政策动态及下游需求变化,谨慎评估投资风险。