猜你想问
流动性负反馈何时结束?
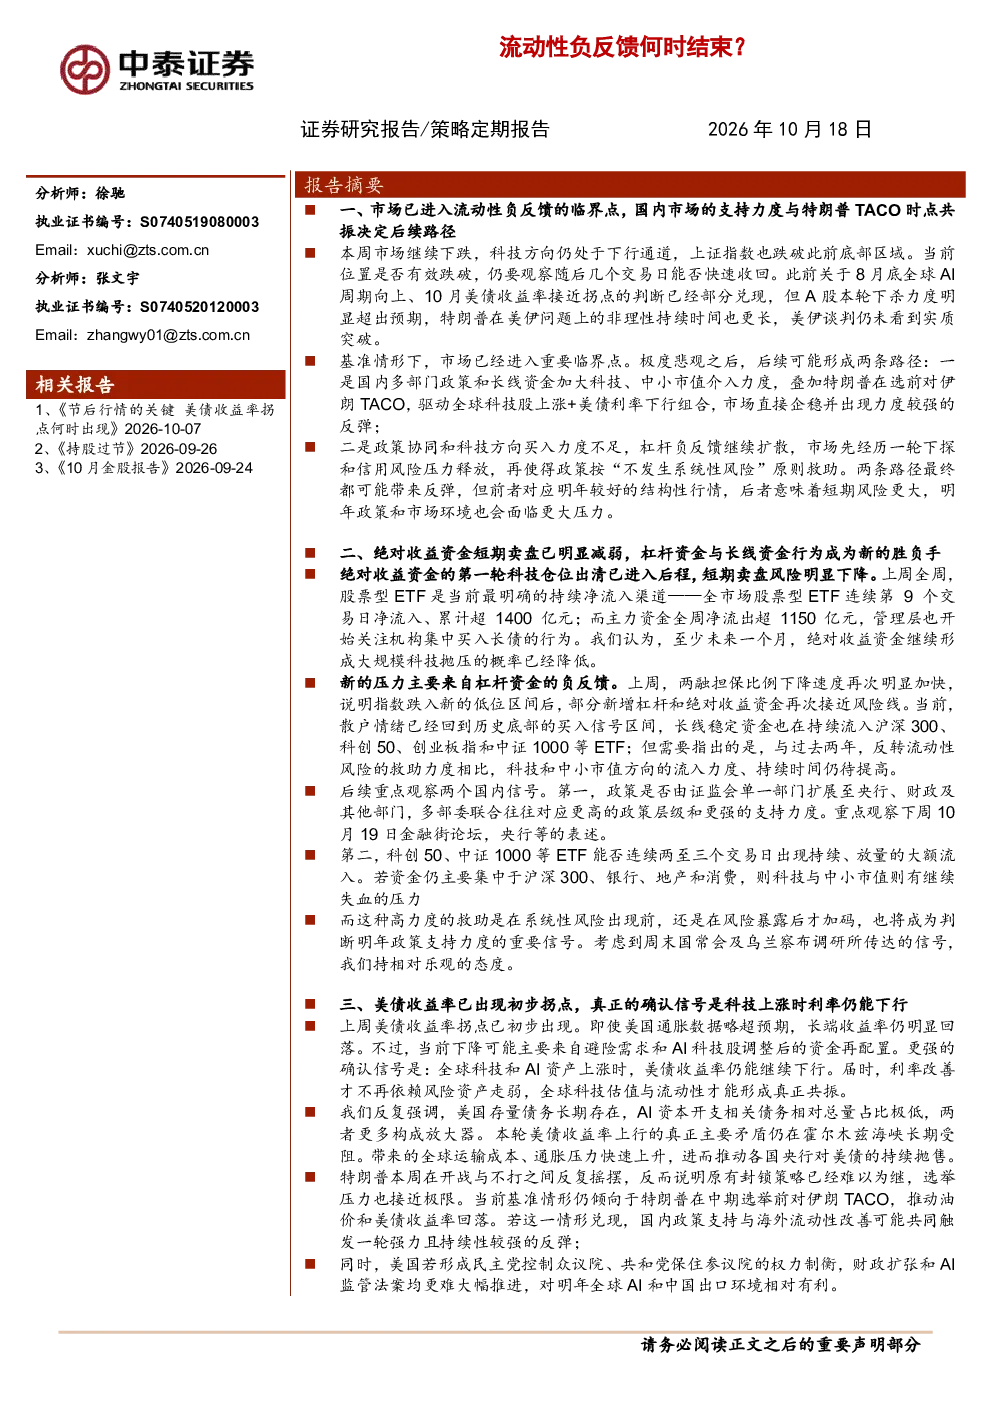
市场已进入流动性负反馈的临界点,后续可能形成两条路径:一是国内多部门政策和长线资金加大科技、中小市值介入力度,叠加特朗普在选前对伊朗TACO,驱动全球科技股上涨+美债利率下行组合,市场直接企稳并出现力度较强的反弹;二是政策协同和科技方向买入力度不足,杠杆负反馈继续扩散,市场先经历一轮下探和信用风险压力释放,再使得政策按“不发生系统性风险”原则救助。绝对收益资金短期卖盘已明显减弱,股票型ETF是当前最明确的持续净流入渠道,而主力资金净流出。新的压力主要来自杠杆资金的负反馈,两融担保比例下降速度加快。散户情绪已回到历史底部买入信号区间,长线稳定资金持续流入沪深300、科创50等ETF,但科技和中小市值方向的流入力度、持续时间仍待提高。美债收益率已出现初步拐点,长端收益率明显回落,但确认信号是全球科技和AI资产上涨时,美债收益率仍能继续下行。本轮美债收益率上行的真正主要矛盾仍在霍尔木兹海峡长期受阻,带来的全球运输成本、通胀压力快速上升,推动各国央行对美债的持续抛售。当前基准情形仍倾向于特朗普在中期选举前对伊朗TACO,推动油价和美债收益率回落。
科技赛道发展趋势如何?
市场已进入流动性负反馈的临界点,后续可能形成两条路径:一是国内多部门政策和长线资金加大科技、中小市值介入力度,叠加特朗普在选前对伊朗TACO,驱动全球科技股上涨+美债利率下行组合,市场直接企稳并出现力度较强的反弹;二是政策协同和科技方向买入力度不足,杠杆负反馈继续扩散,市场先经历一轮下探和信用风险压力释放,再使得政策按“不发生系统性风险”原则救助。绝对收益资金短期卖盘已明显减弱,股票型ETF是当前最明确的持续净流入渠道,而主力资金净流出。新的压力主要来自杠杆资金的负反馈,两融担保比例下降速度加快。散户情绪已回到历史底部买入信号区间,长线稳定资金持续流入沪深300、科创50等ETF,但科技和中小市值方向的流入力度、持续时间仍待提高。美债收益率已出现初步拐点,长端收益率明显回落,但确认信号是全球科技和AI资产上涨时,美债收益率仍能继续下行。本轮美债收益率上行的真正主要矛盾仍在霍尔木兹海峡长期受阻,带来的全球运输成本、通胀压力快速上升,推动各国央行对美债的持续抛售。当前基准情形仍倾向于特朗普在中期选举前对伊朗TACO,推动油价和美债收益率回落。
报告重点分析了哪些方向?
市场已进入流动性负反馈的临界点,后续可能形成两条路径:一是国内多部门政策和长线资金加大科技、中小市值介入力度,叠加特朗普在选前对伊朗TACO,驱动全球科技股上涨+美债利率下行组合,市场直接企稳并出现力度较强的反弹;二是政策协同和科技方向买入力度不足,杠杆负反馈继续扩散,市场先经历一轮下探和信用风险压力释放,再使得政策按“不发生系统性风险”原则救助。绝对收益资金短期卖盘已明显减弱,股票型ETF是当前最明确的持续净流入渠道,而主力资金净流出。新的压力主要来自杠杆资金的负反馈,两融担保比例下降速度加快。散户情绪已回到历史底部买入信号区间,长线稳定资金持续流入沪深300、科创50等ETF,但科技和中小市值方向的流入力度、持续时间仍待提高。美债收益率已出现初步拐点,长端收益率明显回落,但确认信号是全球科技和AI资产上涨时,美债收益率仍能继续下行。本轮美债收益率上行的真正主要矛盾仍在霍尔木兹海峡长期受阻,带来的全球运输成本、通胀压力快速上升,推动各国央行对美债的持续抛售。当前基准情形仍倾向于特朗普在中期选举前对伊朗TACO,推动油价和美债收益率回落。
当前市场现状如何判断?
市场已进入流动性负反馈的临界点,后续可能形成两条路径:一是国内多部门政策和长线资金加大科技、中小市值介入力度,叠加特朗普在选前对伊朗TACO,驱动全球科技股上涨+美债利率下行组合,市场直接企稳并出现力度较强的反弹;二是政策协同和科技方向买入力度不足,杠杆负反馈继续扩散,市场先经历一轮下探和信用风险压力释放,再使得政策按“不发生系统性风险”原则救助。绝对收益资金短期卖盘已明显减弱,股票型ETF是当前最明确的持续净流入渠道,而主力资金净流出。新的压力主要来自杠杆资金的负反馈,两融担保比例下降速度加快。散户情绪已回到历史底部买入信号区间,长线稳定资金持续流入沪深300、科创50等ETF,但科技和中小市值方向的流入力度、持续时间仍待提高。美债收益率已出现初步拐点,长端收益率明显回落,但确认信号是全球科技和AI资产上涨时,美债收益率仍能继续下行。本轮美债收益率上行的真正主要矛盾仍在霍尔木兹海峡长期受阻,带来的全球运输成本、通胀压力快速上升,推动各国央行对美债的持续抛售。当前基准情形仍倾向于特朗普在中期选举前对伊朗TACO,推动油价和美债收益率回落。
研报有哪些风险提示?
市场已进入流动性负反馈的临界点,后续可能形成两条路径:一是国内多部门政策和长线资金加大科技、中小市值介入力度,叠加特朗普在选前对伊朗TACO,驱动全球科技股上涨+美债利率下行组合,市场直接企稳并出现力度较强的反弹;二是政策协同和科技方向买入力度不足,杠杆负反馈继续扩散,市场先经历一轮下探和信用风险压力释放,再使得政策按“不发生系统性风险”原则救助。绝对收益资金短期卖盘已明显减弱,股票型ETF是当前最明确的持续净流入渠道,而主力资金净流出。新的压力主要来自杠杆资金的负反馈,两融担保比例下降速度加快。散户情绪已回到历史底部买入信号区间,长线稳定资金持续流入沪深300、科创50等ETF,但科技和中小市值方向的流入力度、持续时间仍待提高。美债收益率已出现初步拐点,长端收益率明显回落,但确认信号是全球科技和AI资产上涨时,美债收益率仍能继续下行。本轮美债收益率上行的真正主要矛盾仍在霍尔木兹海峡长期受阻,带来的全球运输成本、通胀压力快速上升,推动各国央行对美债的持续抛售。当前基准情形仍倾向于特朗普在中期选举前对伊朗TACO,推动油价和美债收益率回落。