猜你想问
焦煤和焦炭的供需情况如何?
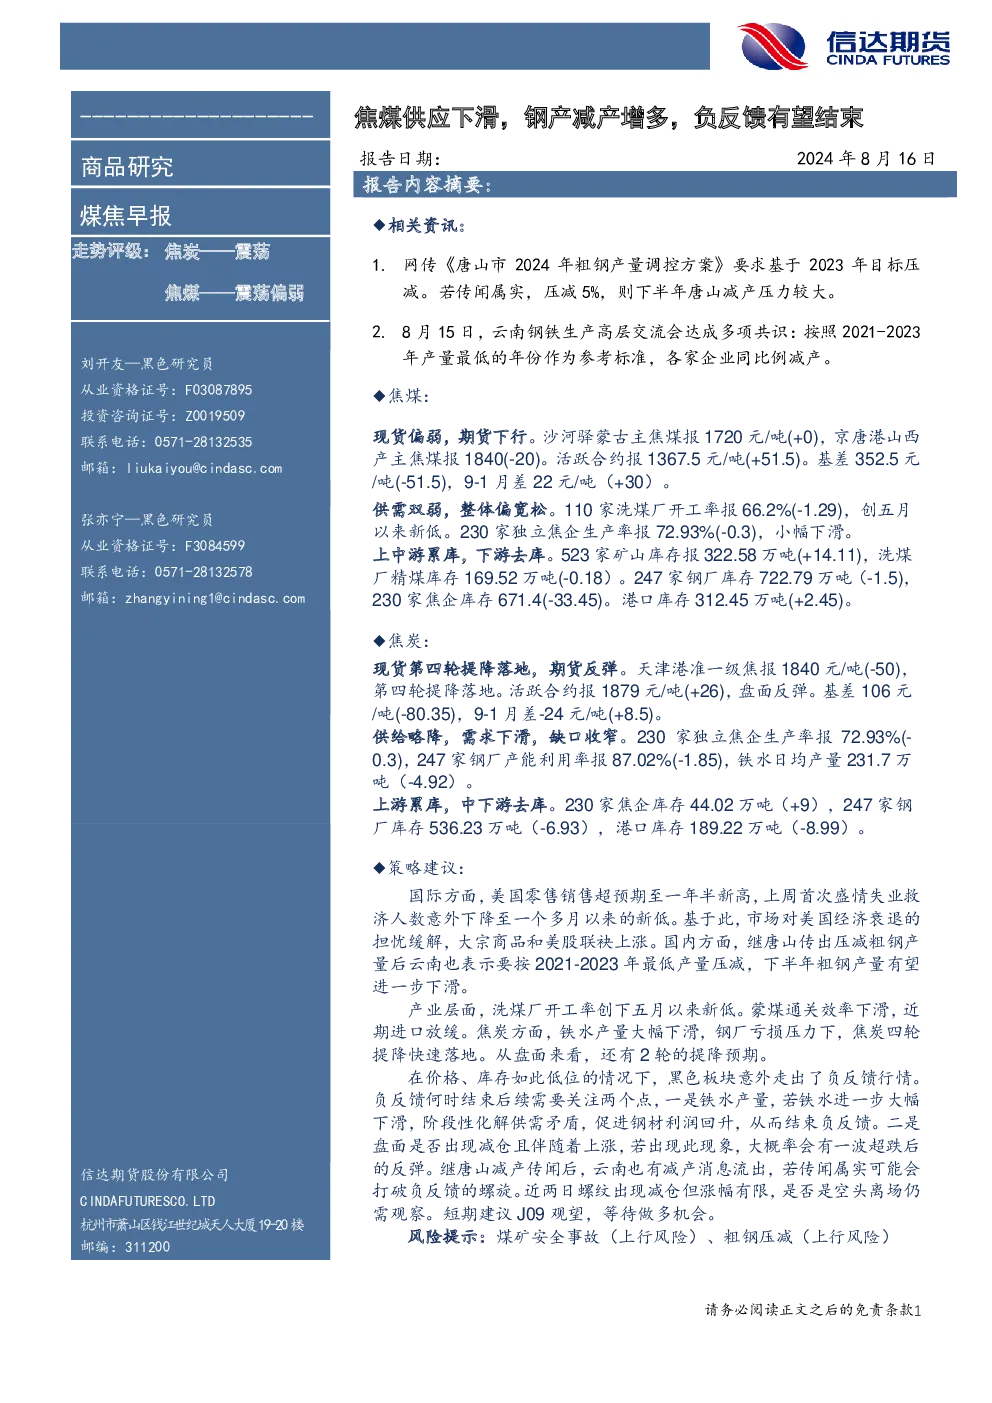
根据报告,焦煤现货偏弱,期货下行。洗煤厂开工率66.2%,创五月新低;独立焦企生产率72.93%,小幅下滑。上中游累库,下游去库。焦炭现货第四轮提降落地,期货反弹。铁水产量231.7万吨,大幅下滑;钢厂产能利用率87.02%,下降1.85%。这表明焦煤供应有所下滑,而焦炭需求减弱。
焦煤和焦炭的库存情况怎样?
焦煤方面,矿山库存322.58万吨(+14.11),洗煤厂精煤库存169.52万吨(-0.18),港口库存312.45万吨(+2.45)。焦炭方面,焦企库存44.02万吨(+9),钢厂库存536.23万吨(-6.93),港口库存189.22万吨(-8.99)。库存变化显示焦煤上中游累库,下游去库,焦炭则呈现去库态势。
焦煤和焦炭的价格与价差表现如何?
焦煤方面,沙河驿蒙古主焦煤1720元/吨,京唐港山西产主焦煤1840元/吨。活跃合约1367.5元/吨,基差352.5元/吨。焦炭方面,天津港准一级焦1840元/吨,活跃合约1879元/吨,基差106元/吨。价格和价差数据显示焦煤期货和现货均下行,焦炭期货反弹但基差收窄。
黑色板块的市场现状如何?
黑色板块目前出现负反馈行情,主要原因是铁水产量下滑和焦炭提降。唐山和云南传出粗钢减产传闻,可能推动下半年产量进一步下滑。焦煤和焦炭的现货和期货价格均受供需关系影响,呈现震荡态势。市场整体处于供需调整阶段。
研报提示哪些风险?
研报提示的主要风险包括煤矿安全事故和粗钢压减政策变动。煤矿安全事故可能导致焦煤供应中断,影响市场供需平衡。粗钢压减政策的实施力度和范围若超预期,将进一步打压焦炭需求,加剧负反馈行情。需密切关注相关政策动态和安全生产情况。
你可能感兴趣
煤焦钢矿早报:减产或缓解钢材供应压力
浙商期货2015-07-27
煤焦钢矿早报:环保减产或缓解钢材供应压力
浙商期货2015-08-03
煤焦钢矿早报:利润下滑,钢厂继续减产
浙商期货2015-01-29
煤焦钢矿周报:钢厂减产兑现负反馈预期,成本下移打开成材下跌空间
广发期货2023-04-23
煤焦钢矿周报:钢厂减产,负反馈兑现,黑色金属震荡走势
广发期货2023-10-15
煤焦钢矿周报:钢厂开始减产出清库存,负反馈依然是主线
广发期货2023-10-22
煤焦钢日报:钢厂减产增多 或支撑现货
中粮期货2015-01-22
煤焦钢矿周报:需求偏弱,钢厂减产增多,价格震荡偏弱
广发期货2022-10-23
煤焦钢矿期货日报:上旬钢企复产,中下旬继续减产
华泰期货2016-08-19
焦炭焦煤期货周报:节后钢企减产再现,形成煤焦利空预期
华泰长城期货2015-10-12